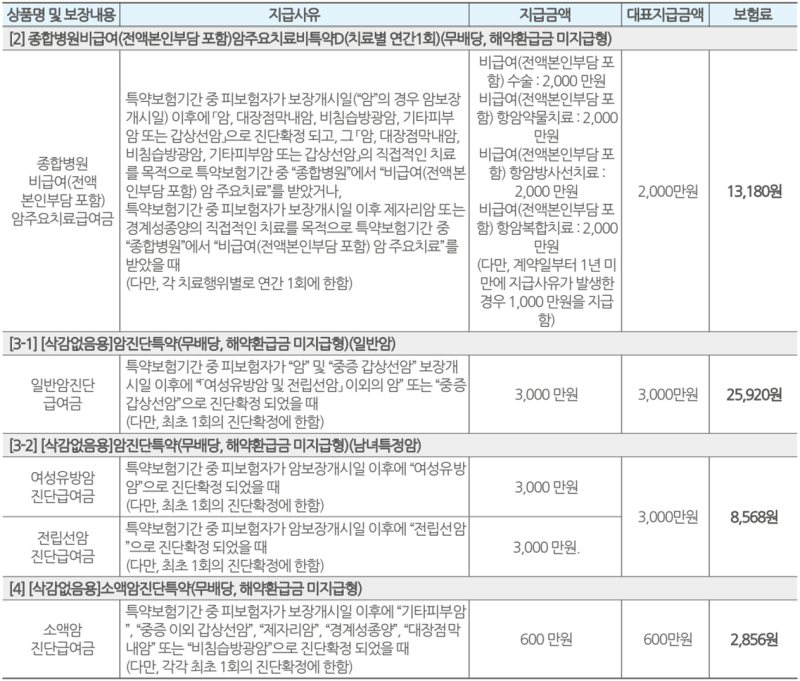
50대에는 건강 상태에 따라 건강 고지형, 일반 고지형, 간편 고지형 등 다양한 보험 상품 유형을 고려해야 합니다. 암보험 가입 시 진단비와 치료비를 한 회사에 집중하기보다 각 보장에 유리한 여러 회사를 통해 분산 가입하는 것이 효율적일 수 있습니다.
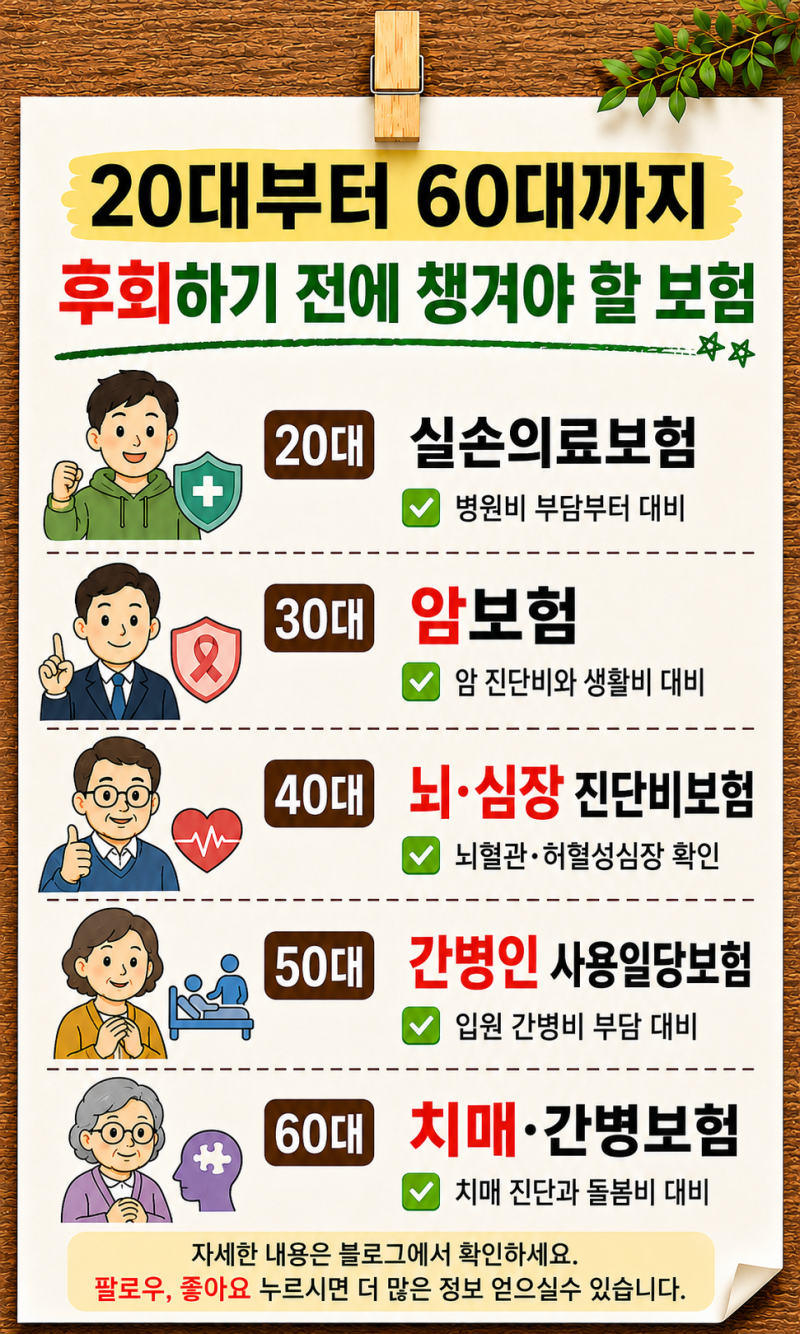
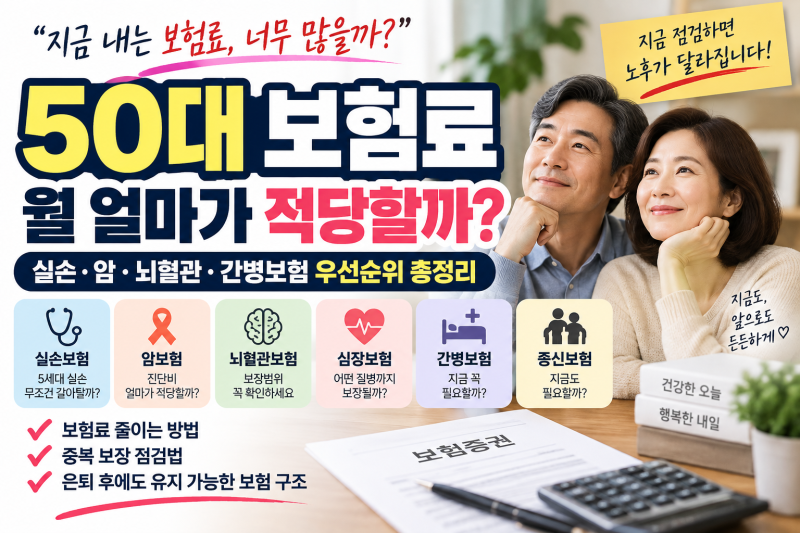
50대에 특히 중요한 보장으로는 용종 등 소소한 수술에 대비하는 수술비, 비급여 암치료비, 그리고 간병비가 있습니다. 50대에 접어들면서 많은 분들이 건강과 노후에 대한 걱정으로 보험 가입이나 리모델링을 고민하게 됩니다.
이 시기에는 단순히 많은 보장을 받는 것보다, 현재 자신의 건강 상태와 재정 상황에 맞춰 가장 효율적인 보험 설계를 하는 것이 중요합니다. 특히 기존에 가입된 보험이 있더라도 부족한 부분을 현명하게 보완하는 전략이 필요합니다.
실제 50대 고객들의 사례를 보면, 건강 상태에 따라 건강 고지형, 일반 고지형, 간편 고지형 등 다양한 상품 유형을 선택할 수 있습니다.
특히 평소 건강 관리를 잘 해온 분들이라면 일반 암보험보다 '건강체 여성 암보험 유형'과 같이 더 유리한 조건의 상품을 찾아볼 수 있습니다.
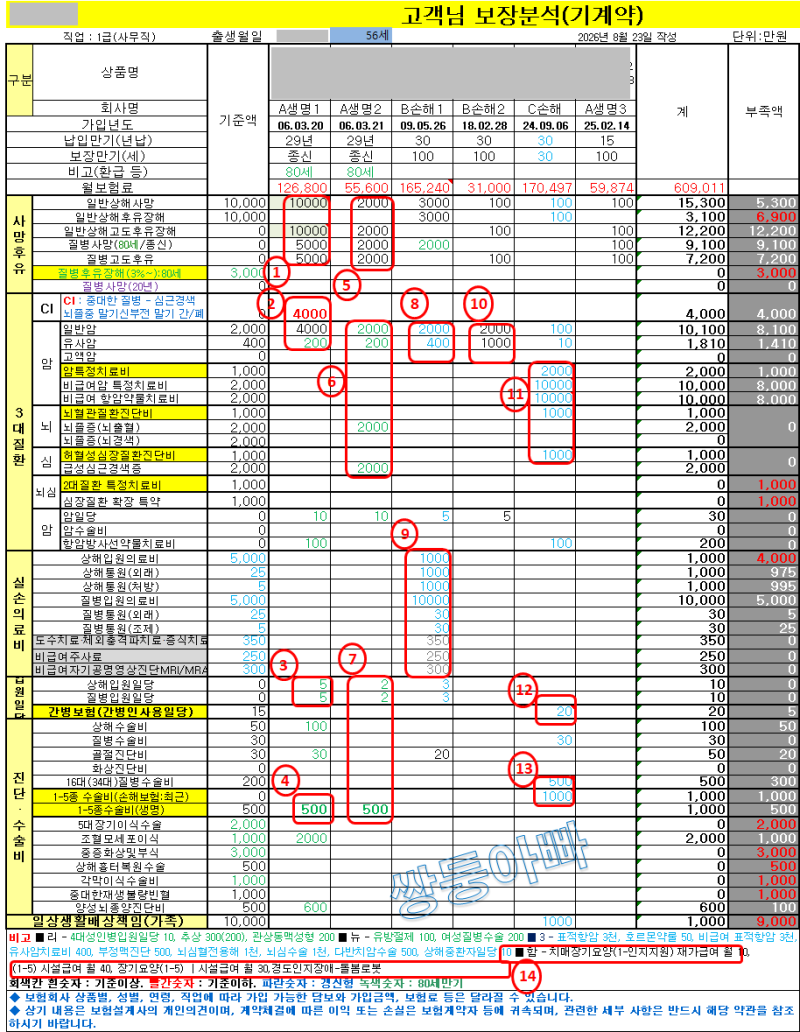
또한 암보험을 준비할 때는 진단비와 치료비를 한 회사에 모두 구성하기보다, 각 보장에 경쟁력이 있는 여러 회사를 통해 나누어 가입하는 것이 보험료 효율성 측면에서 더 유리할 수 있습니다.
50대에 흔히 발견되는 용종 같은 소소한 수술에 대비하는 수술비와 함께, 고액이 드는 비급여 암치료비, 그리고 장기 요양에 대비하는 간병비는 반드시 챙겨야 할 핵심 보장입니다.
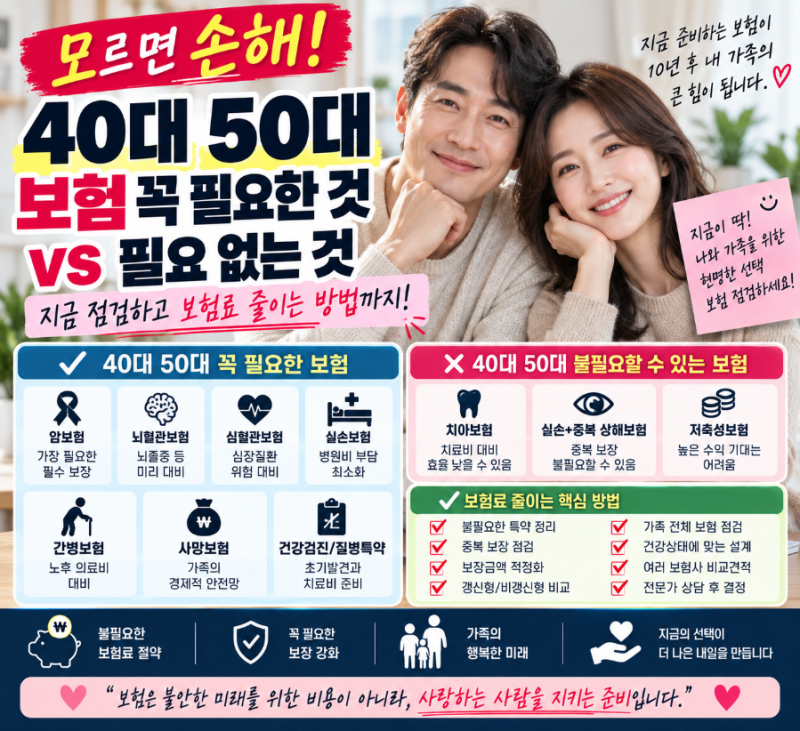
따라서 50대 보험은 무조건적인 추가 가입보다는, 현재의 보장 내용을 면밀히 분석하고 부족한 부분을 실속 있게 채워나가는 전략이 필요합니다.
각 보장별로 유리한 상품과 회사를 비교하고, 자신의 건강 상태에 맞는 최적의 플랜을 설계하는 것이 현명한 보험 소비의 지름길입니다. 전문가와 상담하여 자신에게 맞는 맞춤형 보험 포트폴리오를 구성하는 것이 중요합니다.
50대에 특히 중요한 보장으로는 용종 등 소소한 수술에 대비하는 수술비, 비급여 암치료비, 그리고 간병비가 있습니다. 50대에 접어들면서 많은 분들이 건강과 노후에 대한 걱정으로 보험 가입이나 리모델링을 고민하게 됩니다.
이 시기에는 단순히 많은 보장을 받는 것보다, 현재 자신의 건강 상태와 재정 상황에 맞춰 가장 효율적인 보험 설계를 하는 것이 중요합니다. 특히 기존에 가입된 보험이 있더라도 부족한 부분을 현명하게 보완하는 전략이 필요합니다.
실제 50대 고객들의 사례를 보면, 건강 상태에 따라 건강 고지형, 일반 고지형, 간편 고지형 등 다양한 상품 유형을 선택할 수 있습니다.
특히 평소 건강 관리를 잘 해온 분들이라면 일반 암보험보다 '건강체 여성 암보험 유형'과 같이 더 유리한 조건의 상품을 찾아볼 수 있습니다.
또한 암보험을 준비할 때는 진단비와 치료비를 한 회사에 모두 구성하기보다, 각 보장에 경쟁력이 있는 여러 회사를 통해 나누어 가입하는 것이 보험료 효율성 측면에서 더 유리할 수 있습니다.
50대에 흔히 발견되는 용종 같은 소소한 수술에 대비하는 수술비와 함께, 고액이 드는 비급여 암치료비, 그리고 장기 요양에 대비하는 간병비는 반드시 챙겨야 할 핵심 보장입니다.
따라서 50대 보험은 무조건적인 추가 가입보다는, 현재의 보장 내용을 면밀히 분석하고 부족한 부분을 실속 있게 채워나가는 전략이 필요합니다.
각 보장별로 유리한 상품과 회사를 비교하고, 자신의 건강 상태에 맞는 최적의 플랜을 설계하는 것이 현명한 보험 소비의 지름길입니다. 전문가와 상담하여 자신에게 맞는 맞춤형 보험 포트폴리오를 구성하는 것이 중요합니다.