치아보험은 실손보험과 달리 정액 보상 원칙으로 여러 보험사에 중복 가입하여 보험금을 받을 수 있습니다. 임플란트 뼈이식 등 특정 치료는 치아보험 외에 과거 가입한 종수술비 특약으로도 중복 청구가 가능합니다.
다만 면책 및 감액 기간, 가입 전 발치 여부, 업계 한도 등 각 보험사의 약관과 세부 제한 사항을 반드시 확인해야 합니다. 많은 분들이 치아보험중복가입에 대해 궁금해합니다. 과연 여러 개의 치아보험에 가입하면 보험금을 두 배로 받을 수 있을까요?
결론부터 말하면, 치아보험은 실손보험과 달리 정액 보상 방식을 따르기 때문에 각 보험사의 약관상 지급 조건을 충족한다면 여러 보험에서 보험금을 받는 것이 가능합니다.
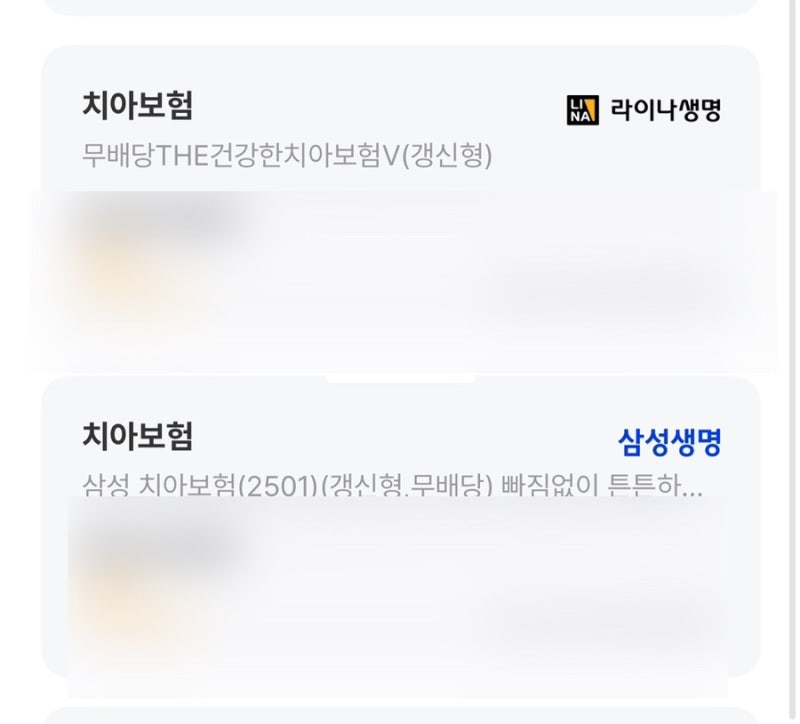
실제 사례에서도 삼성생명 치아보험과 라이나 치아보험을 중복 가입하여 크라운 및 신경치료에 대한 보험금을 각각 청구한 경우가 있습니다.
특히 임플란트 시 진행하는 뼈이식(치조골 이식술)의 경우, 치아보험의 골이식 특약뿐만 아니라 과거 가입했던 생명보험이나 손해보험의 종수술비 특약(2종)에서도 중복 청구가 가능하여 치료비 부담을 크게 줄일 수 있습니다.
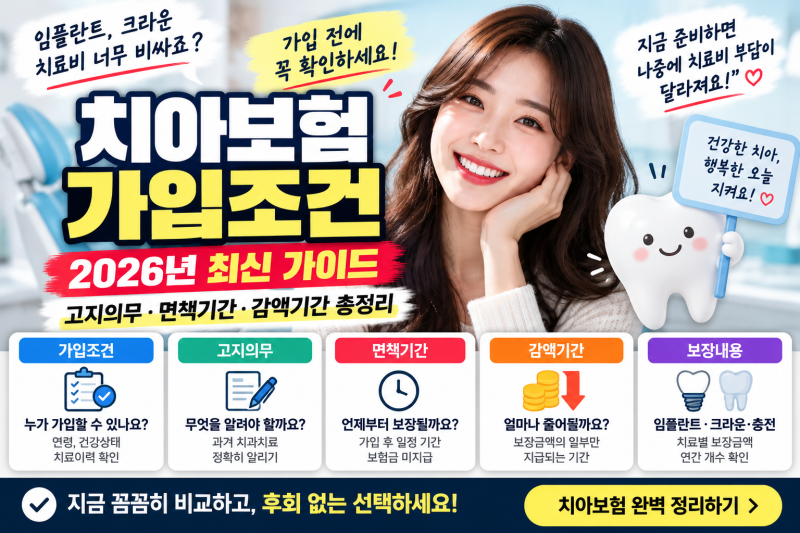
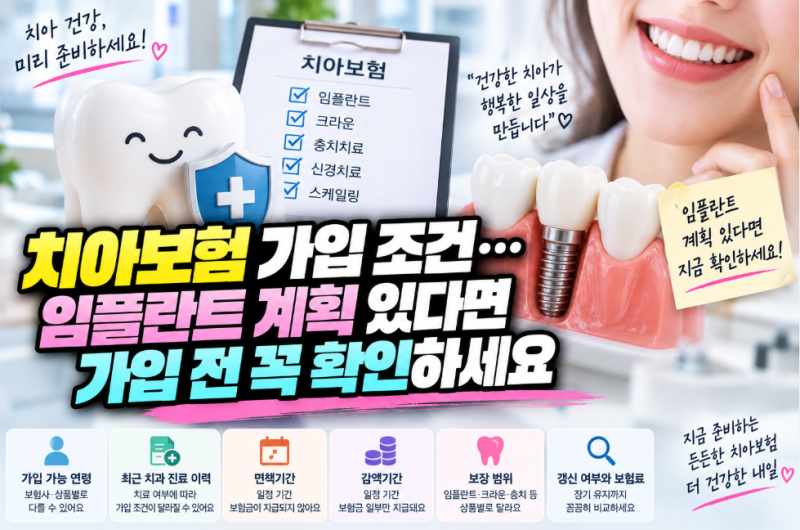
하지만 무조건적인 중복 보장이 이루어지는 것은 아닙니다. 각 보험사마다 보장금액, 면책기간, 감액기간, 보장 횟수 등이 다르며, 가입 건수나 보장금액 합계를 기준으로 추가 가입을 제한하는 업계 한도가 존재할 수 있습니다.
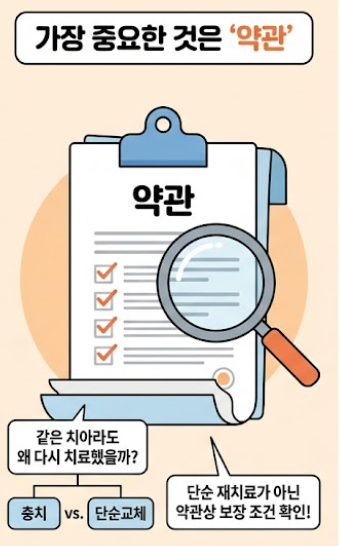
따라서 치아보험중복가입을 고려한다면, 단순히 여러 개를 가입하는 것을 넘어 각 보험의 약관을 꼼꼼히 비교하고 면책 및 감액 기간, 가입 전 발치 여부, 인접 부위 동시 수술 시 지급 기준 등 세부 제한 사항을 반드시 확인해야 합니다.
이를 통해 예상치 못한 불이익을 피하고, 치과 치료비 부담을 효과적으로 줄일 수 있는 현명한 보험 설계를 할 수 있습니다.
다만 면책 및 감액 기간, 가입 전 발치 여부, 업계 한도 등 각 보험사의 약관과 세부 제한 사항을 반드시 확인해야 합니다. 많은 분들이 치아보험중복가입에 대해 궁금해합니다. 과연 여러 개의 치아보험에 가입하면 보험금을 두 배로 받을 수 있을까요?
결론부터 말하면, 치아보험은 실손보험과 달리 정액 보상 방식을 따르기 때문에 각 보험사의 약관상 지급 조건을 충족한다면 여러 보험에서 보험금을 받는 것이 가능합니다.
실제 사례에서도 삼성생명 치아보험과 라이나 치아보험을 중복 가입하여 크라운 및 신경치료에 대한 보험금을 각각 청구한 경우가 있습니다.
특히 임플란트 시 진행하는 뼈이식(치조골 이식술)의 경우, 치아보험의 골이식 특약뿐만 아니라 과거 가입했던 생명보험이나 손해보험의 종수술비 특약(2종)에서도 중복 청구가 가능하여 치료비 부담을 크게 줄일 수 있습니다.
하지만 무조건적인 중복 보장이 이루어지는 것은 아닙니다. 각 보험사마다 보장금액, 면책기간, 감액기간, 보장 횟수 등이 다르며, 가입 건수나 보장금액 합계를 기준으로 추가 가입을 제한하는 업계 한도가 존재할 수 있습니다.
따라서 치아보험중복가입을 고려한다면, 단순히 여러 개를 가입하는 것을 넘어 각 보험의 약관을 꼼꼼히 비교하고 면책 및 감액 기간, 가입 전 발치 여부, 인접 부위 동시 수술 시 지급 기준 등 세부 제한 사항을 반드시 확인해야 합니다.
이를 통해 예상치 못한 불이익을 피하고, 치과 치료비 부담을 효과적으로 줄일 수 있는 현명한 보험 설계를 할 수 있습니다.