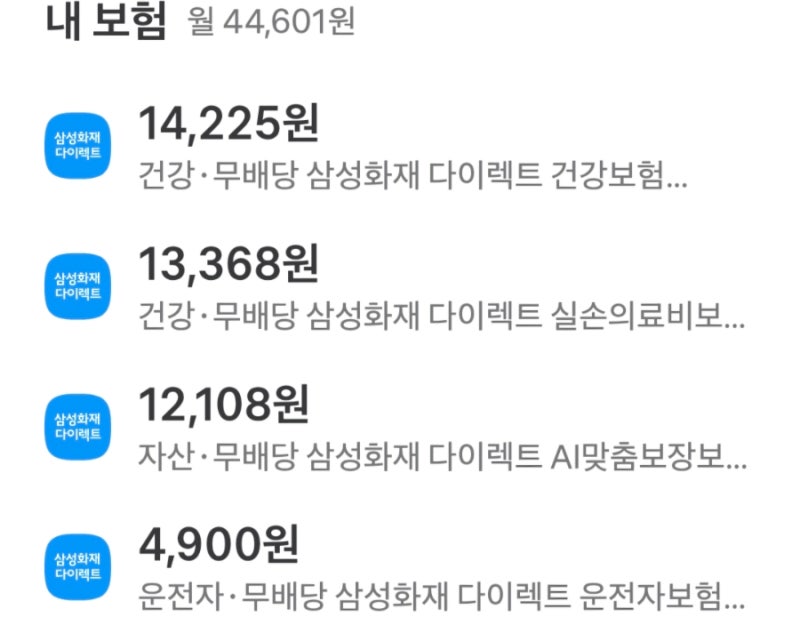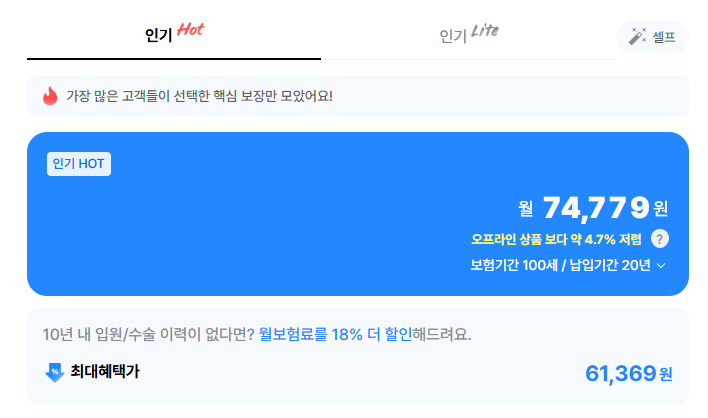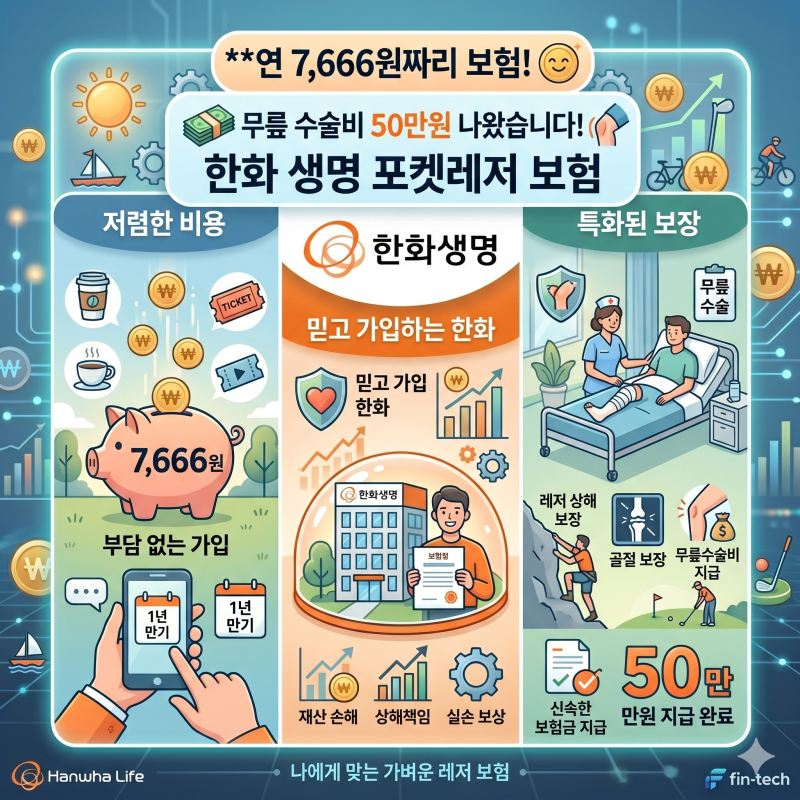
다이렉트 보험은 저렴하지만, 보장 내용과 특약 효율성을 꼼꼼히 따져봐야 합니다. 특히 수술비 특약은 특정 수술이나 치료에만 지급되거나 제약 조건이 많아 주의가 필요합니다.
큰 질병 발생 시 유연하게 대처할 수 있는 진단비 위주 보장을 고려하는 것이 합리적일 수 있습니다. 다이렉트 수술비보험은 합리적인 보험료로 수술비 부담을 덜어줄 것이라는 기대를 모으지만, 실제 가입 시에는 보장 내용을 면밀히 살펴볼 필요가 있습니다.
단순히 저렴하다는 이유만으로 선택했다가는 정작 필요한 순간에 보장을 받지 못하는 상황에 직면할 수도 있기 때문입니다.
일부 다이렉트 종합보험의 경우, 뇌혈관이나 허혈성 심장질환 같은 3대 진단비 보장 금액이 기대보다 낮게 책정되어 있거나, 수술비 특약에 특정 수술이나 치료에만 보험금이 지급되는 등 까다로운 제약 조건이 많습니다.
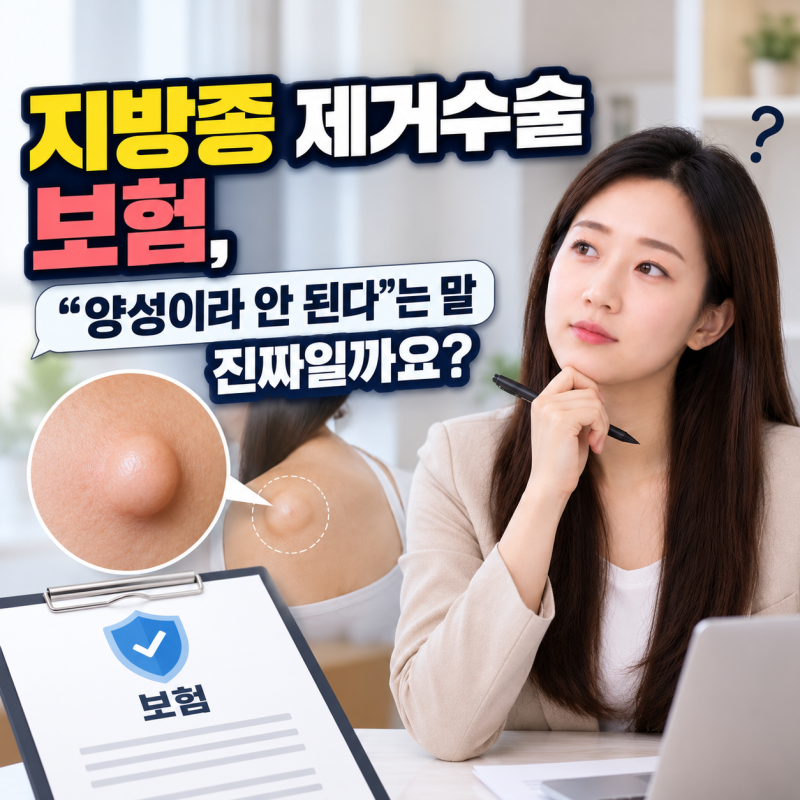
예를 들어 지방종 제거수술의 경우, '양성이라 보험이 안 된다'는 오해가 있지만, 실제로는 치료 목적 여부와 근육층 절제 등 수술 인정 기준에 따라 보장 여부가 달라질 수 있습니다.
이는 미래 의학 기술 발전을 고려할 때 현재의 구체적인 수술 특약에만 의존하는 것이 비효율적일 수 있음을 시사합니다. 따라서 다이렉트 수술비보험을 고려한다면, 단순히 보험료만을 볼 것이 아니라 각 특약의 세부 보장 범위와 지급 조건을 꼼꼼히 확인해야 합니다.
큰 질병 발생 시 소득 공백과 치료비에 유연하게 대처할 수 있도록, 수술비 특약의 제약 사항을 이해하고 진단비 보장과의 균형을 맞추는 현명한 선택이 중요합니다.
큰 질병 발생 시 유연하게 대처할 수 있는 진단비 위주 보장을 고려하는 것이 합리적일 수 있습니다. 다이렉트 수술비보험은 합리적인 보험료로 수술비 부담을 덜어줄 것이라는 기대를 모으지만, 실제 가입 시에는 보장 내용을 면밀히 살펴볼 필요가 있습니다.
단순히 저렴하다는 이유만으로 선택했다가는 정작 필요한 순간에 보장을 받지 못하는 상황에 직면할 수도 있기 때문입니다.
일부 다이렉트 종합보험의 경우, 뇌혈관이나 허혈성 심장질환 같은 3대 진단비 보장 금액이 기대보다 낮게 책정되어 있거나, 수술비 특약에 특정 수술이나 치료에만 보험금이 지급되는 등 까다로운 제약 조건이 많습니다.
예를 들어 지방종 제거수술의 경우, '양성이라 보험이 안 된다'는 오해가 있지만, 실제로는 치료 목적 여부와 근육층 절제 등 수술 인정 기준에 따라 보장 여부가 달라질 수 있습니다.
이는 미래 의학 기술 발전을 고려할 때 현재의 구체적인 수술 특약에만 의존하는 것이 비효율적일 수 있음을 시사합니다. 따라서 다이렉트 수술비보험을 고려한다면, 단순히 보험료만을 볼 것이 아니라 각 특약의 세부 보장 범위와 지급 조건을 꼼꼼히 확인해야 합니다.
큰 질병 발생 시 소득 공백과 치료비에 유연하게 대처할 수 있도록, 수술비 특약의 제약 사항을 이해하고 진단비 보장과의 균형을 맞추는 현명한 선택이 중요합니다.