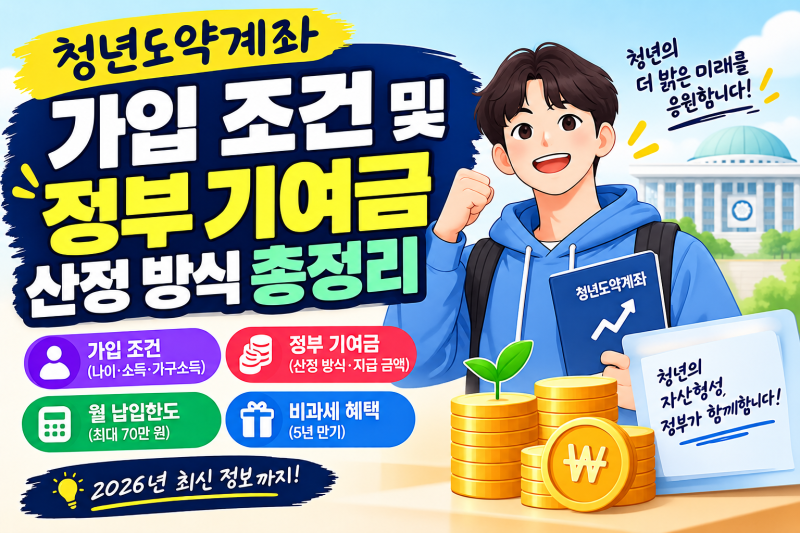
청년도약계좌는 만 19~34세 청년의 자산 형성을 돕는 정부 지원 금융 상품입니다. 개인 총급여 6천만 원 초과 시 정부기여금은 지급되지 않지만 비과세 혜택은 유지됩니다.
소득 구간별로 정부기여금 매칭 비율이 달라지며, 2026년 개편으로 가구 소득 기준이 완화되었습니다. 청년도약계좌는 2030 청년층의 안정적인 자산 형성과 목돈 마련을 지원하기 위해 정부가 마련한 핵심 금융 상품입니다.
매월 일정 금액을 납입하면 정부기여금과 이자소득 비과세 혜택을 받을 수 있어, 만기 시 최대 5천만 원 안팎의 목돈을 기대할 수 있습니다. 하지만 이러한 혜택을 온전히 누리기 위해서는 개인 소득 및 가구 소득 기준을 정확히 이해하는 것이 중요합니다.
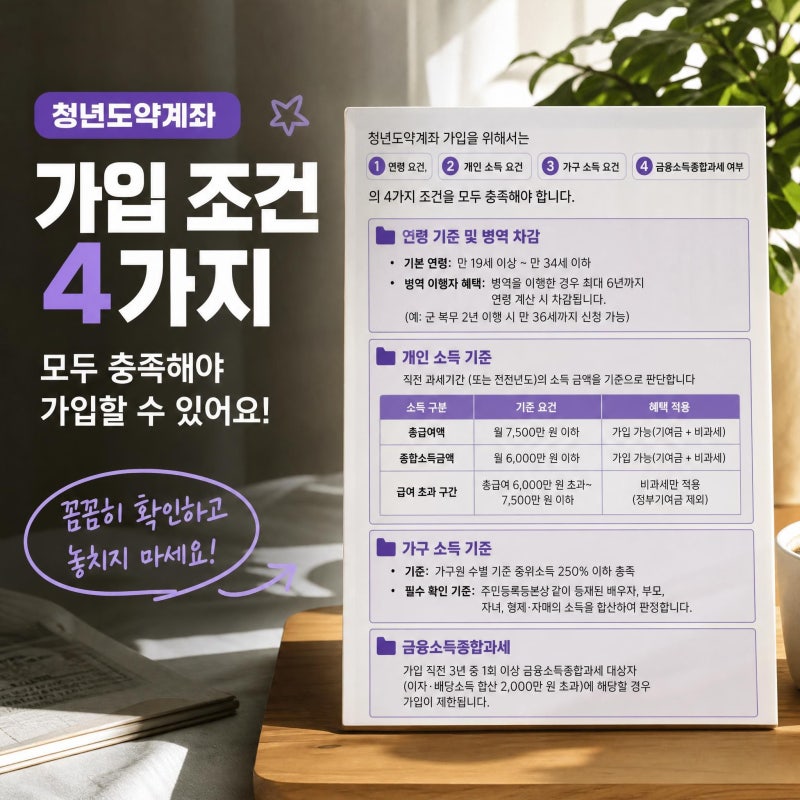
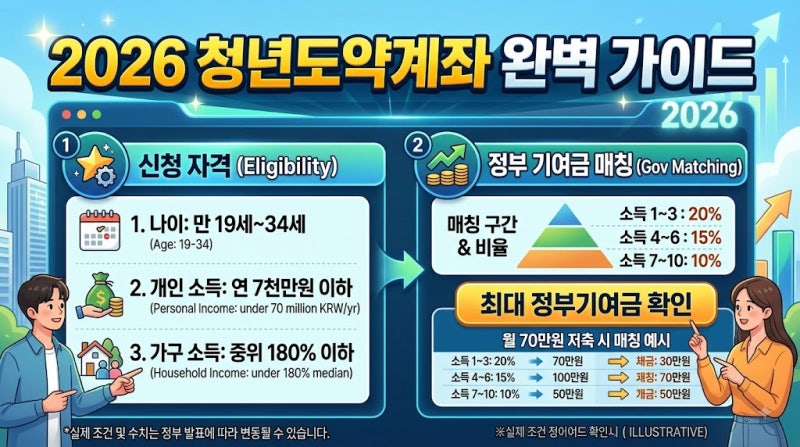
청년도약계좌의 가입 조건은 크게 네 가지입니다. 첫째, 연령은 만 19세 이상 34세 이하 청년으로, 병역 이행 기간은 최대 6년까지 연령 계산 시 차감됩니다.
둘째, 개인 소득은 직전 과세기간 총급여액 7,500만 원 이하(종합소득금액 6,300만 원 이하)여야 합니다. 특히 중요한 점은 총급여 6,000만 원을 초과하는 경우 정부기여금은 지급되지 않고 비과세 혜택만 적용된다는 사실입니다.
셋째, 가구 소득은 가구원 수별 기준 중위소득 250% 이하를 충족해야 하며, 2026년 개편으로 1인 가구는 중위소득 200% 이하, 2인 이상 가구는 180% 이하로 기준이 완화되어 더 많은 청년이 혜택을 받을 수 있게 되었습니다.
넷째, 직전 3개년 중 1회 이상 금융소득종합과세 대상자(이자·배당소득 2천만 원 초과)는 가입이 제한됩니다. 정부기여금은 개인 소득 구간에 따라 매칭 비율이 달라지며, 소득이 낮을수록 더 높은 비율로 지원받을 수 있습니다.
예를 들어, 총급여 2,400만 원 이하인 경우 월 40만 원 납입 시 최대 24,000원의 기여금을 받을 수 있습니다.
이처럼 청년도약계좌는 소득 기준에 따라 혜택이 달라지므로, 자신의 소득 상황을 정확히 파악하고 최적의 납입 전략을 세우는 것이 목돈 마련의 핵심입니다. 가입 전 반드시 본인의 소득과 가구 소득 기준을 면밀히 확인하여 최대 혜택을 놓치지 않기를 바랍니다.
소득 구간별로 정부기여금 매칭 비율이 달라지며, 2026년 개편으로 가구 소득 기준이 완화되었습니다. 청년도약계좌는 2030 청년층의 안정적인 자산 형성과 목돈 마련을 지원하기 위해 정부가 마련한 핵심 금융 상품입니다.
매월 일정 금액을 납입하면 정부기여금과 이자소득 비과세 혜택을 받을 수 있어, 만기 시 최대 5천만 원 안팎의 목돈을 기대할 수 있습니다. 하지만 이러한 혜택을 온전히 누리기 위해서는 개인 소득 및 가구 소득 기준을 정확히 이해하는 것이 중요합니다.
청년도약계좌의 가입 조건은 크게 네 가지입니다. 첫째, 연령은 만 19세 이상 34세 이하 청년으로, 병역 이행 기간은 최대 6년까지 연령 계산 시 차감됩니다.
둘째, 개인 소득은 직전 과세기간 총급여액 7,500만 원 이하(종합소득금액 6,300만 원 이하)여야 합니다. 특히 중요한 점은 총급여 6,000만 원을 초과하는 경우 정부기여금은 지급되지 않고 비과세 혜택만 적용된다는 사실입니다.
셋째, 가구 소득은 가구원 수별 기준 중위소득 250% 이하를 충족해야 하며, 2026년 개편으로 1인 가구는 중위소득 200% 이하, 2인 이상 가구는 180% 이하로 기준이 완화되어 더 많은 청년이 혜택을 받을 수 있게 되었습니다.
넷째, 직전 3개년 중 1회 이상 금융소득종합과세 대상자(이자·배당소득 2천만 원 초과)는 가입이 제한됩니다. 정부기여금은 개인 소득 구간에 따라 매칭 비율이 달라지며, 소득이 낮을수록 더 높은 비율로 지원받을 수 있습니다.
예를 들어, 총급여 2,400만 원 이하인 경우 월 40만 원 납입 시 최대 24,000원의 기여금을 받을 수 있습니다.
이처럼 청년도약계좌는 소득 기준에 따라 혜택이 달라지므로, 자신의 소득 상황을 정확히 파악하고 최적의 납입 전략을 세우는 것이 목돈 마련의 핵심입니다. 가입 전 반드시 본인의 소득과 가구 소득 기준을 면밀히 확인하여 최대 혜택을 놓치지 않기를 바랍니다.