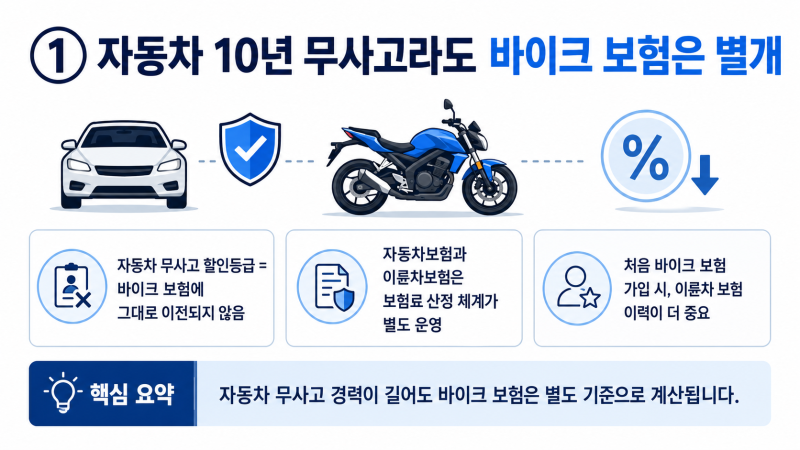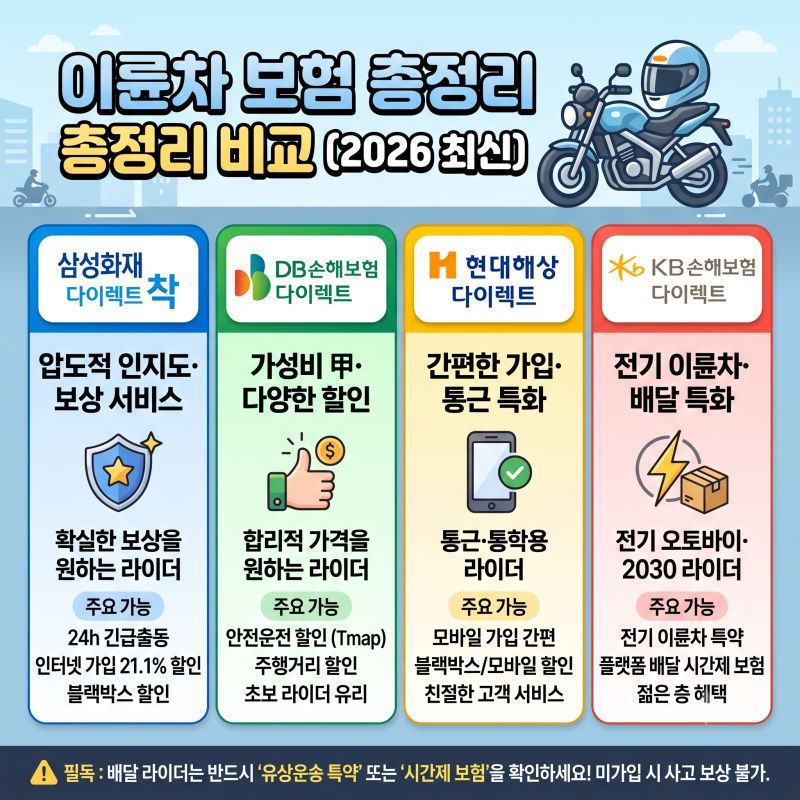
일반 자동차 운전자보험은 이륜차 사고를 보장하지 않으며, 이륜차 책임보험은 타인 피해만 보상합니다. KB손해보험 다이렉트 이륜차 보험은 유상운송, 비유상운송, 가정용 등 운행 목적에 따른 정확한 고지가 필수입니다.
용도 오분류 시 보상을 받지 못할 수 있으며, 유상운송 라이더를 위한 시간제 보험 등 맞춤형 상품도 제공됩니다.
오토바이 운행 중 발생할 수 있는 사고에 대비하기 위해 보험 가입은 필수적이지만, 일반 자동차 운전자보험으로는 이륜차 사고 시 형사적 책임을 보장받기 어렵습니다.
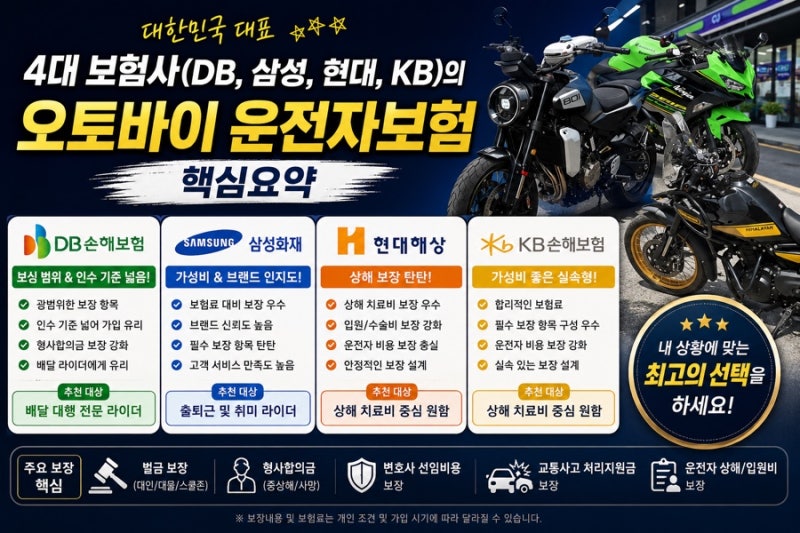
또한 의무 가입인 이륜차 책임보험은 타인의 피해만 보상할 뿐, 정작 본인의 형사합의금이나 벌금, 변호사비는 전혀 지급되지 않아 라이더 본인에게는 큰 위험으로 다가올 수 있습니다.
특히 kb손해보험 다이렉트 이륜차 보험 가입 시 가장 중요하게 고려해야 할 부분은 바로 '운행 목적'의 정확한 고지입니다.
유상운송 배달용, 비유상운송 배달용, 가정용 및 기타 용도 등 세 가지로 나뉘는 운행 목적을 잘못 선택할 경우, 사고 발생 시 보험 보상을 단 한 푼도 받지 못하는 치명적인 상황에 직면할 수 있습니다.
예를 들어, 부업으로 배달대행을 하면서 가정용으로 가입했다면 보상이 불가능해 모든 책임을 개인이 떠안아야 합니다. 다행히 KB손해보험은 유상운송 라이더를 위한 시간제 보험 등 맞춤형 연계 요금제를 제공하여 보험료 부담을 덜어주고 있습니다.
따라서 kb손해보험 다이렉트 이륜차 보험에 가입할 때는 자신의 실제 운행 목적을 정확히 파악하고, 여러 보험사의 견적을 비교하여 가장 적합한 보장과 할인 혜택을 찾아야 합니다.
스마트폰으로 간편하게 보험료를 조회하고 가입할 수 있으니, 꼼꼼하게 확인하여 예상치 못한 사고에도 든든하게 대비하시길 바랍니다.
용도 오분류 시 보상을 받지 못할 수 있으며, 유상운송 라이더를 위한 시간제 보험 등 맞춤형 상품도 제공됩니다.
오토바이 운행 중 발생할 수 있는 사고에 대비하기 위해 보험 가입은 필수적이지만, 일반 자동차 운전자보험으로는 이륜차 사고 시 형사적 책임을 보장받기 어렵습니다.
또한 의무 가입인 이륜차 책임보험은 타인의 피해만 보상할 뿐, 정작 본인의 형사합의금이나 벌금, 변호사비는 전혀 지급되지 않아 라이더 본인에게는 큰 위험으로 다가올 수 있습니다.
특히 kb손해보험 다이렉트 이륜차 보험 가입 시 가장 중요하게 고려해야 할 부분은 바로 '운행 목적'의 정확한 고지입니다.
유상운송 배달용, 비유상운송 배달용, 가정용 및 기타 용도 등 세 가지로 나뉘는 운행 목적을 잘못 선택할 경우, 사고 발생 시 보험 보상을 단 한 푼도 받지 못하는 치명적인 상황에 직면할 수 있습니다.
예를 들어, 부업으로 배달대행을 하면서 가정용으로 가입했다면 보상이 불가능해 모든 책임을 개인이 떠안아야 합니다. 다행히 KB손해보험은 유상운송 라이더를 위한 시간제 보험 등 맞춤형 연계 요금제를 제공하여 보험료 부담을 덜어주고 있습니다.
따라서 kb손해보험 다이렉트 이륜차 보험에 가입할 때는 자신의 실제 운행 목적을 정확히 파악하고, 여러 보험사의 견적을 비교하여 가장 적합한 보장과 할인 혜택을 찾아야 합니다.
스마트폰으로 간편하게 보험료를 조회하고 가입할 수 있으니, 꼼꼼하게 확인하여 예상치 못한 사고에도 든든하게 대비하시길 바랍니다.