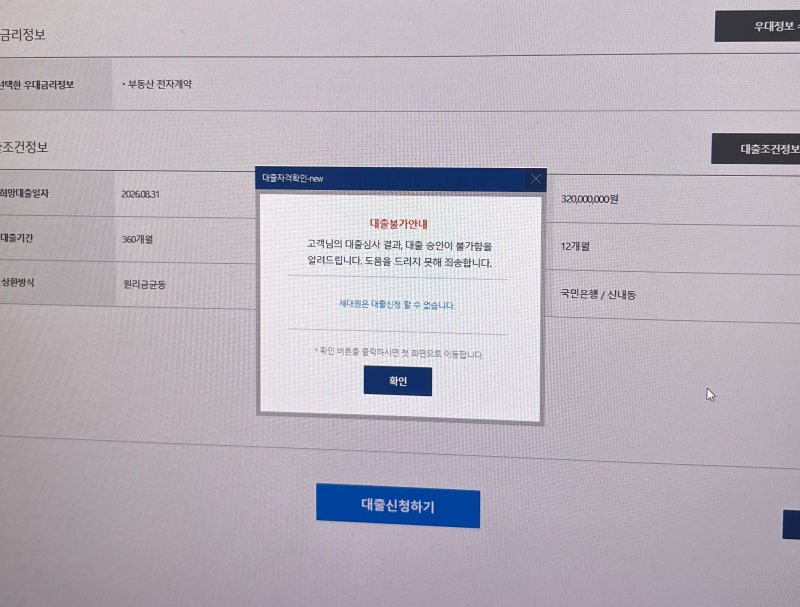

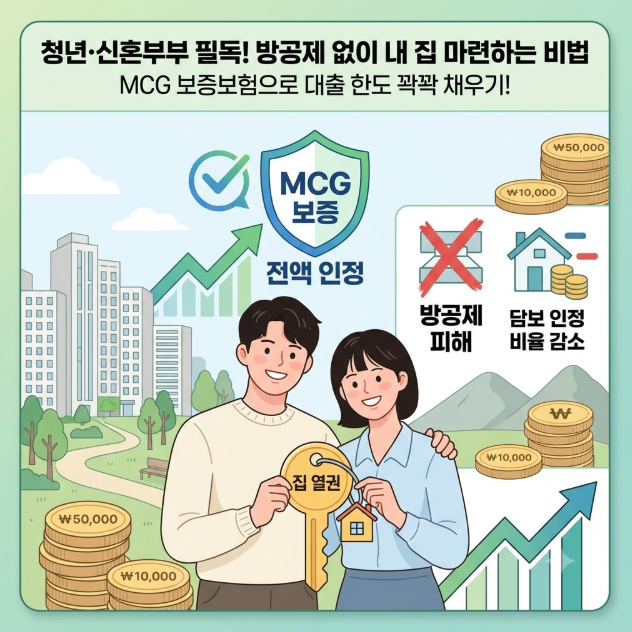
생애최초 디딤돌 대출은 LTV 80%까지 가능하다고 알려져 있지만, 실제 대출 실행 시 방공제(소액임차보증금 공제)로 인해 대출 한도가 크게 줄어들 수 있습니다.
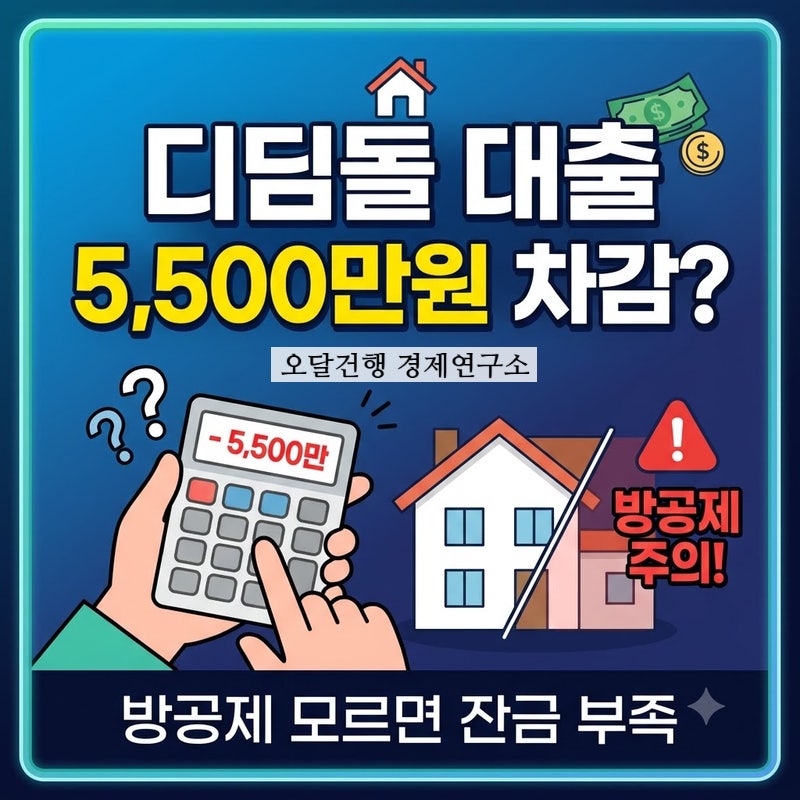
특히 수도권 주택 매수 시 5,500만 원 가량의 대출금이 감액되어 잔금 지급에 어려움을 겪는 사례가 발생하고 있습니다. 이는 주택임대차보호법상 세입자 최우선변제금을 은행이 선순위로 공제하기 때문이며, 잔금일 전 반드시 확인해야 할 중요한 함정입니다.
생애 처음으로 내 집 마련의 꿈을 안고 디딤돌 대출을 신청하는 많은 무주택 세대주들이 예상치 못한 난관에 부딪히곤 합니다.
LTV 80%를 기대하며 잔금 계획을 세웠지만, 실제 대출 심사 과정에서 수천만 원의 대출 한도가 감액되는 '방공제'라는 복병을 만나기 때문입니다.
특히 수도권 주택 매수 시에는 최대 5,500만 원까지 대출금이 줄어들어 잔금 지급일에 큰 혼란과 패닉을 겪는 경우가 빈번합니다.
방공제는 법적 명칭인 '소액임차보증금 공제'를 줄인 말로, 주택임대차보호법에 따라 세입자가 살고 있는 집이 경매로 넘어갈 경우, 영세 세입자의 최소한의 주거 안정을 위해 은행 등 다른 1순위 근저당권자보다 세입자의 보증금 중 일정 금액을 국가가 가장 먼저 배당(최우선변제금)해 주도록 규정하고 있습니다.
은행은 대출 실행 시 이러한 최우선변제금을 미리 공제하여 대출 한도를 산정하기 때문에, LTV 80%가 적용되더라도 실제 대출금은 예상보다 적게 나올 수밖에 없습니다.
생애최초 디딤돌 대출은 부부합산 연소득 7,000만 원(신혼 8,500만 원), 순자산 5.11억 원 이하, 주택 가격 5억 원(신혼 6억 원) 이하 등의 자격 요건을 갖춰야 합니다.
따라서 디딤돌 대출을 계획하고 있다면, LTV만 믿고 덜컥 계약하기보다는 방공제 규정을 반드시 숙지하고 본인의 상황에 맞는 실제 대출 한도를 정확히 파악하는 것이 중요합니다.
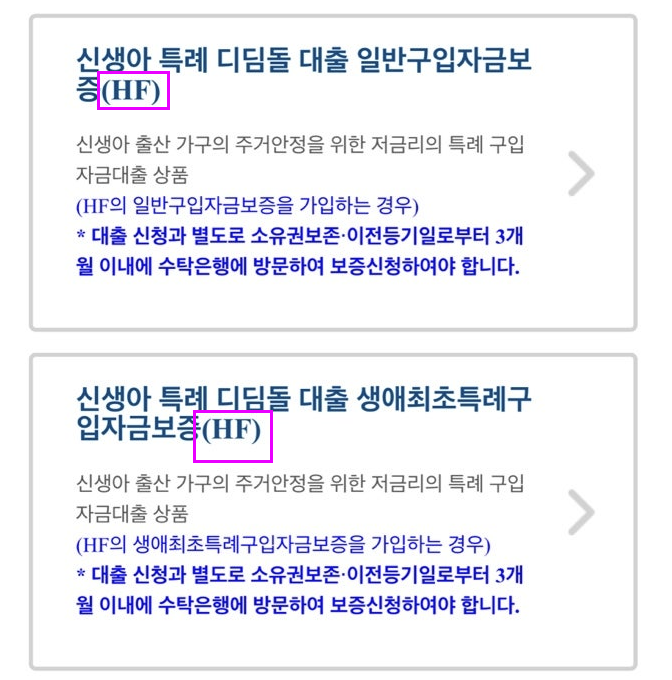
잔금일 직전에 대출 한도 부족으로 인한 불상사를 막기 위해서는 사전에 은행 또는 주택금융공사를 통해 방공제 적용 여부와 예상 감액 금액을 꼼꼼히 확인하고 자금 계획을 수립해야 합니다. 이러한 철저한 준비만이 내 집 마련의 꿈을 안전하게 이룰 수 있는 길입니다.
특히 수도권 주택 매수 시 5,500만 원 가량의 대출금이 감액되어 잔금 지급에 어려움을 겪는 사례가 발생하고 있습니다. 이는 주택임대차보호법상 세입자 최우선변제금을 은행이 선순위로 공제하기 때문이며, 잔금일 전 반드시 확인해야 할 중요한 함정입니다.
생애 처음으로 내 집 마련의 꿈을 안고 디딤돌 대출을 신청하는 많은 무주택 세대주들이 예상치 못한 난관에 부딪히곤 합니다.
LTV 80%를 기대하며 잔금 계획을 세웠지만, 실제 대출 심사 과정에서 수천만 원의 대출 한도가 감액되는 '방공제'라는 복병을 만나기 때문입니다.
특히 수도권 주택 매수 시에는 최대 5,500만 원까지 대출금이 줄어들어 잔금 지급일에 큰 혼란과 패닉을 겪는 경우가 빈번합니다.
방공제는 법적 명칭인 '소액임차보증금 공제'를 줄인 말로, 주택임대차보호법에 따라 세입자가 살고 있는 집이 경매로 넘어갈 경우, 영세 세입자의 최소한의 주거 안정을 위해 은행 등 다른 1순위 근저당권자보다 세입자의 보증금 중 일정 금액을 국가가 가장 먼저 배당(최우선변제금)해 주도록 규정하고 있습니다.
은행은 대출 실행 시 이러한 최우선변제금을 미리 공제하여 대출 한도를 산정하기 때문에, LTV 80%가 적용되더라도 실제 대출금은 예상보다 적게 나올 수밖에 없습니다.
생애최초 디딤돌 대출은 부부합산 연소득 7,000만 원(신혼 8,500만 원), 순자산 5.11억 원 이하, 주택 가격 5억 원(신혼 6억 원) 이하 등의 자격 요건을 갖춰야 합니다.
따라서 디딤돌 대출을 계획하고 있다면, LTV만 믿고 덜컥 계약하기보다는 방공제 규정을 반드시 숙지하고 본인의 상황에 맞는 실제 대출 한도를 정확히 파악하는 것이 중요합니다.
잔금일 직전에 대출 한도 부족으로 인한 불상사를 막기 위해서는 사전에 은행 또는 주택금융공사를 통해 방공제 적용 여부와 예상 감액 금액을 꼼꼼히 확인하고 자금 계획을 수립해야 합니다. 이러한 철저한 준비만이 내 집 마련의 꿈을 안전하게 이룰 수 있는 길입니다.