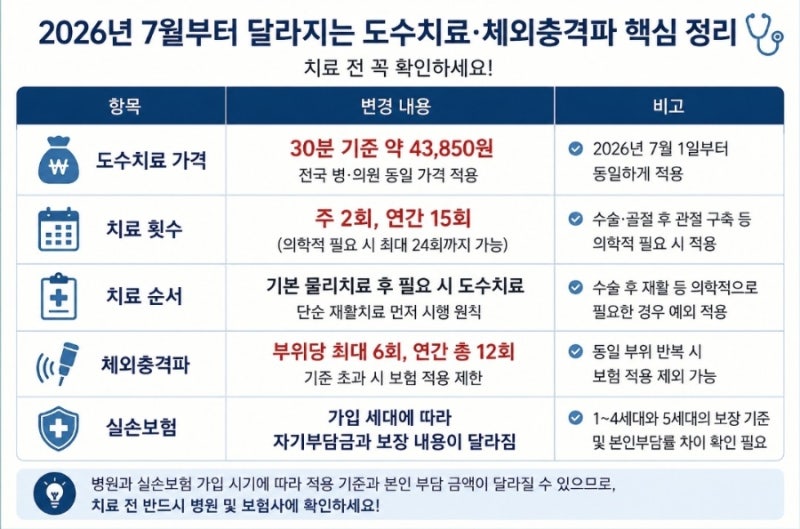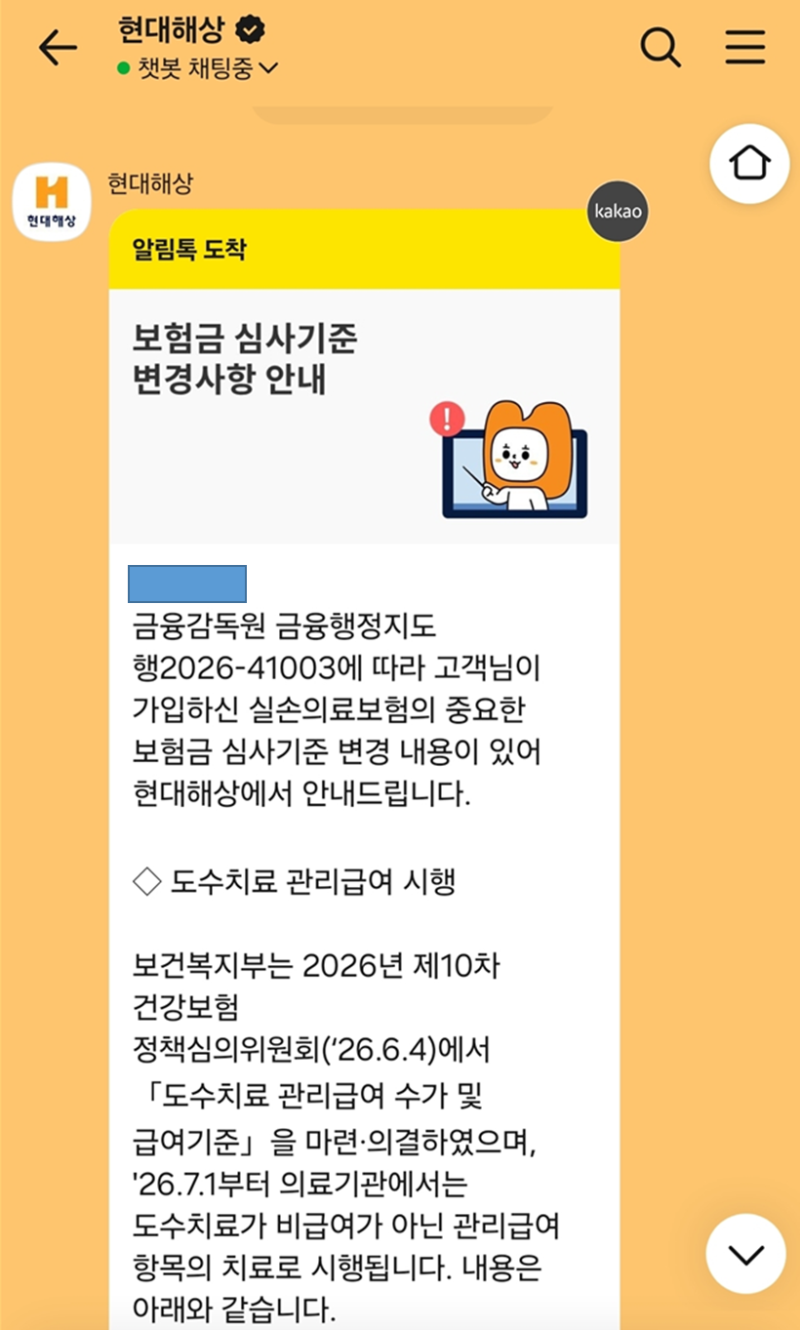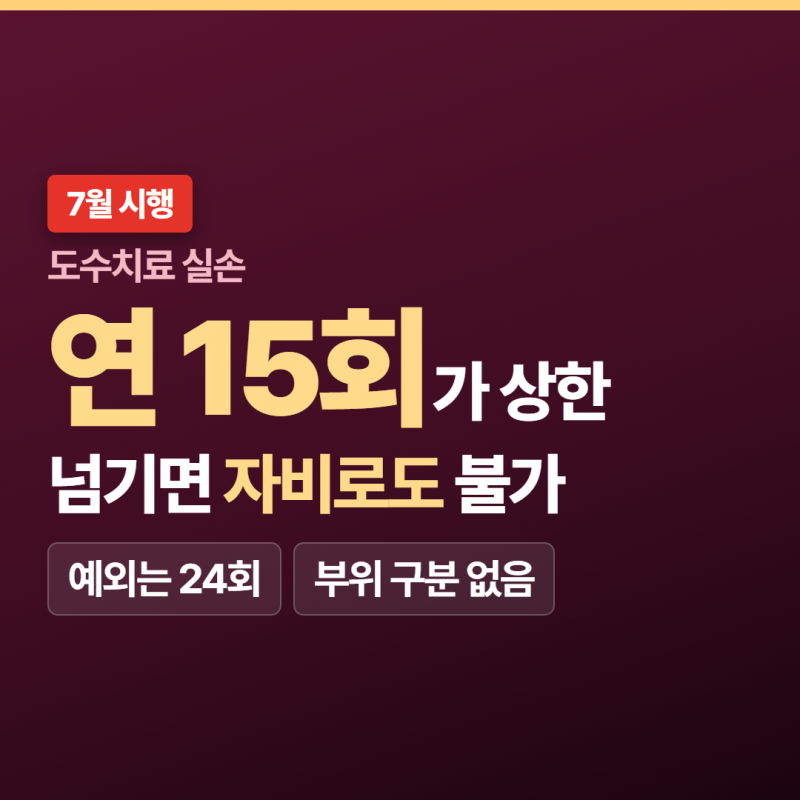
2026년 7월 1일부터 도수치료는 관리급여로 전환되며 연간 15회로 횟수가 제한됩니다. 기존 비급여 평균 11만원이던 1회 치료비는 43,850원으로 낮아졌으나, 본인부담률은 95%로 높아졌습니다.
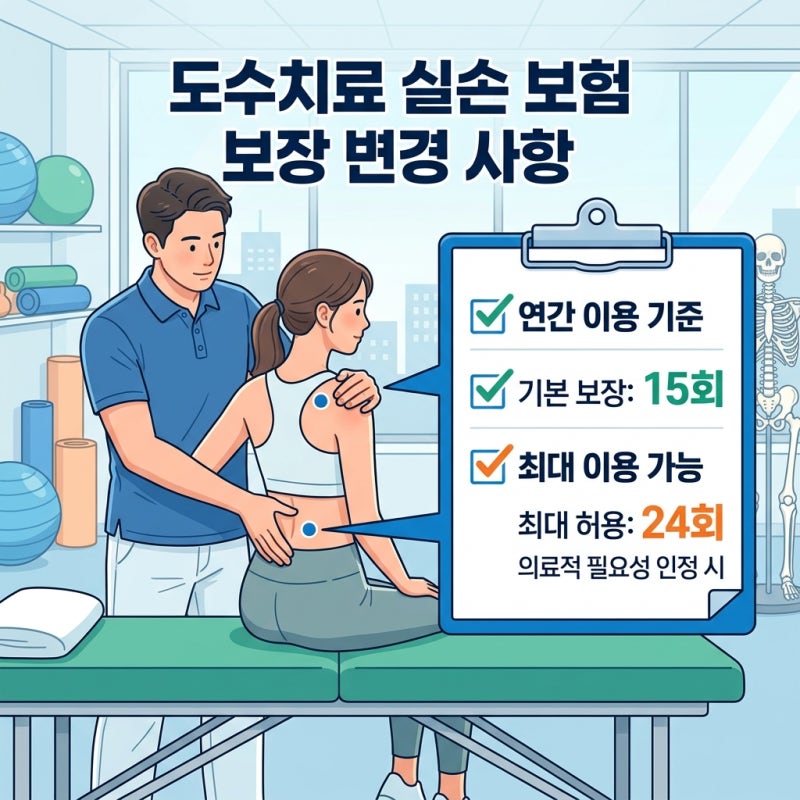
연간 횟수 기준은 매년 1월 1일부터 12월 31일까지의 회계연도를 따르며, 특정 의학적 조건 시 최대 24회까지 인정될 수 있습니다. 2026년 7월 1일부터 실손보험 도수치료에 대한 중요한 변화가 시작되었습니다.
기존에는 비급여 항목으로 횟수 제한 없이 비용만 감당하면 받을 수 있었던 도수치료가 이제는 새로운 기준에 따라 관리됩니다. 많은 분들이 5세대 실손보험으로 전환을 고민하며 도수치료 횟수에 대한 혼란을 겪고 있는데, 이 변화의 핵심을 정확히 이해하는 것이 중요합니다.
단순히 가격이 싸졌다고 생각했다가는 예상치 못한 상황에 직면할 수 있습니다. 가장 큰 변화는 도수치료가 '관리급여' 항목으로 전환되었다는 점입니다. 이에 따라 연간 총 15회로 횟수 상한이 설정되었으며, 주 2회 이내로 제한됩니다.
과거 비급여 시절 연간 수십 회를 받던 방식은 더 이상 불가능해진 것입니다. 치료비 또한 1회당 43,850원으로 전국이 동일해졌고, 건강보험 본인부담률은 95%로 정해졌습니다.
이는 기존 평균 11만 원 안팎이던 비용에 비하면 낮아진 것이지만, 환자 본인 부담은 여전히 높은 수준입니다. 여기서 '연간'의 기준은 치료 시작일로부터 1년이 아닌, 매년 1월 1일부터 12월 31일까지의 회계연도를 의미합니다.
다만, 관절의 구축이나 강직 등 명확한 의학적 증상이 있는 경우에는 최대 24회까지 예외적으로 인정될 수 있습니다.
또한, 도수치료는 기본 물리치료나 재활치료를 먼저 시행한 후 의학적 필요성에 따라 진행되어야 하며, 진료기록에 치료 내용과 효과가 명확히 기록되어야 실손보험 청구가 원활해집니다.
체외충격파 치료 역시 주 1회, 연간 12회(부위당 6회)로 제한되니 함께 유의해야 합니다. 이처럼 2026년 7월부터 실손 도수치료 횟수 및 기준이 대폭 변경됨에 따라, 자신의 치료 계획과 실손보험 가입 조건을 면밀히 검토해야 합니다.
단순히 보험 세대만 고려할 것이 아니라, 연간 받을 수 있는 횟수와 청구 조건을 정확히 파악하는 것이 현명한 보험 활용의 첫걸음입니다. 변경된 제도를 숙지하여 불필요한 혼란을 피하고, 필요한 치료를 효과적으로 받으시길 바랍니다.
연간 횟수 기준은 매년 1월 1일부터 12월 31일까지의 회계연도를 따르며, 특정 의학적 조건 시 최대 24회까지 인정될 수 있습니다. 2026년 7월 1일부터 실손보험 도수치료에 대한 중요한 변화가 시작되었습니다.
기존에는 비급여 항목으로 횟수 제한 없이 비용만 감당하면 받을 수 있었던 도수치료가 이제는 새로운 기준에 따라 관리됩니다. 많은 분들이 5세대 실손보험으로 전환을 고민하며 도수치료 횟수에 대한 혼란을 겪고 있는데, 이 변화의 핵심을 정확히 이해하는 것이 중요합니다.
단순히 가격이 싸졌다고 생각했다가는 예상치 못한 상황에 직면할 수 있습니다. 가장 큰 변화는 도수치료가 '관리급여' 항목으로 전환되었다는 점입니다. 이에 따라 연간 총 15회로 횟수 상한이 설정되었으며, 주 2회 이내로 제한됩니다.
과거 비급여 시절 연간 수십 회를 받던 방식은 더 이상 불가능해진 것입니다. 치료비 또한 1회당 43,850원으로 전국이 동일해졌고, 건강보험 본인부담률은 95%로 정해졌습니다.
이는 기존 평균 11만 원 안팎이던 비용에 비하면 낮아진 것이지만, 환자 본인 부담은 여전히 높은 수준입니다. 여기서 '연간'의 기준은 치료 시작일로부터 1년이 아닌, 매년 1월 1일부터 12월 31일까지의 회계연도를 의미합니다.
다만, 관절의 구축이나 강직 등 명확한 의학적 증상이 있는 경우에는 최대 24회까지 예외적으로 인정될 수 있습니다.
또한, 도수치료는 기본 물리치료나 재활치료를 먼저 시행한 후 의학적 필요성에 따라 진행되어야 하며, 진료기록에 치료 내용과 효과가 명확히 기록되어야 실손보험 청구가 원활해집니다.
체외충격파 치료 역시 주 1회, 연간 12회(부위당 6회)로 제한되니 함께 유의해야 합니다. 이처럼 2026년 7월부터 실손 도수치료 횟수 및 기준이 대폭 변경됨에 따라, 자신의 치료 계획과 실손보험 가입 조건을 면밀히 검토해야 합니다.
단순히 보험 세대만 고려할 것이 아니라, 연간 받을 수 있는 횟수와 청구 조건을 정확히 파악하는 것이 현명한 보험 활용의 첫걸음입니다. 변경된 제도를 숙지하여 불필요한 혼란을 피하고, 필요한 치료를 효과적으로 받으시길 바랍니다.