자동차보험은 차량 명의자와 피보험자, 실제 운전자가 다를 경우 보장 범위에 대한 명확한 이해가 필수적입니다. 공동명의 차량의 경우 단 1인의 이름으로 보험을 가입하되, 다른 공동명의자가 운전하려면 반드시 '부부한정' 또는 '가족한정' 특약을 추가해야 합니다.
차량 명의를 이전할 때는 새로운 차주 명의로 의무보험을 먼저 가입한 후 등록 절차를 진행해야 불이익을 피할 수 있습니다. 자동차보험은 차량 소유주와 보험 가입자, 그리고 실제 운전자가 다를 때 복잡한 상황을 야기할 수 있습니다.
특히 '자동차보험 명의 다른사람'이라는 키워드처럼 명의가 다른 경우, 보험 보장을 제대로 받지 못하는 치명적인 상황이 발생할 수 있어 주의가 필요합니다. 가장 흔한 사례는 공동명의 차량입니다.
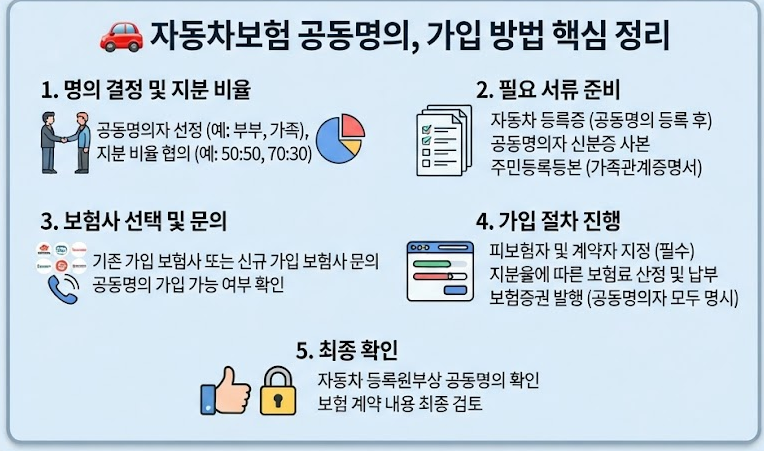
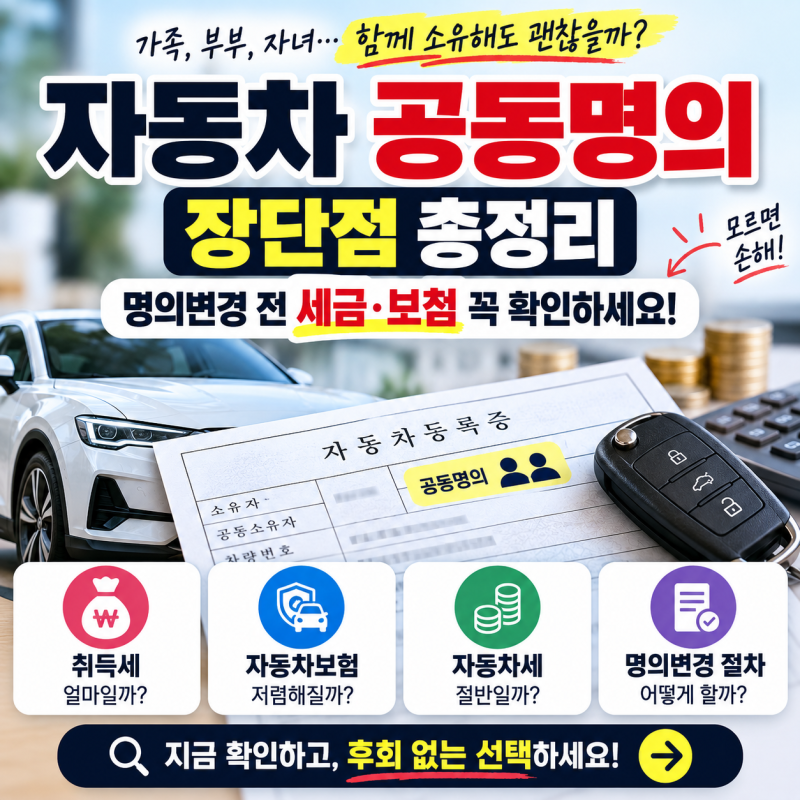
공동명의 차량은 등록증상 여러 명의 이름이 올라가지만, 자동차보험은 공동명의자 중 단 한 명의 이름(기명피보험자)으로만 가입해야 합니다.
이때 중요한 것은, 기명피보험자가 아닌 다른 공동명의자가 차량을 운전할 경우를 대비해 '부부한정' 또는 '가족한정'과 같은 운전자 범위 특약을 반드시 추가해야 한다는 점입니다.
이 특약이 없다면, 명의가 다른 공동명의자가 운전 중 사고를 내더라도 보험 보상을 전혀 받을 수 없게 됩니다.
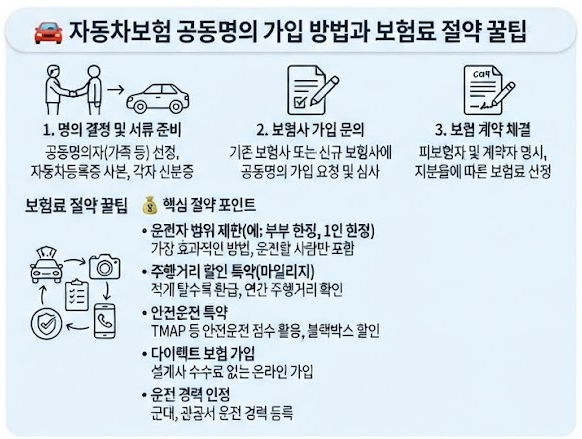
보험료 절감을 위해서는 운전 경력이 길고 사고 이력이 적은 사람을 기명피보험자로 선정하는 것이 유리하며, 다이렉트 보험을 통해 여러 보험사의 견적을 비교하는 것이 좋습니다.
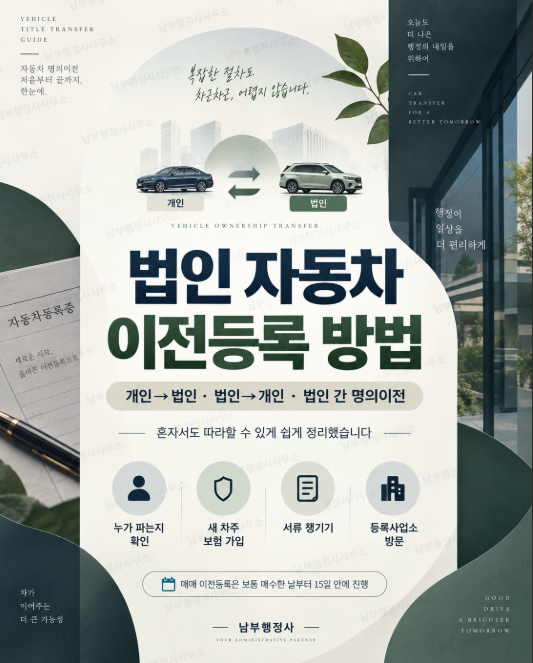
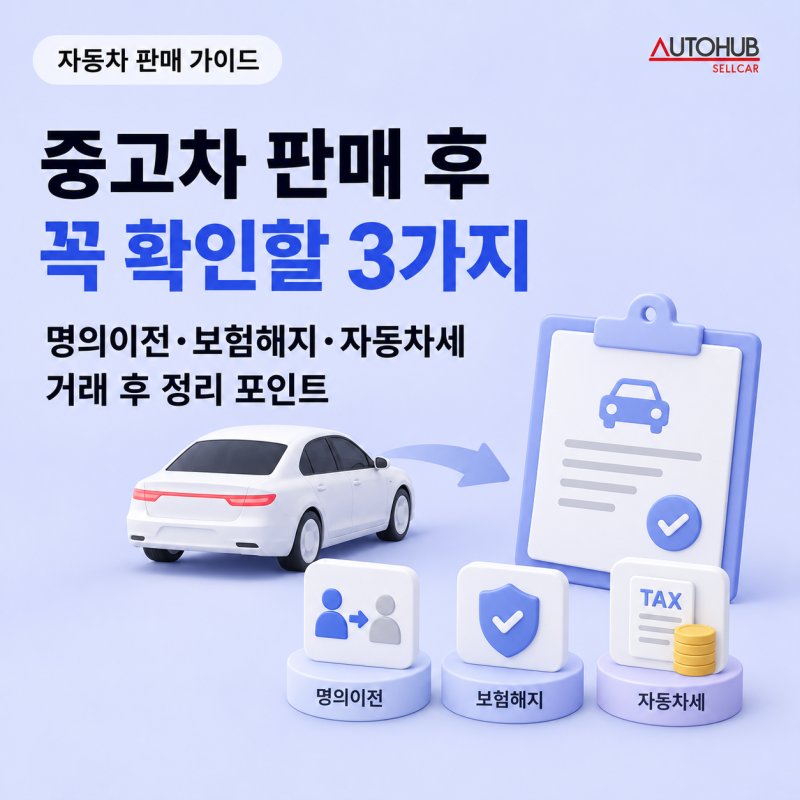
또한, 차량 명의가 완전히 바뀌는 이전등록의 경우, 새로운 차주 명의로 자동차 의무보험을 먼저 가입하는 것이 필수입니다. 보험 가입 여부는 차량 등록 과정에서 확인되므로, 미리 처리하지 않으면 등록 절차가 지연되거나 불이익을 받을 수 있습니다.
단순히 가족이라는 이유만으로 여러 대의 차량을 한 증권으로 묶는 '동일증권'은 피보험자가 동일할 때만 가능하며, 명의가 다른 차량에는 적용되지 않는다는 점도 명심해야 합니다.
따라서 자동차보험 가입 시에는 명의자와 운전자의 관계, 그리고 필요한 특약을 꼼꼼히 확인하여 예상치 못한 사고에 대비하는 것이 현명합니다.
차량 명의를 이전할 때는 새로운 차주 명의로 의무보험을 먼저 가입한 후 등록 절차를 진행해야 불이익을 피할 수 있습니다. 자동차보험은 차량 소유주와 보험 가입자, 그리고 실제 운전자가 다를 때 복잡한 상황을 야기할 수 있습니다.
특히 '자동차보험 명의 다른사람'이라는 키워드처럼 명의가 다른 경우, 보험 보장을 제대로 받지 못하는 치명적인 상황이 발생할 수 있어 주의가 필요합니다. 가장 흔한 사례는 공동명의 차량입니다.
공동명의 차량은 등록증상 여러 명의 이름이 올라가지만, 자동차보험은 공동명의자 중 단 한 명의 이름(기명피보험자)으로만 가입해야 합니다.
이때 중요한 것은, 기명피보험자가 아닌 다른 공동명의자가 차량을 운전할 경우를 대비해 '부부한정' 또는 '가족한정'과 같은 운전자 범위 특약을 반드시 추가해야 한다는 점입니다.
이 특약이 없다면, 명의가 다른 공동명의자가 운전 중 사고를 내더라도 보험 보상을 전혀 받을 수 없게 됩니다.
보험료 절감을 위해서는 운전 경력이 길고 사고 이력이 적은 사람을 기명피보험자로 선정하는 것이 유리하며, 다이렉트 보험을 통해 여러 보험사의 견적을 비교하는 것이 좋습니다.
또한, 차량 명의가 완전히 바뀌는 이전등록의 경우, 새로운 차주 명의로 자동차 의무보험을 먼저 가입하는 것이 필수입니다. 보험 가입 여부는 차량 등록 과정에서 확인되므로, 미리 처리하지 않으면 등록 절차가 지연되거나 불이익을 받을 수 있습니다.
단순히 가족이라는 이유만으로 여러 대의 차량을 한 증권으로 묶는 '동일증권'은 피보험자가 동일할 때만 가능하며, 명의가 다른 차량에는 적용되지 않는다는 점도 명심해야 합니다.
따라서 자동차보험 가입 시에는 명의자와 운전자의 관계, 그리고 필요한 특약을 꼼꼼히 확인하여 예상치 못한 사고에 대비하는 것이 현명합니다.