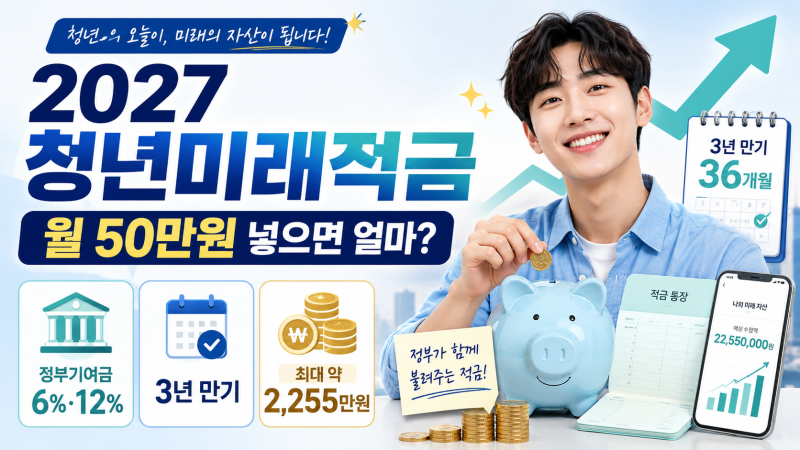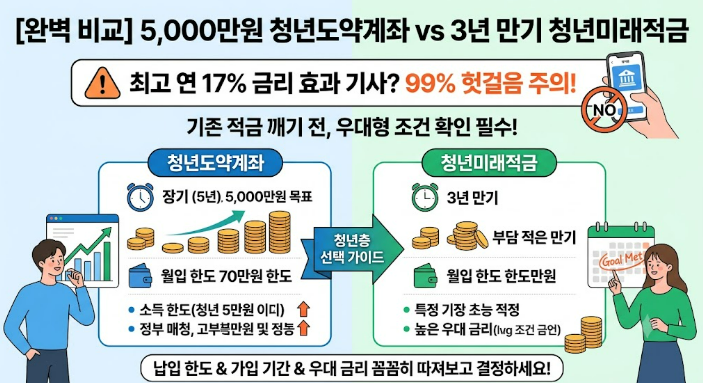


청년미래적금은 일반형과 우대형으로 나뉘며, 월 납입액과 금리 조건에 따라 만기금액이 달라집니다. 월 50만원 납입 시 일반형은 약 2,110만~2,138만원, 우대형은 약 2,227만~2,255만원을 수령할 수 있습니다.
연 19.4% 금리는 정부기여금과 비과세 혜택을 포함한 환산 효과이며, 실제 은행 금리는 연 7~8% 수준입니다. 청년미래적금은 청년층의 자산 형성을 돕기 위해 정부와 금융권이 협력하여 설계한 정책형 금융상품입니다.
많은 청년들이 이 적금의 만기 시 예상 수령액, 특히 일반형의 만기금액에 대해 궁금해합니다. 단순히 높은 금리만 보고 가입하기보다는, 자신의 납입 조건과 유형에 따라 실제 받게 될 금액이 어떻게 달라지는지 정확히 이해하는 것이 중요합니다.
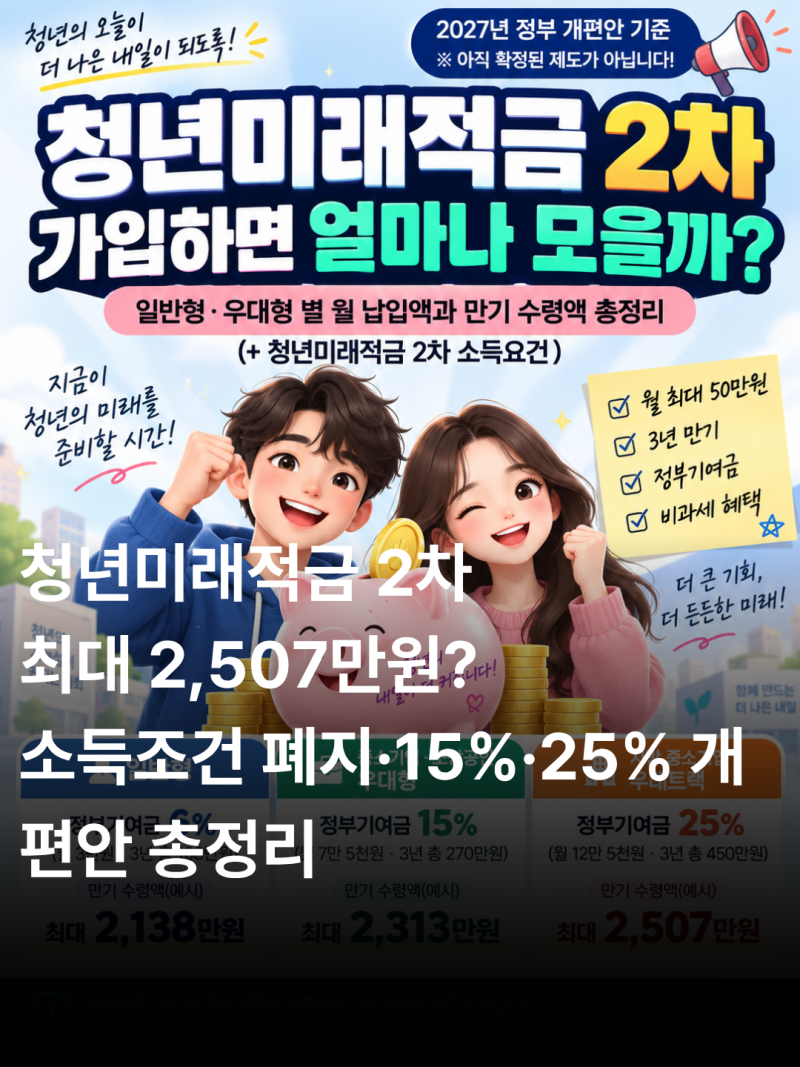
청년미래적금의 만기금액은 월 납입액, 납입 기간, 적용 금리, 그리고 정부기여금에 따라 결정됩니다. 특히 일반형과 우대형은 정부기여금 비율에서 큰 차이를 보입니다.
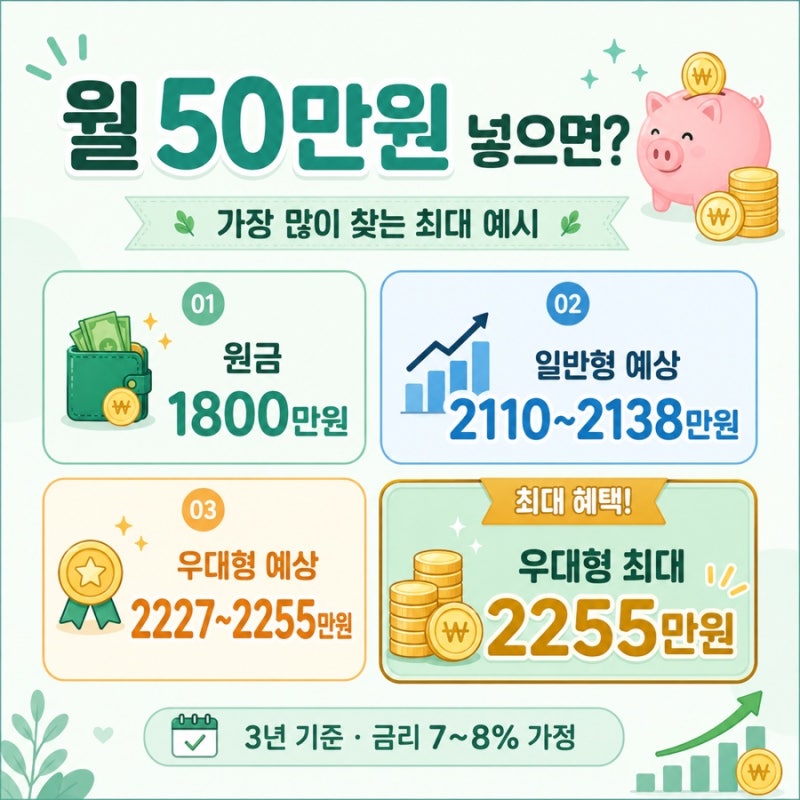
예를 들어, 월 50만원을 3년간 꾸준히 납입할 경우, 일반형은 약 2,110만원에서 2,138만원을 기대할 수 있는 반면, 우대형은 약 2,227만원에서 2,255만원까지 수령할 수 있어 100만원 이상의 차이가 발생합니다.
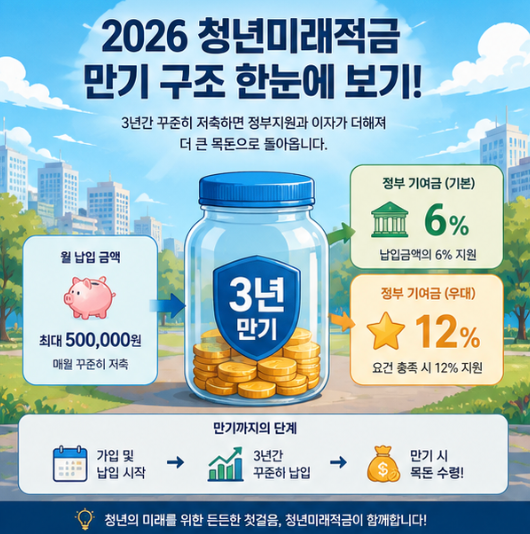
이는 일반형이 납입액의 6%, 우대형이 12%의 정부기여금을 지원받기 때문입니다. 흔히 언급되는 연 19.4%와 같은 높은 금리는 실제 은행 금리가 아닌, 정부기여금과 이자소득 비과세 혜택을 모두 포함한 환산 효과임을 인지해야 합니다.
실제 은행 금리는 연 7~8% 수준입니다. 따라서 청년미래적금 가입을 고려한다면, 본인의 소득 기준과 가입 유형을 정확히 확인하고, 월 납입 여력을 신중하게 계산하여 중도 해지 없이 만기까지 유지하는 것이 중요합니다.
최대한의 혜택을 누릴 수 있도록 관련 정책 변화에도 지속적인 관심을 기울이는 것이 좋습니다.
연 19.4% 금리는 정부기여금과 비과세 혜택을 포함한 환산 효과이며, 실제 은행 금리는 연 7~8% 수준입니다. 청년미래적금은 청년층의 자산 형성을 돕기 위해 정부와 금융권이 협력하여 설계한 정책형 금융상품입니다.
많은 청년들이 이 적금의 만기 시 예상 수령액, 특히 일반형의 만기금액에 대해 궁금해합니다. 단순히 높은 금리만 보고 가입하기보다는, 자신의 납입 조건과 유형에 따라 실제 받게 될 금액이 어떻게 달라지는지 정확히 이해하는 것이 중요합니다.
청년미래적금의 만기금액은 월 납입액, 납입 기간, 적용 금리, 그리고 정부기여금에 따라 결정됩니다. 특히 일반형과 우대형은 정부기여금 비율에서 큰 차이를 보입니다.
예를 들어, 월 50만원을 3년간 꾸준히 납입할 경우, 일반형은 약 2,110만원에서 2,138만원을 기대할 수 있는 반면, 우대형은 약 2,227만원에서 2,255만원까지 수령할 수 있어 100만원 이상의 차이가 발생합니다.
이는 일반형이 납입액의 6%, 우대형이 12%의 정부기여금을 지원받기 때문입니다. 흔히 언급되는 연 19.4%와 같은 높은 금리는 실제 은행 금리가 아닌, 정부기여금과 이자소득 비과세 혜택을 모두 포함한 환산 효과임을 인지해야 합니다.
실제 은행 금리는 연 7~8% 수준입니다. 따라서 청년미래적금 가입을 고려한다면, 본인의 소득 기준과 가입 유형을 정확히 확인하고, 월 납입 여력을 신중하게 계산하여 중도 해지 없이 만기까지 유지하는 것이 중요합니다.
최대한의 혜택을 누릴 수 있도록 관련 정책 변화에도 지속적인 관심을 기울이는 것이 좋습니다.