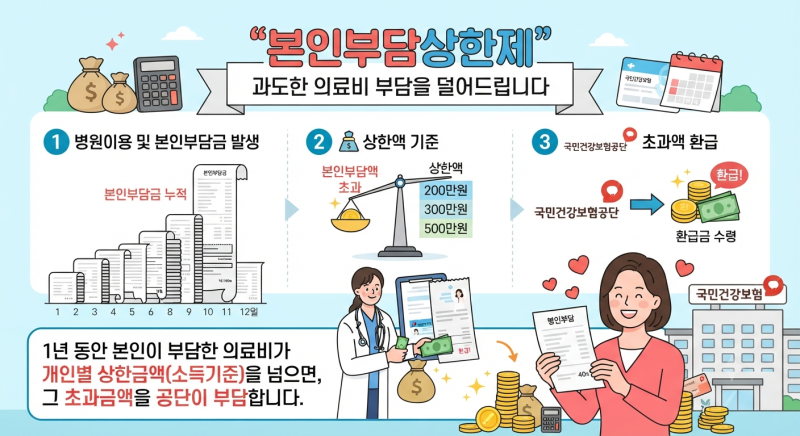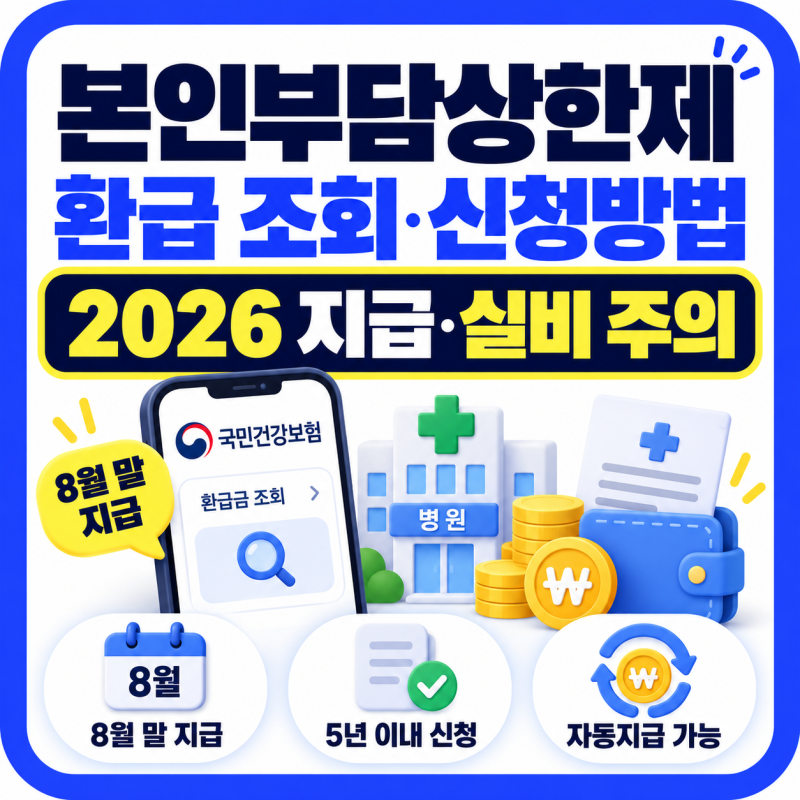
병원비 환급금은 국민건강보험공단의 본인부담상한액 초과금, 과다 납부한 본인부담금환급금, 민간 보험사의 실손보험금으로 구분됩니다. 본인부담상한제는 연간 의료비가 개인별 소득 수준에 따른 상한액을 초과할 경우, 초과분을 건강보험공단이 돌려주는 제도입니다.
본인부담상한제 환급금과 실비보험금은 중복 수령이 불가능하며, 실비보험사는 환급금을 제외한 나머지 금액만 보상하므로 주의가 필요합니다. 많은 사람이 병원비 환급금에 대해 막연하게 알고 있지만, 그 종류와 신청 방법은 생각보다 복잡합니다.
흔히 병원비 환급금이라 불리는 돈은 크게 국민건강보험공단의 본인부담상한액 초과금, 과다 납부한 본인부담금환급금, 그리고 개인이 가입한 민간 보험사의 실손보험금으로 나뉩니다.
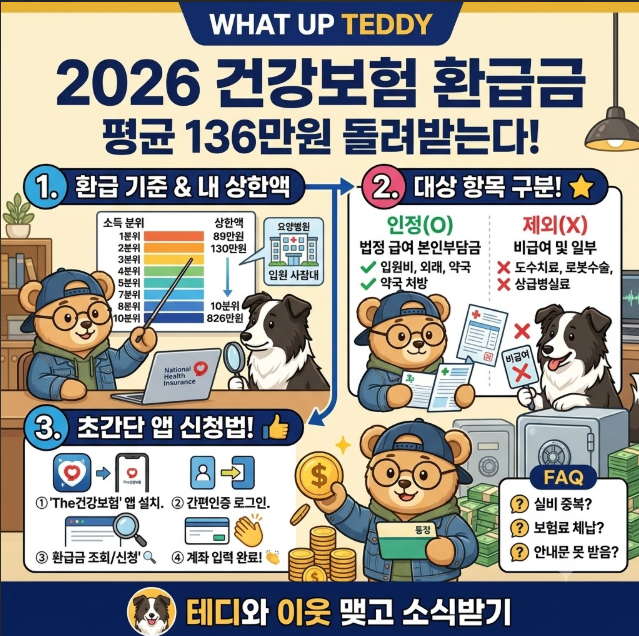
이 세 가지는 발생 원인과 신청하는 곳이 다르므로, 어떤 환급을 의미하는지 정확히 구분하는 것이 중요합니다. 특히 본인부담상한제는 연간 의료비가 개인별 소득 수준에 따라 정해진 상한액을 초과할 경우, 그 초과분을 건강보험공단이 부담하는 제도입니다.
이 상한액은 소득 분위에 따라 차등 적용되며, 저소득층일수록 상한액이 낮아 더 많은 혜택을 받을 수 있습니다. 하지만 여기서 중요한 사실은 본인부담상한제 환급금과 실비보험금은 중복 수령이 불가능하다는 점입니다.
건강보험공단에서 돌려주는 사후환급금은 소비자가 최종적으로 부담한 의료비가 아니라고 해석되기 때문에, 실비보험사에서는 이 환급금을 제외한 나머지 금액만 보상합니다.
만약 실비보험에서 먼저 전액을 받았다면, 나중에 공단 환급금이 입금될 경우 보험사에 해당 금액을 다시 돌려줘야 할 수도 있습니다.
따라서 병원비 환급금을 조회하고 신청할 때는 국민건강보험공단 홈페이지나 모바일 앱을 통해 본인에게 해당하는 환급금을 확인하고, 실비보험 청구 시에는 본인부담상한제와의 중복 여부를 반드시 고려해야 합니다.
이러한 사실을 정확히 이해하고 대처한다면 불필요한 금전적 마찰을 피하고, 받을 수 있는 혜택을 온전히 누릴 수 있을 것입니다.
본인부담상한제 환급금과 실비보험금은 중복 수령이 불가능하며, 실비보험사는 환급금을 제외한 나머지 금액만 보상하므로 주의가 필요합니다. 많은 사람이 병원비 환급금에 대해 막연하게 알고 있지만, 그 종류와 신청 방법은 생각보다 복잡합니다.
흔히 병원비 환급금이라 불리는 돈은 크게 국민건강보험공단의 본인부담상한액 초과금, 과다 납부한 본인부담금환급금, 그리고 개인이 가입한 민간 보험사의 실손보험금으로 나뉩니다.
이 세 가지는 발생 원인과 신청하는 곳이 다르므로, 어떤 환급을 의미하는지 정확히 구분하는 것이 중요합니다. 특히 본인부담상한제는 연간 의료비가 개인별 소득 수준에 따라 정해진 상한액을 초과할 경우, 그 초과분을 건강보험공단이 부담하는 제도입니다.
이 상한액은 소득 분위에 따라 차등 적용되며, 저소득층일수록 상한액이 낮아 더 많은 혜택을 받을 수 있습니다. 하지만 여기서 중요한 사실은 본인부담상한제 환급금과 실비보험금은 중복 수령이 불가능하다는 점입니다.
건강보험공단에서 돌려주는 사후환급금은 소비자가 최종적으로 부담한 의료비가 아니라고 해석되기 때문에, 실비보험사에서는 이 환급금을 제외한 나머지 금액만 보상합니다.
만약 실비보험에서 먼저 전액을 받았다면, 나중에 공단 환급금이 입금될 경우 보험사에 해당 금액을 다시 돌려줘야 할 수도 있습니다.
따라서 병원비 환급금을 조회하고 신청할 때는 국민건강보험공단 홈페이지나 모바일 앱을 통해 본인에게 해당하는 환급금을 확인하고, 실비보험 청구 시에는 본인부담상한제와의 중복 여부를 반드시 고려해야 합니다.
이러한 사실을 정확히 이해하고 대처한다면 불필요한 금전적 마찰을 피하고, 받을 수 있는 혜택을 온전히 누릴 수 있을 것입니다.