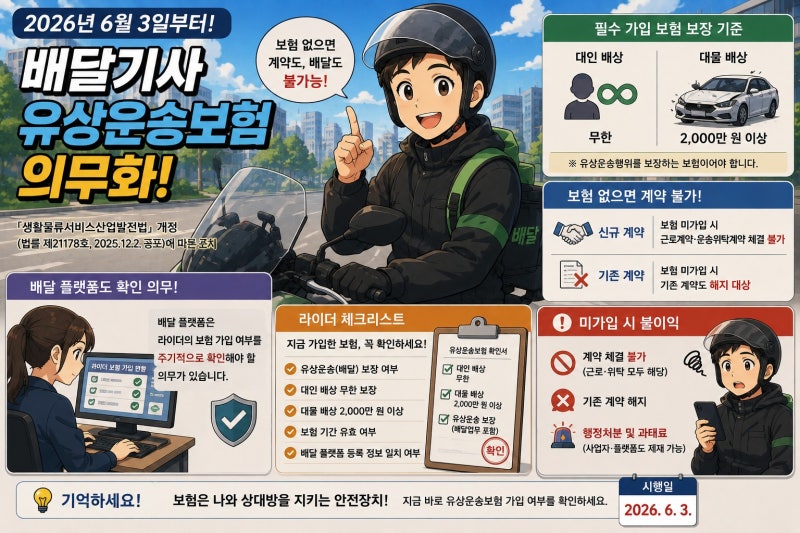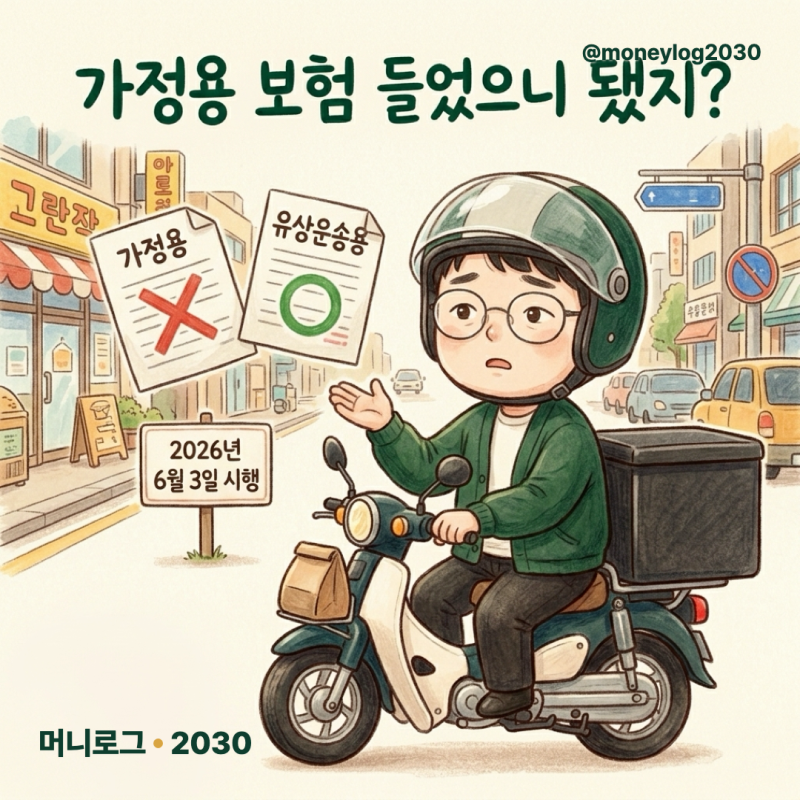
2026년 6월 3일부터 배달 라이더는 유상운송보험에 가입하지 않으면 배달 업무를 할 수 없게 됩니다. 기존 일반 이륜차 보험은 무상운송 기준으로 설계되어 배달 중 사고를 보장하지 않으므로 유상운송보험 가입이 필수입니다.
미가입 시 배달 업무 불가 및 계약 해지 등의 불이익이 있으며, 대인배상 무한, 대물배상 2천만원 이상이 의무 보장 기준입니다. 2026년 6월 3일부터 배달 라이더의 유상운송보험 가입이 의무화되면서 많은 배달 종사자들이 혼란을 겪고 있습니다.
이는 「생활물류서비스산업발전법」 시행령 및 시행규칙 개정에 따른 것으로, 건별 수당을 받는 배달대행 플랫폼 소속 라이더와 퀵서비스 기사 등이 주요 대상입니다.
기존에 가입했던 일반 이륜차 보험만으로는 배달 업무 중 발생하는 사고를 보장받을 수 없게 되면서, 배달 종사자들은 반드시 유상운송보험에 가입해야 하는 상황에 놓였습니다.
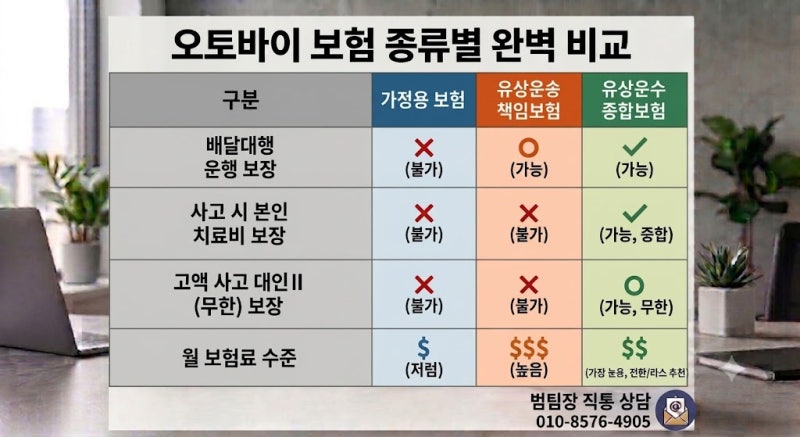
일반 이륜차 보험이 배달 사고를 보장하지 않는 이유는 해당 보험이 '무상운송'을 기준으로 설계되었기 때문입니다.
즉, 돈을 받고 물건을 운송하는 배달 업무는 보험사가 면책 처리하여 사고 발생 시 피해자는 보상을 받지 못하고 라이더 본인이 모든 배상 책임을 지게 됩니다.
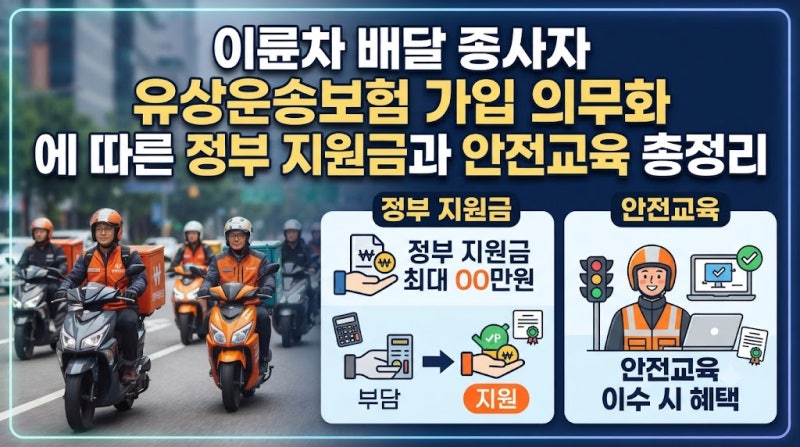
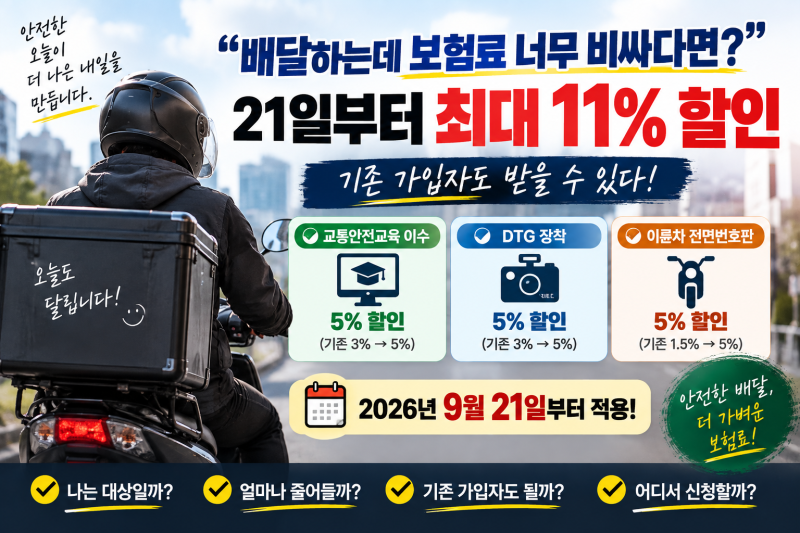
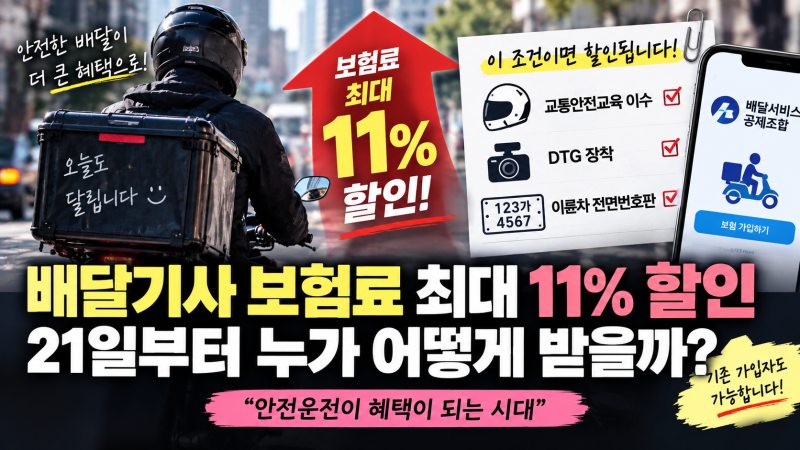
유상운송보험은 배달 중 사고를 법적으로 보장하며, 대인배상 무한, 대물배상 2천만원 이상을 최소 보장 기준으로 합니다. 보험료는 일반 보험보다 높지만, 전면 번호판 장착, 안전교육 이수, 운행기록장치(DTG) 장착 등 할인 특약을 활용하여 부담을 줄일 수 있습니다.
만약 유상운송보험에 가입하지 않으면 배달 업무 자체가 불가능해지며, 기존 계약도 해지될 수 있습니다. 배달사업자 또한 종사자의 보험 가입 여부를 확인해야 할 의무가 있습니다. 이는 무보험 배달 운행을 차단하고 배달 종사자와 시민 모두를 보호하기 위한 조치입니다.
따라서 배달 업무를 하는 모든 라이더는 자신의 보험 가입 상태와 보장 범위를 면밀히 확인하고, 의무 기준을 충족하는 유상운송보험 또는 공제 상품에 가입해야 합니다.
미가입 시 배달 업무 불가 및 계약 해지 등의 불이익이 있으며, 대인배상 무한, 대물배상 2천만원 이상이 의무 보장 기준입니다. 2026년 6월 3일부터 배달 라이더의 유상운송보험 가입이 의무화되면서 많은 배달 종사자들이 혼란을 겪고 있습니다.
이는 「생활물류서비스산업발전법」 시행령 및 시행규칙 개정에 따른 것으로, 건별 수당을 받는 배달대행 플랫폼 소속 라이더와 퀵서비스 기사 등이 주요 대상입니다.
기존에 가입했던 일반 이륜차 보험만으로는 배달 업무 중 발생하는 사고를 보장받을 수 없게 되면서, 배달 종사자들은 반드시 유상운송보험에 가입해야 하는 상황에 놓였습니다.
일반 이륜차 보험이 배달 사고를 보장하지 않는 이유는 해당 보험이 '무상운송'을 기준으로 설계되었기 때문입니다.
즉, 돈을 받고 물건을 운송하는 배달 업무는 보험사가 면책 처리하여 사고 발생 시 피해자는 보상을 받지 못하고 라이더 본인이 모든 배상 책임을 지게 됩니다.
유상운송보험은 배달 중 사고를 법적으로 보장하며, 대인배상 무한, 대물배상 2천만원 이상을 최소 보장 기준으로 합니다. 보험료는 일반 보험보다 높지만, 전면 번호판 장착, 안전교육 이수, 운행기록장치(DTG) 장착 등 할인 특약을 활용하여 부담을 줄일 수 있습니다.
만약 유상운송보험에 가입하지 않으면 배달 업무 자체가 불가능해지며, 기존 계약도 해지될 수 있습니다. 배달사업자 또한 종사자의 보험 가입 여부를 확인해야 할 의무가 있습니다. 이는 무보험 배달 운행을 차단하고 배달 종사자와 시민 모두를 보호하기 위한 조치입니다.
따라서 배달 업무를 하는 모든 라이더는 자신의 보험 가입 상태와 보장 범위를 면밀히 확인하고, 의무 기준을 충족하는 유상운송보험 또는 공제 상품에 가입해야 합니다.