보험 만기환급금은 계약 만기 후 찾아가지 않은 보험금으로, 중도·휴면 보험금과 구분하여 확인해야 합니다. 만기보험금 수령 시 약관에 따른 적용 이율과 기간을 확인하고, 이자가 없는 휴면보험금과 구별하는 것이 중요합니다.
낸 보험료보다 더 많이 받은 보험차익에는 이자소득세가 부과될 수 있으므로, 비과세 요건 충족 여부를 반드시 확인해야 합니다. 보험 만기환급금은 보험 계약이 만료된 후 가입자가 돌려받는 금액을 의미합니다.
많은 사람이 보험금을 받을 때 세금 문제에 대해 간과하기 쉽지만, 어떤 종류의 보험금을 받는지, 그리고 얼마나 많은 금액을 받는지에 따라 세금이 부과될 수 있으므로 주의 깊게 살펴봐야 합니다.
특히 만기환급금의 경우, 단순히 계약이 끝났으니 돌려받는 돈이라고 생각하기보다는 그 성격과 세금 관련 규정을 정확히 이해하는 것이 중요합니다.
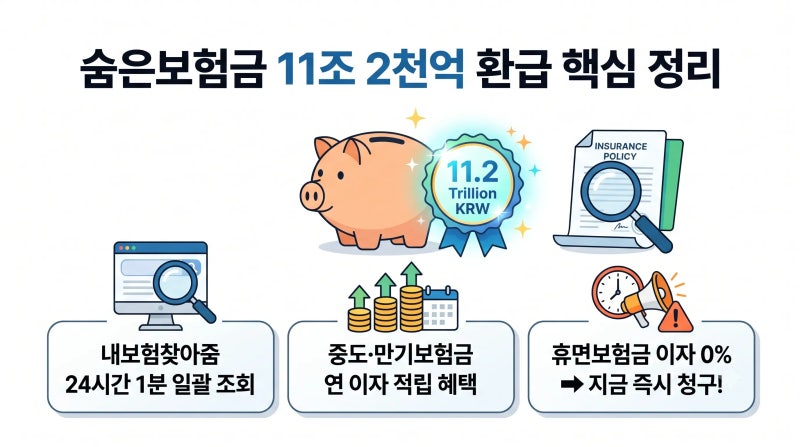
보험금은 크게 계약 기간 중 발생하는 중도보험금, 계약 만기 후 찾아가지 않은 만기보험금, 그리고 소멸시효가 완성된 휴면보험금으로 나눌 수 있습니다. 이 중 만기보험금은 약관에 명시된 적용 이율과 기간에 따라 이자가 붙어 지급될 수 있습니다.
하지만 더 중요한 점은, 납입한 보험료 총액보다 더 많은 금액을 돌려받는 '보험차익'이 발생했을 때입니다.
현행 소득세법 시행령에 따르면, 저축성보험의 만기보험금이나 중도 해지환급금 중 납입보험료를 초과하는 금액은 일정한 비과세 요건을 충족하지 못하면 이자소득으로 과세될 수 있습니다.
따라서 만기환급금을 수령하기 전에는 반드시 본인의 계약이 비과세 요건을 충족하는지 여부를 확인해야 합니다.
결론적으로, 보험 만기환급금을 받을 때는 단순히 금액만 확인하는 것을 넘어, 해당 보험금의 종류와 적용 이율, 그리고 발생할 수 있는 세금 문제까지 종합적으로 고려해야 합니다.
특히 보험차익에 대한 이자소득세 과세 여부는 개인의 재정 상황에 큰 영향을 미칠 수 있으므로, 보험회사 약관을 면밀히 검토하고 필요하다면 전문가의 도움을 받아 정확한 정보를 확인하는 것이 현명합니다.
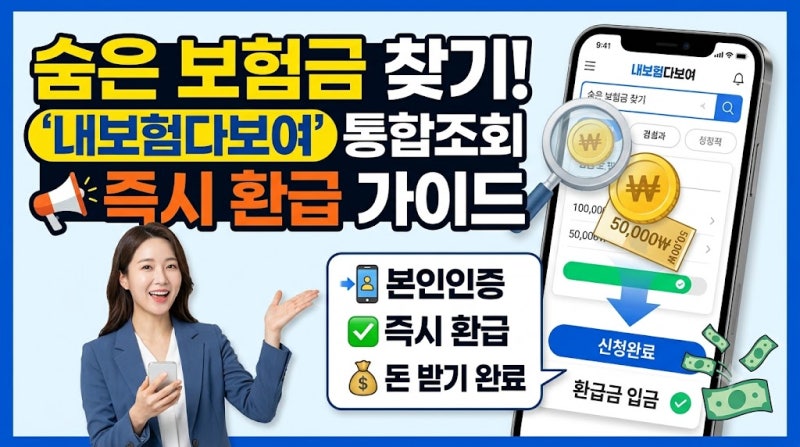
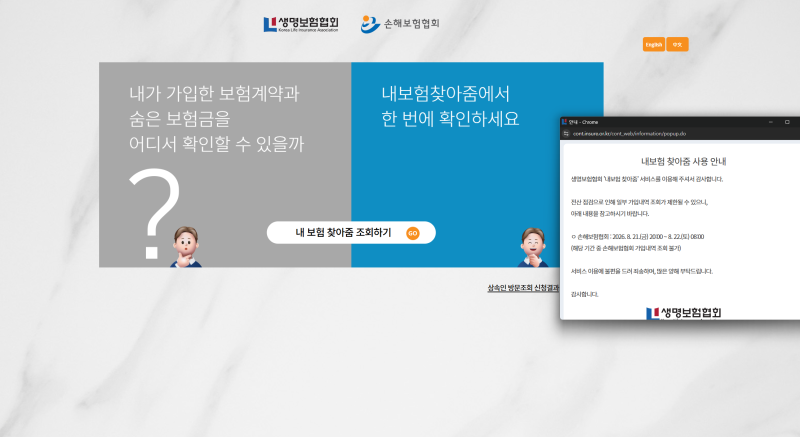
숨은 보험금을 조회하는 '내보험찾아줌'과 같은 서비스를 활용하여 본인의 미청구 보험금을 확인하는 것도 좋은 방법입니다.
낸 보험료보다 더 많이 받은 보험차익에는 이자소득세가 부과될 수 있으므로, 비과세 요건 충족 여부를 반드시 확인해야 합니다. 보험 만기환급금은 보험 계약이 만료된 후 가입자가 돌려받는 금액을 의미합니다.
많은 사람이 보험금을 받을 때 세금 문제에 대해 간과하기 쉽지만, 어떤 종류의 보험금을 받는지, 그리고 얼마나 많은 금액을 받는지에 따라 세금이 부과될 수 있으므로 주의 깊게 살펴봐야 합니다.
특히 만기환급금의 경우, 단순히 계약이 끝났으니 돌려받는 돈이라고 생각하기보다는 그 성격과 세금 관련 규정을 정확히 이해하는 것이 중요합니다.
보험금은 크게 계약 기간 중 발생하는 중도보험금, 계약 만기 후 찾아가지 않은 만기보험금, 그리고 소멸시효가 완성된 휴면보험금으로 나눌 수 있습니다. 이 중 만기보험금은 약관에 명시된 적용 이율과 기간에 따라 이자가 붙어 지급될 수 있습니다.
하지만 더 중요한 점은, 납입한 보험료 총액보다 더 많은 금액을 돌려받는 '보험차익'이 발생했을 때입니다.
현행 소득세법 시행령에 따르면, 저축성보험의 만기보험금이나 중도 해지환급금 중 납입보험료를 초과하는 금액은 일정한 비과세 요건을 충족하지 못하면 이자소득으로 과세될 수 있습니다.
따라서 만기환급금을 수령하기 전에는 반드시 본인의 계약이 비과세 요건을 충족하는지 여부를 확인해야 합니다.
결론적으로, 보험 만기환급금을 받을 때는 단순히 금액만 확인하는 것을 넘어, 해당 보험금의 종류와 적용 이율, 그리고 발생할 수 있는 세금 문제까지 종합적으로 고려해야 합니다.
특히 보험차익에 대한 이자소득세 과세 여부는 개인의 재정 상황에 큰 영향을 미칠 수 있으므로, 보험회사 약관을 면밀히 검토하고 필요하다면 전문가의 도움을 받아 정확한 정보를 확인하는 것이 현명합니다.
숨은 보험금을 조회하는 '내보험찾아줌'과 같은 서비스를 활용하여 본인의 미청구 보험금을 확인하는 것도 좋은 방법입니다.