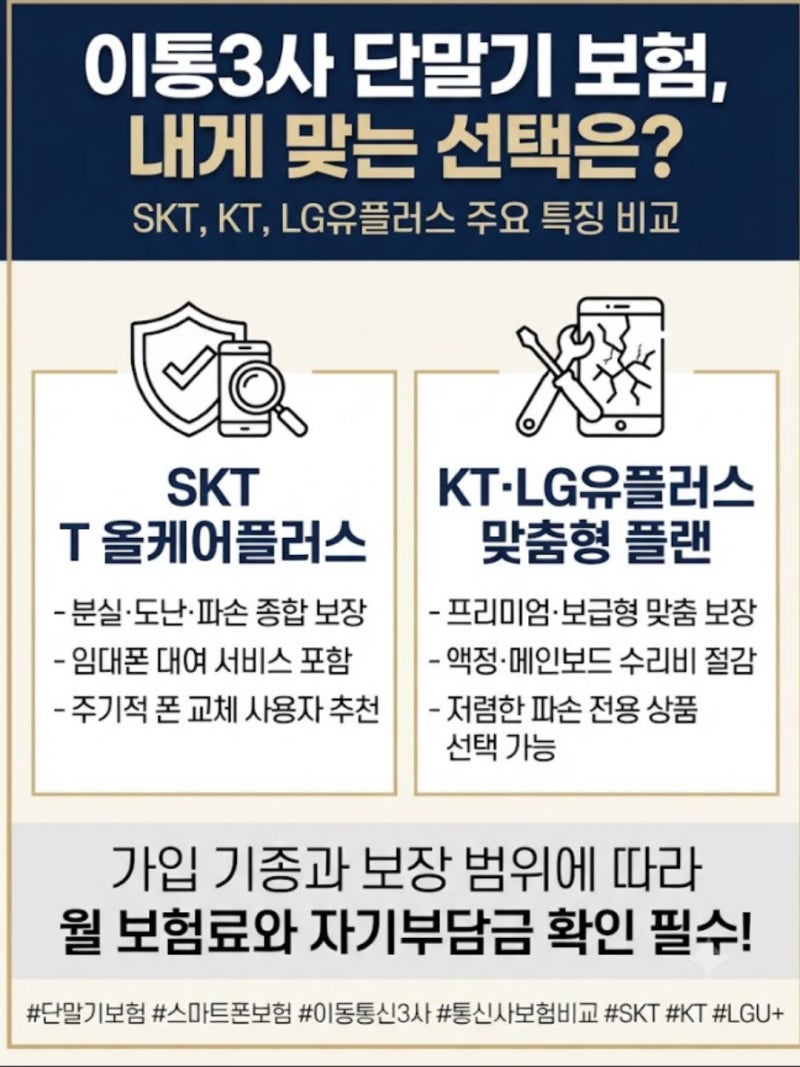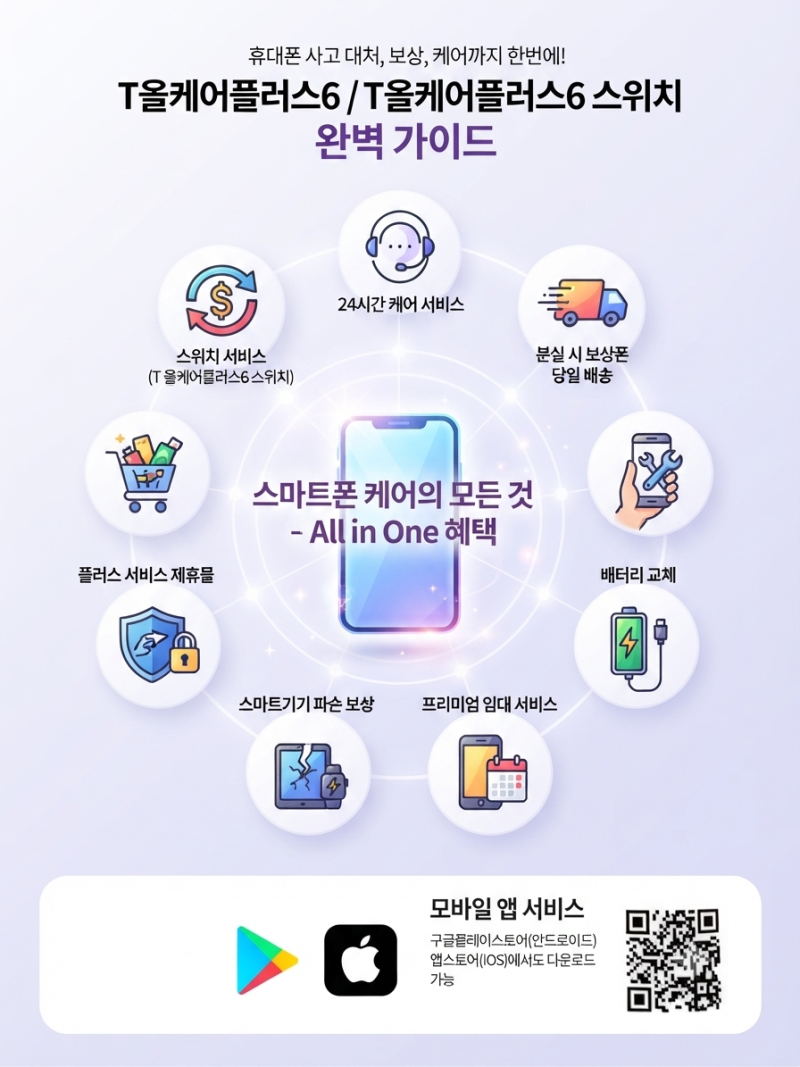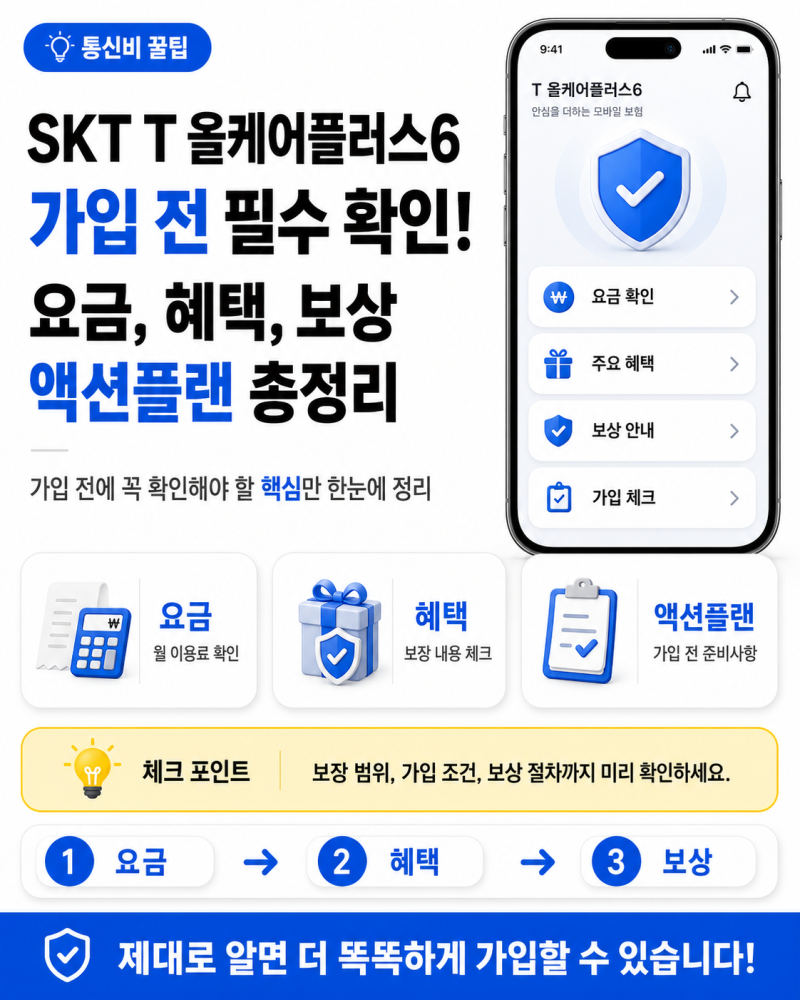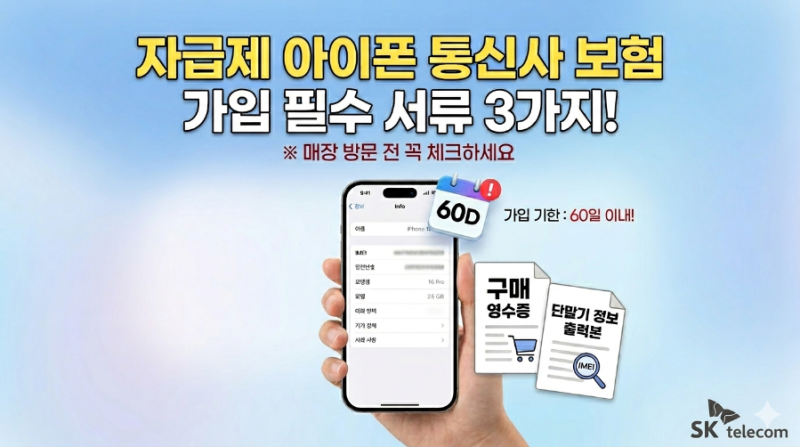
SK텔레콤 파손보험은 새 단말 개통 후 61일 이내 가입해야 하며, 보상 범위와 자기부담금을 면밀히 확인해야 합니다. 특히 T올케어플러스는 수리비의 25~30% 또는 최소 3만 원을 자기부담금으로 정산하는 정률제를 적용합니다.
보험금 청구 시에는 먼저 수리비를 결제한 후, 수리내역서와 영수증을 첨부하여 온라인 보상센터를 통해 신청해야 합니다. SK텔레콤 파손보험은 스마트폰 파손 시 수리비 부담을 덜어주는 중요한 서비스이지만, 가입 전 반드시 확인해야 할 핵심 사항들이 있습니다.
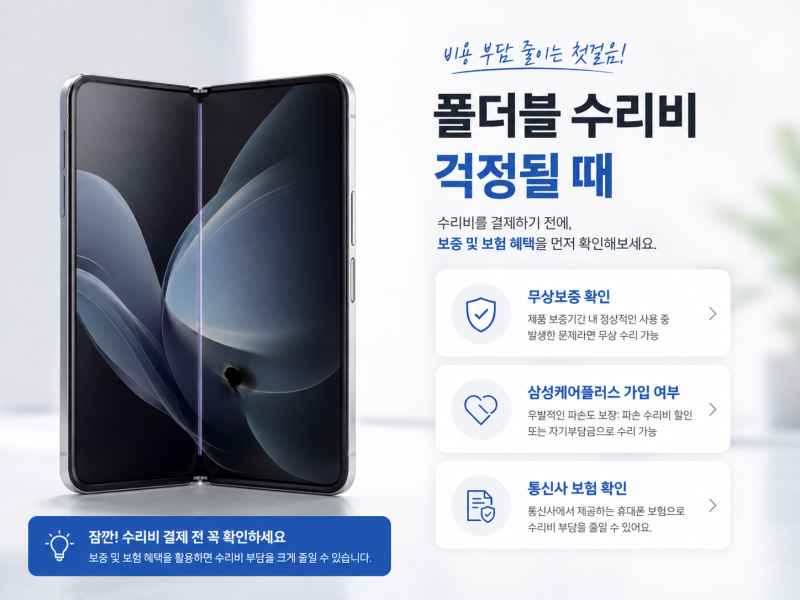
단순히 월 보험료만 보고 가입하기보다는, 가입 가능 시점, 보장 범위, 그리고 가장 중요한 자기부담금 구조를 정확히 이해하는 것이 필수적입니다.
특히, SK텔레콤 분실파손6과 같은 상품은 신규가입, 번호이동, 기기변경 후 61일 이내에만 가입할 수 있는 기한이 존재하며, 이미 파손 이력이 있거나 중고폰, 임대폰 등은 가입이 제한될 수 있으니 주의해야 합니다.
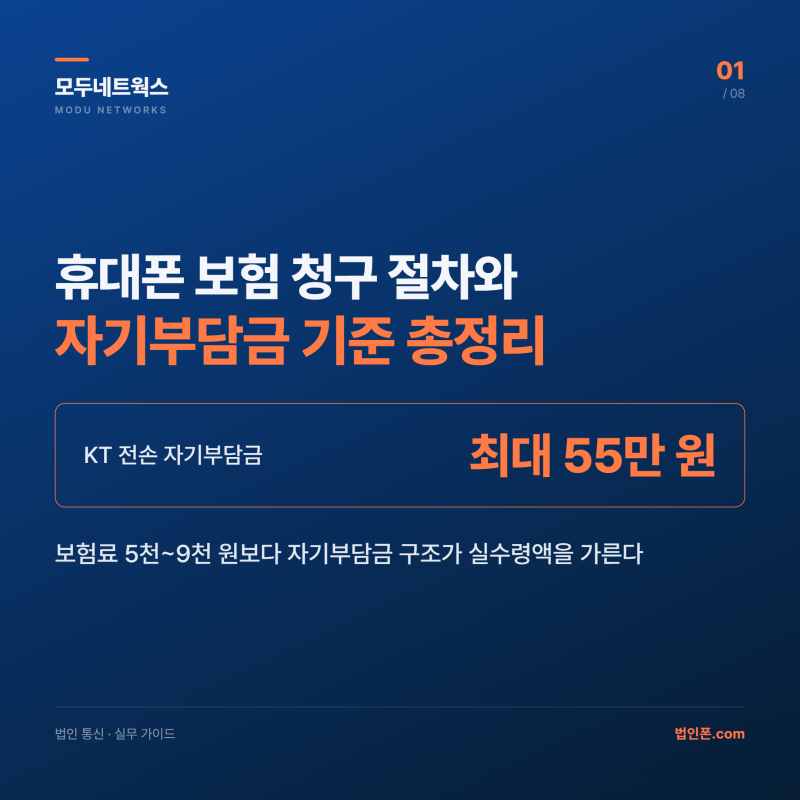
실제 보상 과정에서 가장 큰 변수는 바로 자기부담금입니다. SK텔레콤의 T올케어플러스는 수리비의 25~30% 또는 최소 3만 원 중 더 큰 금액을 가입자가 부담하는 정률제를 채택하고 있습니다.
이는 수리비가 높을수록 자기부담금도 커진다는 의미로, '수리비 전액 보상'이라는 오해와는 거리가 있습니다. 보험금 청구 절차 또한 중요합니다. 휴대폰 파손 시에는 먼저 공식 AS센터에서 수리를 받고 수리비를 결제해야 합니다.
이후 AS센터에서 발급받은 수리내역서와 수리비 영수증을 첨부하여 T분실파손 보상센터 등 온라인 경로를 통해 보험금을 신청하는 방식으로 진행됩니다. 미성년자나 법인 고객, 타인 통장으로 보상금을 받을 경우 추가 서류가 필요할 수 있습니다.
결론적으로 SK텔레콤 파손보험을 최대한 활용하기 위해서는 가입 시 약관을 꼼꼼히 확인하고, 특히 자기부담금 산정 방식과 보상 한도를 명확히 인지해야 합니다.
예상치 못한 지출을 막기 위해 가입 가능 기간, 보장 범위, 그리고 실제 보상 절차를 미리 숙지하는 것이 현명합니다. 최신 상품설명서를 기준으로 판단하여 자신에게 가장 적합한 보험 상품을 선택하는 것이 중요합니다.
보험금 청구 시에는 먼저 수리비를 결제한 후, 수리내역서와 영수증을 첨부하여 온라인 보상센터를 통해 신청해야 합니다. SK텔레콤 파손보험은 스마트폰 파손 시 수리비 부담을 덜어주는 중요한 서비스이지만, 가입 전 반드시 확인해야 할 핵심 사항들이 있습니다.
단순히 월 보험료만 보고 가입하기보다는, 가입 가능 시점, 보장 범위, 그리고 가장 중요한 자기부담금 구조를 정확히 이해하는 것이 필수적입니다.
특히, SK텔레콤 분실파손6과 같은 상품은 신규가입, 번호이동, 기기변경 후 61일 이내에만 가입할 수 있는 기한이 존재하며, 이미 파손 이력이 있거나 중고폰, 임대폰 등은 가입이 제한될 수 있으니 주의해야 합니다.
실제 보상 과정에서 가장 큰 변수는 바로 자기부담금입니다. SK텔레콤의 T올케어플러스는 수리비의 25~30% 또는 최소 3만 원 중 더 큰 금액을 가입자가 부담하는 정률제를 채택하고 있습니다.
이는 수리비가 높을수록 자기부담금도 커진다는 의미로, '수리비 전액 보상'이라는 오해와는 거리가 있습니다. 보험금 청구 절차 또한 중요합니다. 휴대폰 파손 시에는 먼저 공식 AS센터에서 수리를 받고 수리비를 결제해야 합니다.
이후 AS센터에서 발급받은 수리내역서와 수리비 영수증을 첨부하여 T분실파손 보상센터 등 온라인 경로를 통해 보험금을 신청하는 방식으로 진행됩니다. 미성년자나 법인 고객, 타인 통장으로 보상금을 받을 경우 추가 서류가 필요할 수 있습니다.
결론적으로 SK텔레콤 파손보험을 최대한 활용하기 위해서는 가입 시 약관을 꼼꼼히 확인하고, 특히 자기부담금 산정 방식과 보상 한도를 명확히 인지해야 합니다.
예상치 못한 지출을 막기 위해 가입 가능 기간, 보장 범위, 그리고 실제 보상 절차를 미리 숙지하는 것이 현명합니다. 최신 상품설명서를 기준으로 판단하여 자신에게 가장 적합한 보험 상품을 선택하는 것이 중요합니다.