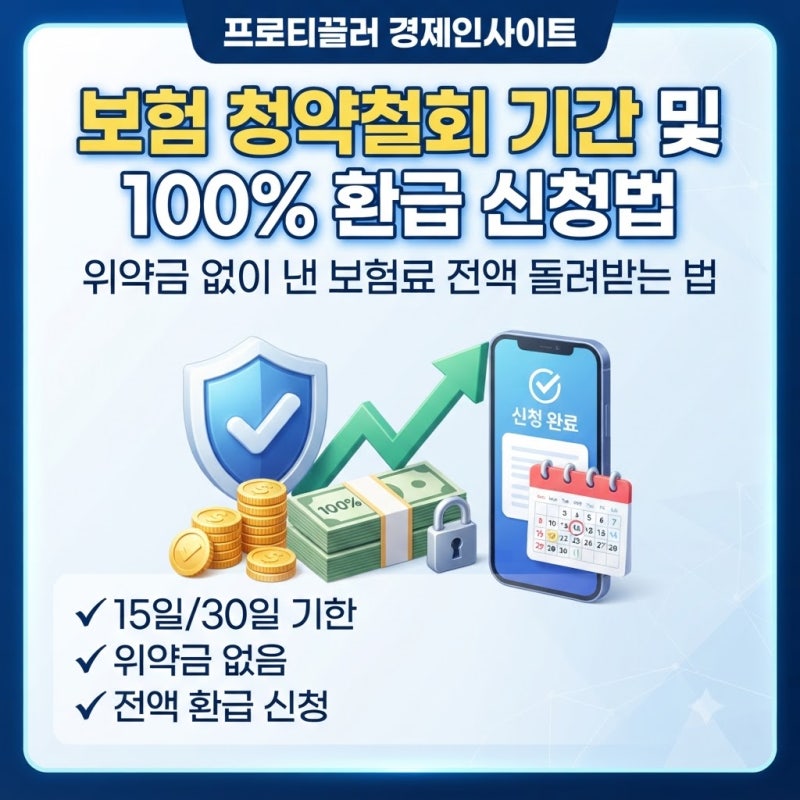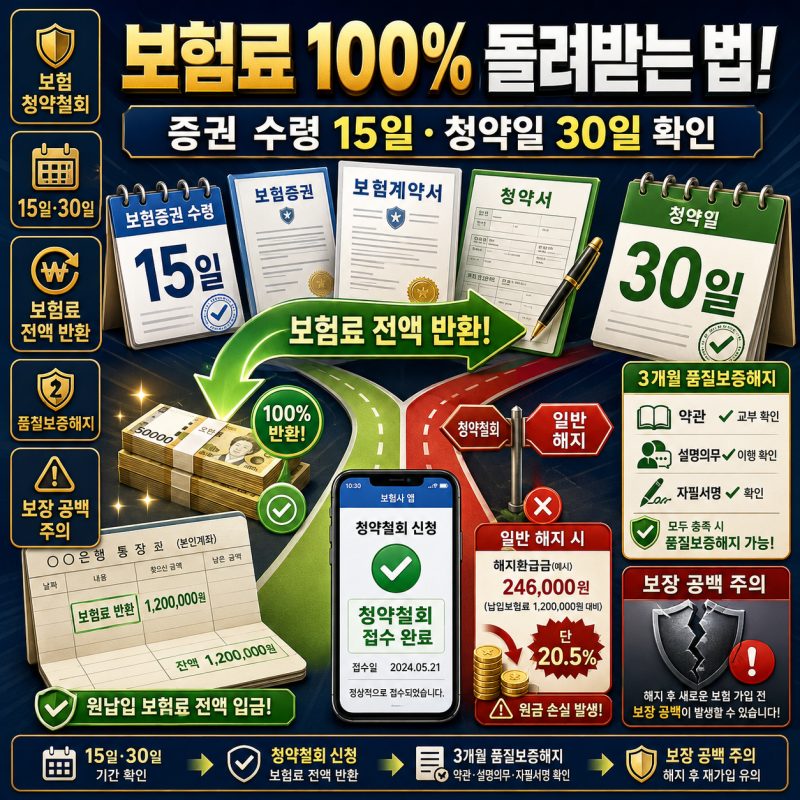
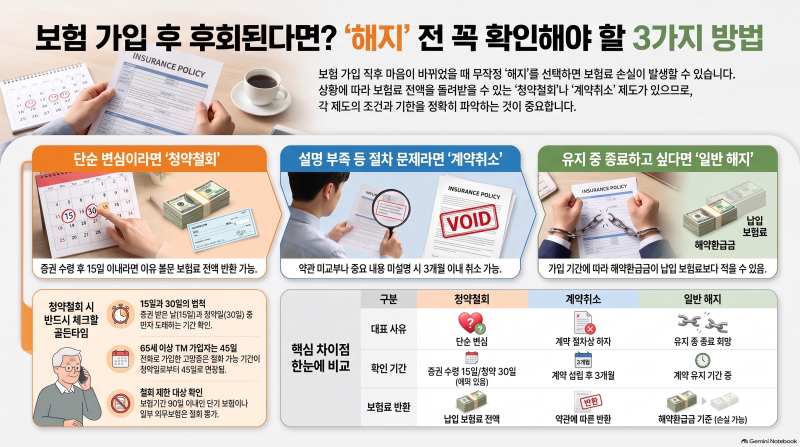
보험 가입 후 후회 시 청약철회는 낸 보험료 100% 환불, 해지는 해약환급금만 돌려받습니다. 청약철회 가능 기간은 보험증권 수령일로부터 15일, 청약일로부터 30일 중 먼저 도래하는 날입니다.
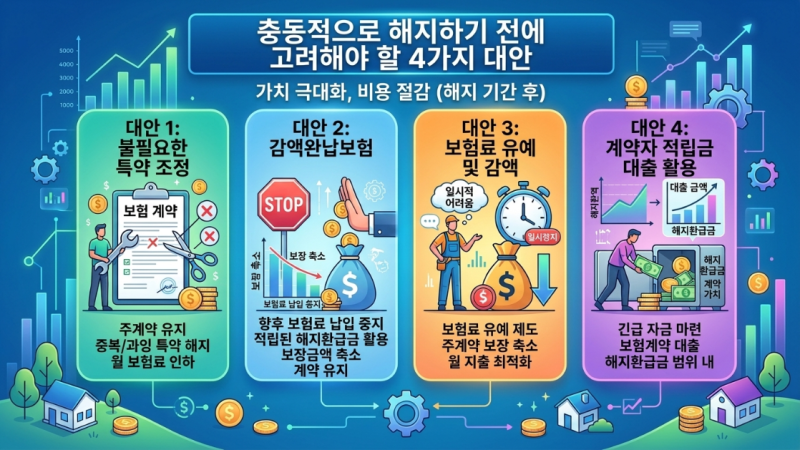
건강진단 계약이나 단기 보험 등은 철회가 제한되며, 65세 이상 전화 가입은 45일까지 가능합니다. 보험 가입 후 뒤늦게 후회하는 경우가 종종 발생합니다. 이때 많은 분이 해지 버튼을 누르지만, 이는 큰 손해로 이어질 수 있습니다.
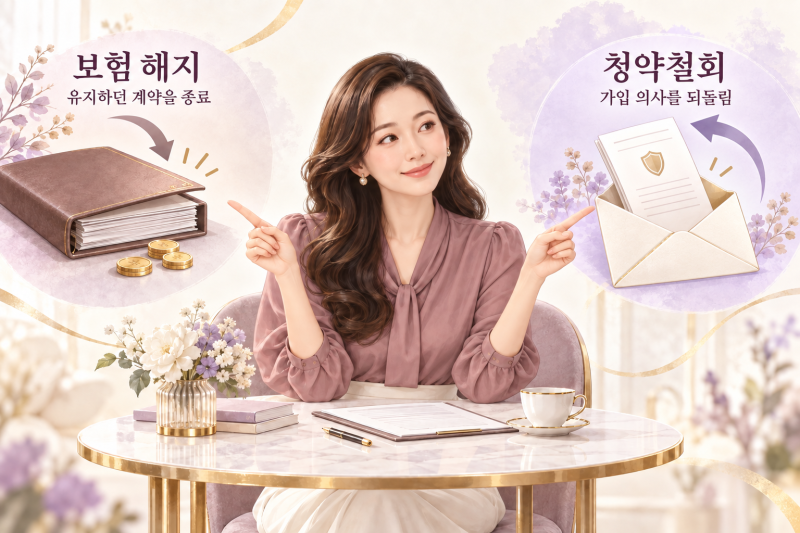
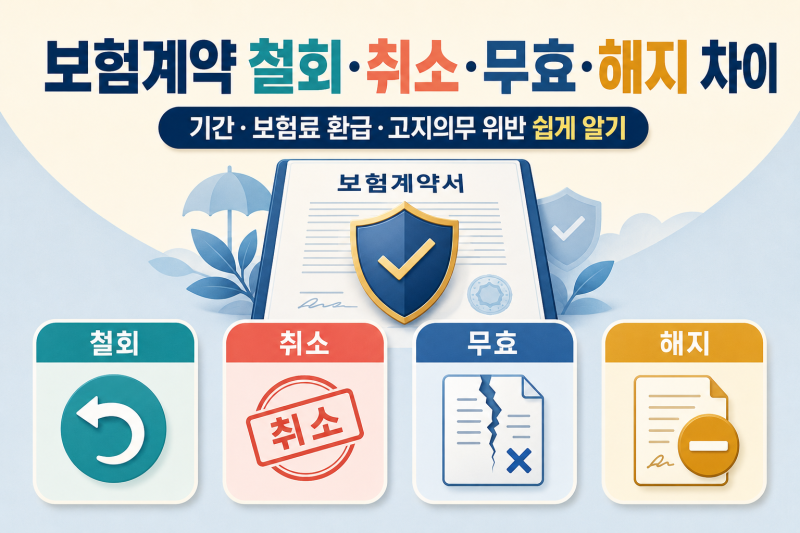
보험 계약을 없애는 방법에는 청약철회와 해지가 있는데, 이 둘의 차이를 명확히 아는 것이 중요합니다. 청약철회는 낸 보험료를 100% 돌려받을 수 있지만, 해지는 초기 계약 시 해약환급금이 0원이거나 매우 적은 경우가 대부분이기 때문입니다.
청약철회는 보험 가입자의 단순 변심에도 이유를 묻지 않고 계약을 없던 일로 만드는 제도입니다. 이 제도를 활용할 수 있는 보험 해지 철회 가능 기간은 두 가지 기준을 따릅니다. 첫째, 보험증권을 받은 날부터 15일 이내.
둘째, 보험 청약서를 작성한 날부터 30일 이내입니다. 여기서 중요한 점은 이 두 기간 중 먼저 도래하는 날이 청약철회 마감일이라는 것입니다.
예를 들어, 9월 1일 청약 후 9월 20일 증권을 받았다면, 증권 기준 10월 5일, 청약 기준 10월 1일 중 먼저인 10월 1일까지가 마감입니다. 다만, 65세 이상 어르신이 전화로 가입한 계약은 청약일로부터 45일까지 청약철회가 가능합니다.
또한, 건강진단을 받고 가입한 계약이나 보험 기간이 90일 이내인 단기 보험 등 일부 계약은 청약철회가 제한될 수 있으니 유의해야 합니다. 따라서 보험 계약이 후회될 때는 무조건 해지하기 전에 반드시 청약철회 가능 기간인지부터 확인해야 합니다.
이 한 번의 확인으로 낸 보험료를 온전히 돌려받을 수도, 아니면 한 푼도 받지 못할 수도 있습니다. 만약 청약철회를 고려하고 있다면, 지체하지 말고 해당 보험사에 문의하여 정확한 기간과 절차를 확인하는 것이 현명합니다.
건강진단 계약이나 단기 보험 등은 철회가 제한되며, 65세 이상 전화 가입은 45일까지 가능합니다. 보험 가입 후 뒤늦게 후회하는 경우가 종종 발생합니다. 이때 많은 분이 해지 버튼을 누르지만, 이는 큰 손해로 이어질 수 있습니다.
보험 계약을 없애는 방법에는 청약철회와 해지가 있는데, 이 둘의 차이를 명확히 아는 것이 중요합니다. 청약철회는 낸 보험료를 100% 돌려받을 수 있지만, 해지는 초기 계약 시 해약환급금이 0원이거나 매우 적은 경우가 대부분이기 때문입니다.
청약철회는 보험 가입자의 단순 변심에도 이유를 묻지 않고 계약을 없던 일로 만드는 제도입니다. 이 제도를 활용할 수 있는 보험 해지 철회 가능 기간은 두 가지 기준을 따릅니다. 첫째, 보험증권을 받은 날부터 15일 이내.
둘째, 보험 청약서를 작성한 날부터 30일 이내입니다. 여기서 중요한 점은 이 두 기간 중 먼저 도래하는 날이 청약철회 마감일이라는 것입니다.
예를 들어, 9월 1일 청약 후 9월 20일 증권을 받았다면, 증권 기준 10월 5일, 청약 기준 10월 1일 중 먼저인 10월 1일까지가 마감입니다. 다만, 65세 이상 어르신이 전화로 가입한 계약은 청약일로부터 45일까지 청약철회가 가능합니다.
또한, 건강진단을 받고 가입한 계약이나 보험 기간이 90일 이내인 단기 보험 등 일부 계약은 청약철회가 제한될 수 있으니 유의해야 합니다. 따라서 보험 계약이 후회될 때는 무조건 해지하기 전에 반드시 청약철회 가능 기간인지부터 확인해야 합니다.
이 한 번의 확인으로 낸 보험료를 온전히 돌려받을 수도, 아니면 한 푼도 받지 못할 수도 있습니다. 만약 청약철회를 고려하고 있다면, 지체하지 말고 해당 보험사에 문의하여 정확한 기간과 절차를 확인하는 것이 현명합니다.