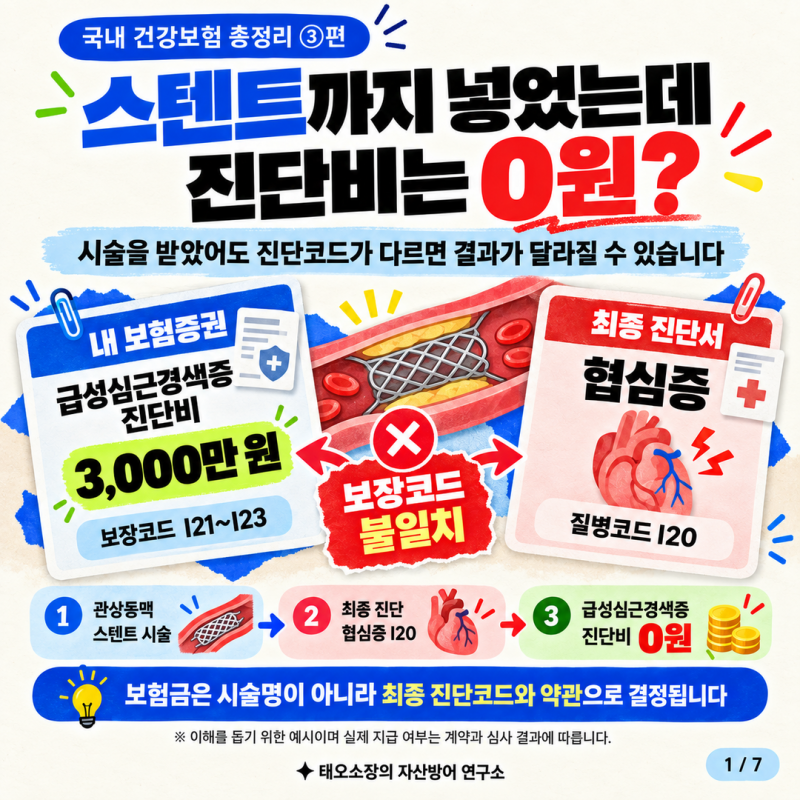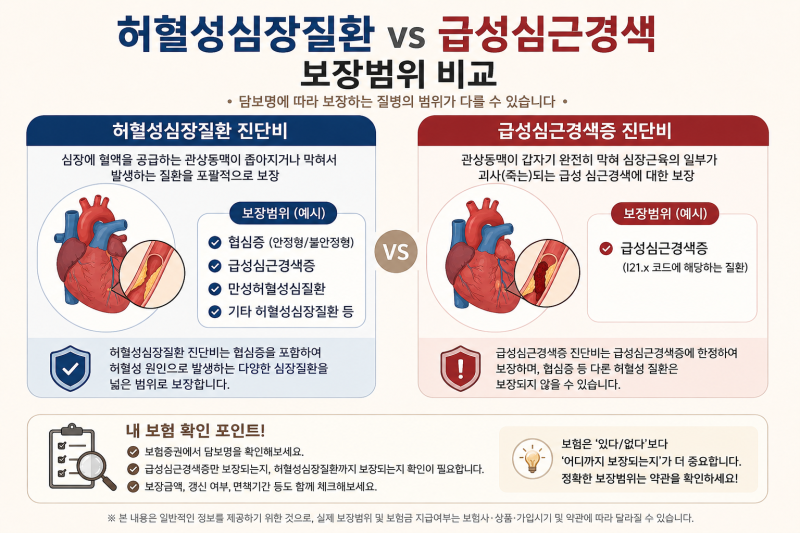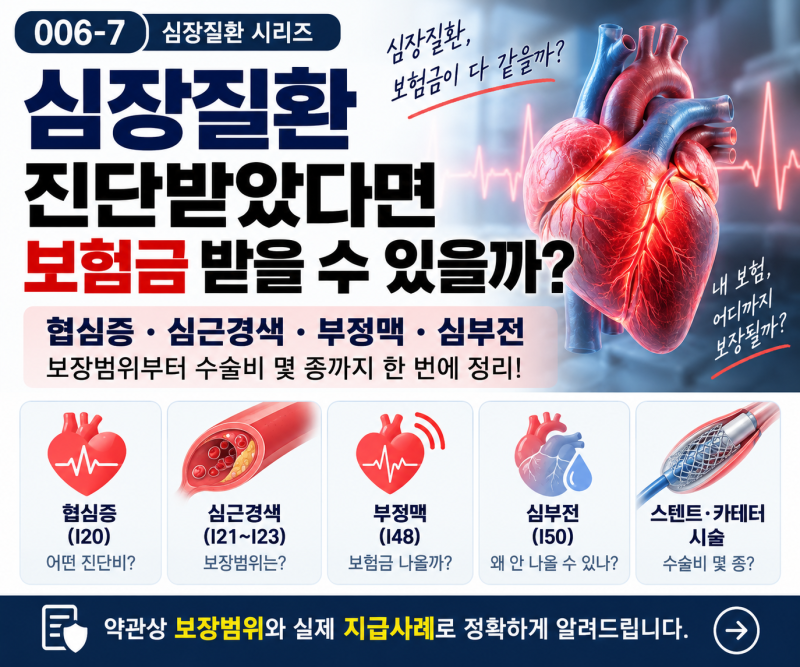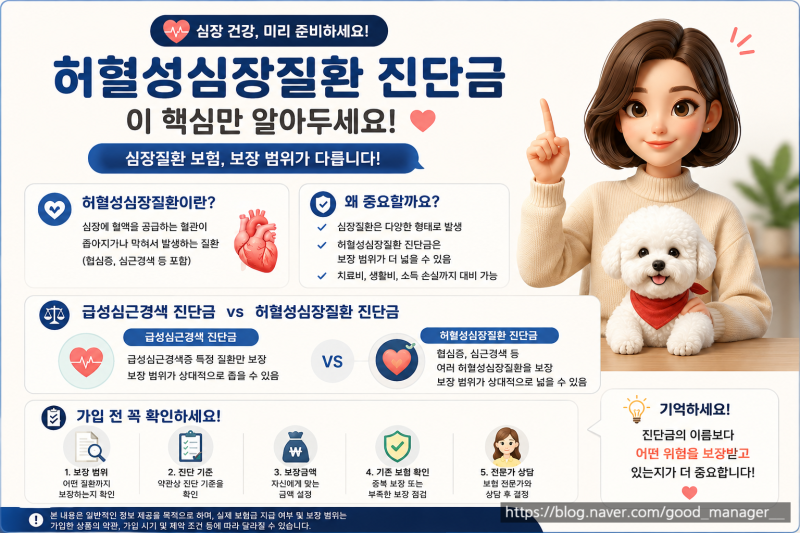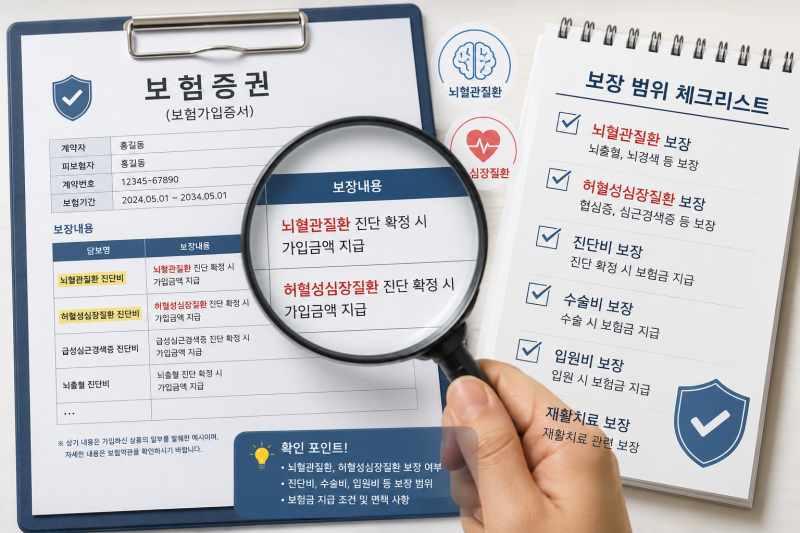

많은 심장질환 보험은 급성심근경색만 보장하여 협심증 등 자주 발생하는 허혈성 심장질환을 놓칠 수 있습니다. 허혈성 심장질환 특약은 급성심근경색뿐 아니라 협심증(I20)을 포함한 다양한 허혈성 질환을 보장하여 더 넓은 범위를 커버합니다.
가장 포괄적인 심장질환 진단비는 심장 근육 이상 전반을 포함하며, 보험 가입 시 질병코드와 약관상 보장 범위를 면밀히 확인해야 합니다.
심장질환은 전 세계 사망 원인 1위로 꼽힐 만큼 심각한 질병이며, 이에 대비하기 위한 심장질환 보험의 중요성은 날로 커지고 있습니다. 하지만 많은 사람이 심장질환 보험에 가입했다고 해서 모든 심장 관련 질병이 보장될 것이라고 오해하는 경우가 많습니다.
특히 오래된 보험의 경우, 실제로는 보장 범위가 매우 제한적일 수 있어 꼼꼼한 확인이 필수적입니다. 대부분의 심장질환 보험은 크게 급성심근경색, 허혈성 심장질환, 그리고 더 넓은 범위의 심장질환 진단비로 나뉩니다.
급성심근경색 특약은 I21, I22, I23 코드에 해당하는 심근경색만을 보장하며, 이는 협심증(I20)과 같은 흔한 허혈성 심장질환을 포함하지 않습니다.
허혈성 심장질환 특약은 급성심근경색을 포함하여 협심증, 기타 급성 허혈성 심장질환(I24), 만성 허혈성 심장병(I25)까지 보장하는 보편적인 형태입니다.
가장 넓은 범위는 심장 근육 이상 전반을 보장하는 심장질환 진단비로, 보험 가입 시 자신의 특약이 어떤 질병코드(I20~I25)까지 보장하는지, 그리고 진단 확정 조건은 무엇인지 약관을 통해 명확히 확인해야 합니다.
심장질환 보험은 단순히 가입 금액이 크다고 안심할 것이 아니라, 실제 보장하는 질병의 범위와 질병코드를 정확히 파악하는 것이 중요합니다. 특히 협심증과 같이 발병률이 높은 질환에 대한 보장 여부는 반드시 확인해야 할 핵심 사항입니다.
기존 보험의 보장 범위를 점검하고, 필요하다면 특약을 추가하거나 더 넓은 범위의 심장질환 진단비를 고려하여 미래의 위험에 대비하는 현명한 자세가 필요합니다.
가장 포괄적인 심장질환 진단비는 심장 근육 이상 전반을 포함하며, 보험 가입 시 질병코드와 약관상 보장 범위를 면밀히 확인해야 합니다.
심장질환은 전 세계 사망 원인 1위로 꼽힐 만큼 심각한 질병이며, 이에 대비하기 위한 심장질환 보험의 중요성은 날로 커지고 있습니다. 하지만 많은 사람이 심장질환 보험에 가입했다고 해서 모든 심장 관련 질병이 보장될 것이라고 오해하는 경우가 많습니다.
특히 오래된 보험의 경우, 실제로는 보장 범위가 매우 제한적일 수 있어 꼼꼼한 확인이 필수적입니다. 대부분의 심장질환 보험은 크게 급성심근경색, 허혈성 심장질환, 그리고 더 넓은 범위의 심장질환 진단비로 나뉩니다.
급성심근경색 특약은 I21, I22, I23 코드에 해당하는 심근경색만을 보장하며, 이는 협심증(I20)과 같은 흔한 허혈성 심장질환을 포함하지 않습니다.
허혈성 심장질환 특약은 급성심근경색을 포함하여 협심증, 기타 급성 허혈성 심장질환(I24), 만성 허혈성 심장병(I25)까지 보장하는 보편적인 형태입니다.
가장 넓은 범위는 심장 근육 이상 전반을 보장하는 심장질환 진단비로, 보험 가입 시 자신의 특약이 어떤 질병코드(I20~I25)까지 보장하는지, 그리고 진단 확정 조건은 무엇인지 약관을 통해 명확히 확인해야 합니다.
심장질환 보험은 단순히 가입 금액이 크다고 안심할 것이 아니라, 실제 보장하는 질병의 범위와 질병코드를 정확히 파악하는 것이 중요합니다. 특히 협심증과 같이 발병률이 높은 질환에 대한 보장 여부는 반드시 확인해야 할 핵심 사항입니다.
기존 보험의 보장 범위를 점검하고, 필요하다면 특약을 추가하거나 더 넓은 범위의 심장질환 진단비를 고려하여 미래의 위험에 대비하는 현명한 자세가 필요합니다.