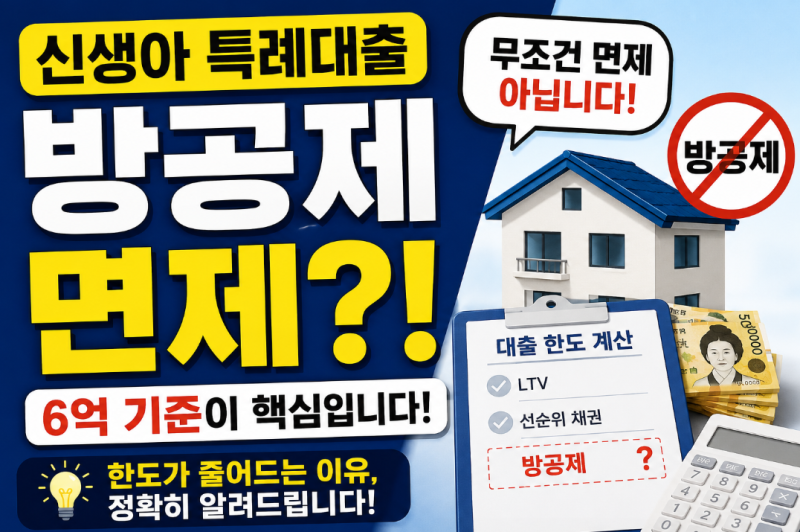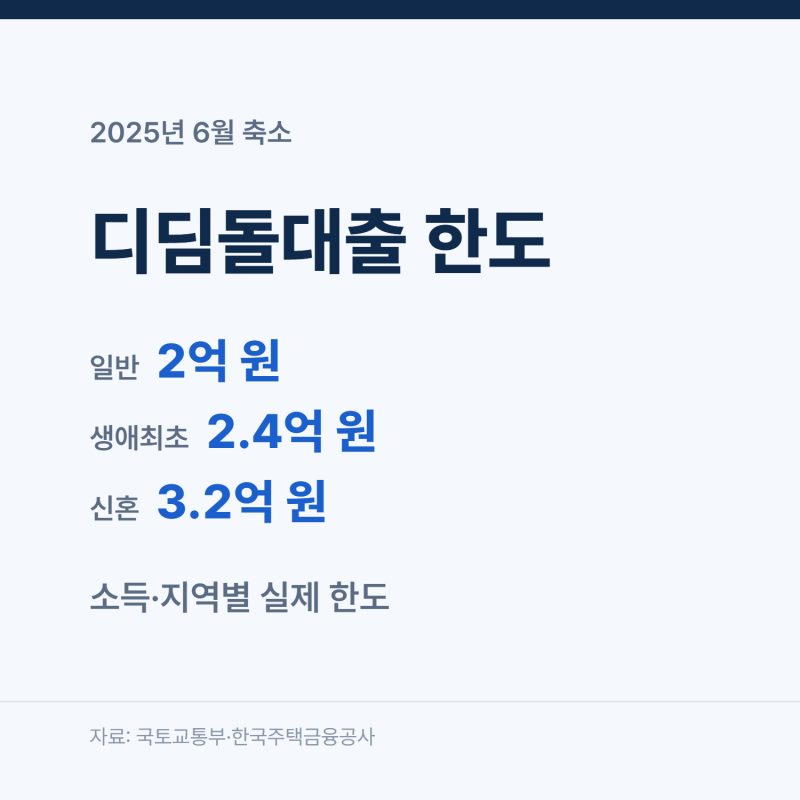


신생아특례대출 방공제는 소액임차인 최우선변제금을 고려해 대출 한도에서 일정 금액을 차감하는 방식입니다. 매매가 9억 원 아파트도 LTV 70% 적용 시 방공제를 반영하고도 최대 한도 4억 원을 모두 받을 수 있었습니다.
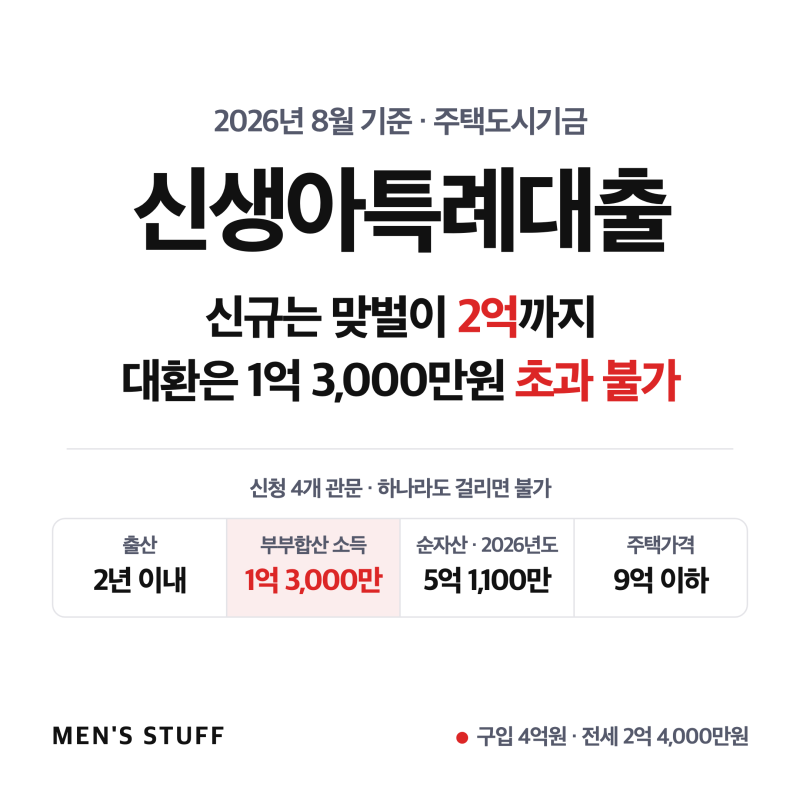
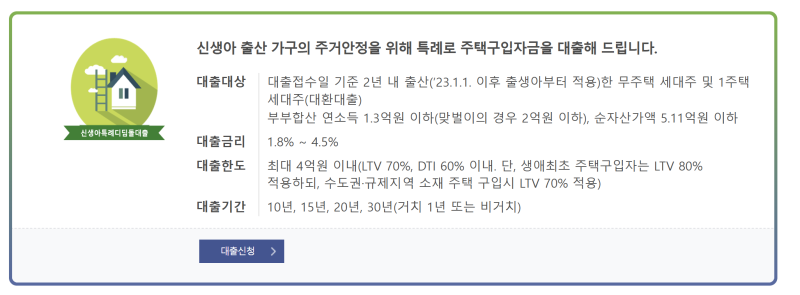
하지만 6억 원대 주택은 방공제 차감 후 4억 원에 미치지 못할 수 있으므로 LTV와 DTI를 종합적으로 확인해야 합니다. 신생아특례대출은 출산 가구의 내 집 마련을 돕는 정책 금융 상품입니다.
대출 한도와 관련해 '방공제' 적용 여부에 대한 우려가 크며, 특히 6억 원 미만 주택 정보 부족을 호소하는 경우가 많습니다.
방공제는 주택담보대출 한도 산정 시 소액임차인 최우선변제금을 미리 제외하는 제도로, 임차인이 없어도 실제 대출 가능 금액을 줄일 수 있습니다. 실제 사례를 보면, 매매가 9억 원 아파트도 신생아특례대출 최대 한도 4억 원을 모두 받았습니다.
LTV 70% 적용 금액이 방공제 차감 후에도 4억 원을 초과했기 때문이죠. 즉, 방공제 면제가 아닌, 반영 후 최대한도가 남았던 경우입니다. 6억 원대 전후 주택은 방공제 반영 시 4억 원에 미치지 못할 수 있어 LTV와 DTI를 종합적으로 확인해야 합니다.
따라서 신생아특례대출을 계획 중이라면 단순히 방공제 면제 여부만을 따지기보다, 본인의 주택 가격과 LTV, DTI 등을 종합적으로 계산하여 실제 대출 가능한 금액을 정확히 파악하는 것이 중요합니다.
하지만 6억 원대 주택은 방공제 차감 후 4억 원에 미치지 못할 수 있으므로 LTV와 DTI를 종합적으로 확인해야 합니다. 신생아특례대출은 출산 가구의 내 집 마련을 돕는 정책 금융 상품입니다.
대출 한도와 관련해 '방공제' 적용 여부에 대한 우려가 크며, 특히 6억 원 미만 주택 정보 부족을 호소하는 경우가 많습니다.
방공제는 주택담보대출 한도 산정 시 소액임차인 최우선변제금을 미리 제외하는 제도로, 임차인이 없어도 실제 대출 가능 금액을 줄일 수 있습니다. 실제 사례를 보면, 매매가 9억 원 아파트도 신생아특례대출 최대 한도 4억 원을 모두 받았습니다.
LTV 70% 적용 금액이 방공제 차감 후에도 4억 원을 초과했기 때문이죠. 즉, 방공제 면제가 아닌, 반영 후 최대한도가 남았던 경우입니다. 6억 원대 전후 주택은 방공제 반영 시 4억 원에 미치지 못할 수 있어 LTV와 DTI를 종합적으로 확인해야 합니다.
따라서 신생아특례대출을 계획 중이라면 단순히 방공제 면제 여부만을 따지기보다, 본인의 주택 가격과 LTV, DTI 등을 종합적으로 계산하여 실제 대출 가능한 금액을 정확히 파악하는 것이 중요합니다.