삼성화재 운전자보험은 교통사고 발생 시 운전자가 겪을 수 있는 경제적 부담을 덜어주며, 특히 교통사고처리지원금, 벌금, 변호사선임비용이 핵심 보장입니다.
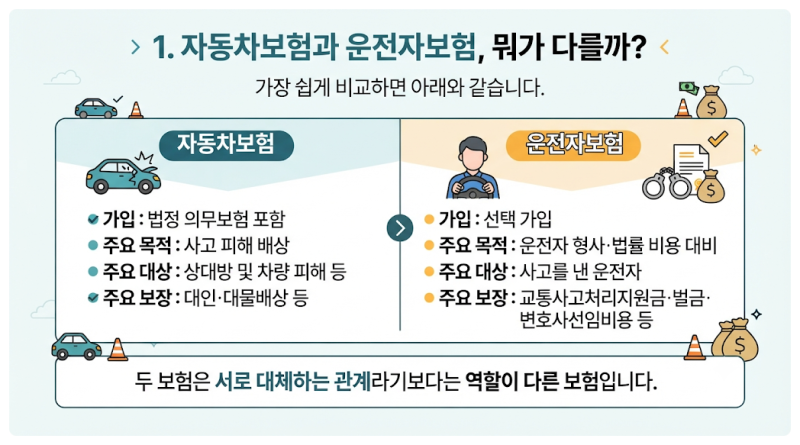
자동차보험이 사고 시 상대방의 피해를 보상하는 것과 달리, 운전자보험은 운전자 본인에게 필요한 행정적, 법적 비용 손해를 대비합니다.
삼성화재 다이렉트 운전자보험은 만 19세부터 70세까지 가입 가능하며, 자사 오프라인 대비 저렴한 보험료와 높은 재가입률을 자랑합니다. 운전 중 예상치 못한 사고는 누구에게나 발생할 수 있으며, 이때 운전자보험은 운전자 본인을 위한 든든한 안전망 역할을 합니다.
특히 삼성화재 운전자보험은 교통사고 발생 시 운전자가 직면할 수 있는 다양한 경제적, 법적 부담을 경감시켜주는 핵심적인 보장 내용을 제공합니다. 많은 운전자들이 자동차보험만으로 충분하다고 생각하기 쉽지만, 이 둘의 명확한 차이를 이해하는 것이 중요합니다.
삼성화재 운전자보험의 핵심 보장 내용은 크게 세 가지로 나뉩니다. 첫째, 교통사고처리지원금은 사고로 타인에게 상해를 입히거나 사망에 이르게 했을 때 발생하는 형사합의금 부담을 덜어줍니다.
중상해 사고의 경우 수천만 원에 달하는 합의금은 개인에게 막대한 부담이 될 수 있습니다.
둘째, 벌금 담보는 음주나 무면허를 제외한 일반 교통사고로 인한 벌금형을 선고받았을 때 이를 보장하며, 최근 특정범죄 가중처벌 등에 관한 법률 위반 시 벌금 상한액 논의로 그 중요성이 더욱 커지고 있습니다.
셋째, 변호사선임비용은 사고 발생 시 법적 대응을 위한 전문가의 도움을 받을 수 있도록 지원합니다. 자동차보험이 주로 상대방의 피해를 보상하는 반면, 운전자보험은 이처럼 운전자 본인의 법률적, 행정적 비용 손해를 직접적으로 대비해준다는 결정적인 차이가 있습니다.
삼성화재 다이렉트 운전자보험은 만 19세부터 70세까지 가입 가능하며, 자사 오프라인 대비 평균 21.1% 저렴한 보험료와 높은 재가입률, 빠른 보험금 지급률로 신뢰를 얻고 있습니다.
개인의 운전 습관과 상황에 맞춰 필요한 보장을 면밀히 검토하고 준비한다면, 예측 불가능한 사고에 대한 불안감을 줄이고 더욱 안심하고 운전할 수 있을 것입니다.
자동차보험이 사고 시 상대방의 피해를 보상하는 것과 달리, 운전자보험은 운전자 본인에게 필요한 행정적, 법적 비용 손해를 대비합니다.
삼성화재 다이렉트 운전자보험은 만 19세부터 70세까지 가입 가능하며, 자사 오프라인 대비 저렴한 보험료와 높은 재가입률을 자랑합니다. 운전 중 예상치 못한 사고는 누구에게나 발생할 수 있으며, 이때 운전자보험은 운전자 본인을 위한 든든한 안전망 역할을 합니다.
특히 삼성화재 운전자보험은 교통사고 발생 시 운전자가 직면할 수 있는 다양한 경제적, 법적 부담을 경감시켜주는 핵심적인 보장 내용을 제공합니다. 많은 운전자들이 자동차보험만으로 충분하다고 생각하기 쉽지만, 이 둘의 명확한 차이를 이해하는 것이 중요합니다.
삼성화재 운전자보험의 핵심 보장 내용은 크게 세 가지로 나뉩니다. 첫째, 교통사고처리지원금은 사고로 타인에게 상해를 입히거나 사망에 이르게 했을 때 발생하는 형사합의금 부담을 덜어줍니다.
중상해 사고의 경우 수천만 원에 달하는 합의금은 개인에게 막대한 부담이 될 수 있습니다.
둘째, 벌금 담보는 음주나 무면허를 제외한 일반 교통사고로 인한 벌금형을 선고받았을 때 이를 보장하며, 최근 특정범죄 가중처벌 등에 관한 법률 위반 시 벌금 상한액 논의로 그 중요성이 더욱 커지고 있습니다.
셋째, 변호사선임비용은 사고 발생 시 법적 대응을 위한 전문가의 도움을 받을 수 있도록 지원합니다. 자동차보험이 주로 상대방의 피해를 보상하는 반면, 운전자보험은 이처럼 운전자 본인의 법률적, 행정적 비용 손해를 직접적으로 대비해준다는 결정적인 차이가 있습니다.
삼성화재 다이렉트 운전자보험은 만 19세부터 70세까지 가입 가능하며, 자사 오프라인 대비 평균 21.1% 저렴한 보험료와 높은 재가입률, 빠른 보험금 지급률로 신뢰를 얻고 있습니다.
개인의 운전 습관과 상황에 맞춰 필요한 보장을 면밀히 검토하고 준비한다면, 예측 불가능한 사고에 대한 불안감을 줄이고 더욱 안심하고 운전할 수 있을 것입니다.