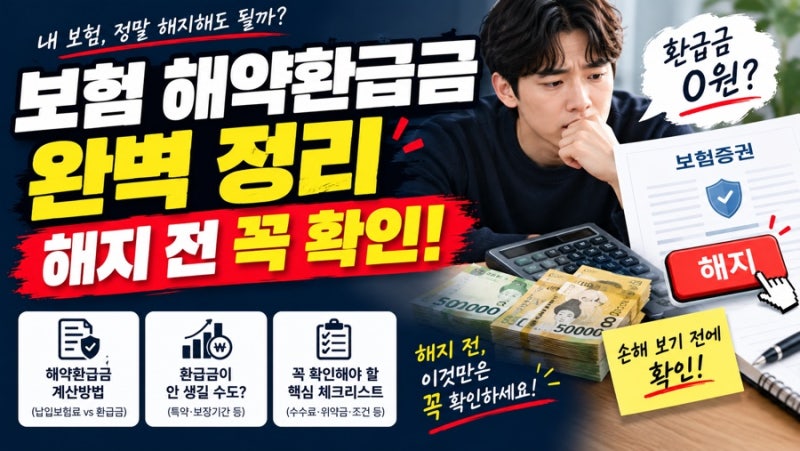
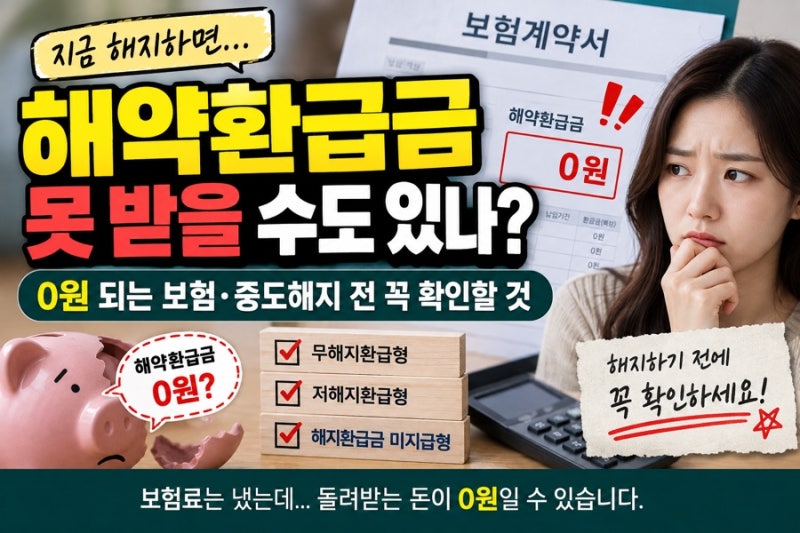
보험 해약환급금은 보험을 중도 해지할 때 돌려받는 금액이지만, 납입한 보험료보다 적거나 없을 수 있습니다. 가입 초기에는 사업비와 위험보험료가 먼저 차감되며, 순수보장성보험은 환급금이 거의 없거나 아예 없습니다.
정확한 해약환급금은 가입 보험사 앱이나 홈페이지에서 조회 가능하며, 해지 전 감액완납, 납입유예, 보험계약대출 등 대안을 먼저 검토해야 합니다. 보험 해약환급금 조회는 많은 사람이 보험 해지를 고민할 때 가장 먼저 떠올리는 과정입니다.
하지만 대부분의 경우, 납입한 보험료보다 훨씬 적은 금액을 돌려받게 되어 당황하는 일이 많습니다. 이는 보험료에서 사업비와 위험보험료가 먼저 차감되기 때문이며, 특히 가입 초기에는 환급금이 없거나 매우 적을 수 있습니다.
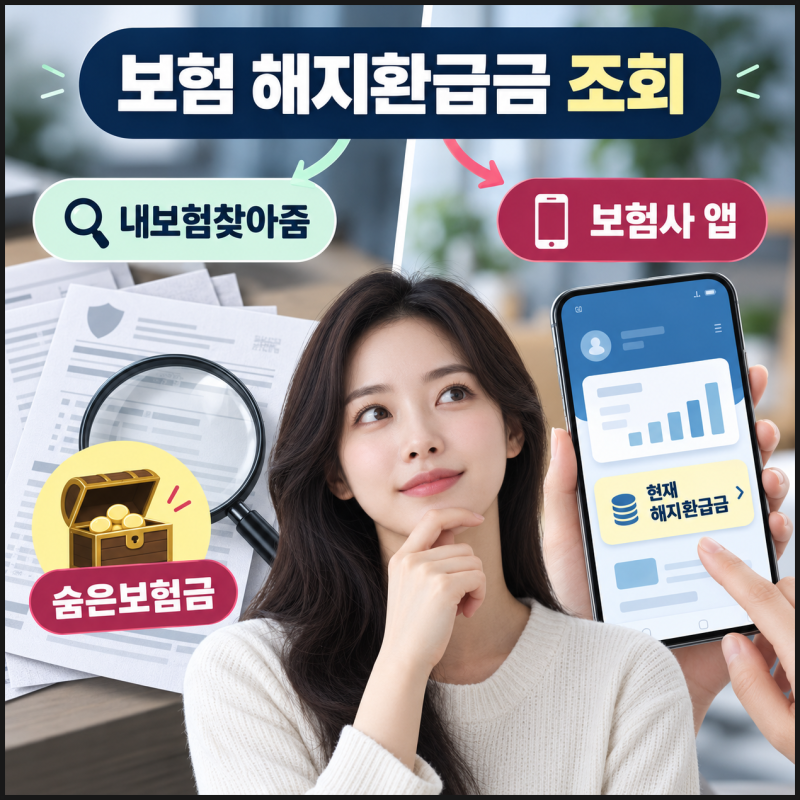
순수보장성보험의 경우 애초에 해약환급금이 거의 없거나 아예 없는 상품도 존재합니다. 정확한 보험 해약환급금은 가입한 보험사의 공식 홈페이지나 앱에서 본인인증 후 확인할 수 있습니다.
여러 보험을 한 번에 확인하고 싶다면 금융위원회, 생명보험협회, 손해보험협회가 운영하는 '내보험다보여' 또는 '내보험찾아줌' 서비스를 이용할 수 있습니다. 다만, 가입설계서에 명시된 금액은 예상치이므로 실제 해지 시점의 금액과 다를 수 있음을 인지해야 합니다.
보험 해지는 한 번 결정하면 되돌릴 수 없으며, 재가입 시 나이와 건강 상태에 따라 더 불리한 조건으로 가입해야 할 수도 있습니다. 따라서 해지 전에 보험료 감액완납, 납입유예, 보험계약대출(약관대출), 중도인출 등 다양한 대안을 먼저 검토하는 것이 중요합니다.
특히 가입 직후라면 청약철회 제도를 활용하여 납입 보험료 전액을 돌려받는 것이 유리하며, 저축성보험은 10년 이상 유지 시 비과세 혜택이 있으니 신중하게 결정해야 합니다.
정확한 해약환급금은 가입 보험사 앱이나 홈페이지에서 조회 가능하며, 해지 전 감액완납, 납입유예, 보험계약대출 등 대안을 먼저 검토해야 합니다. 보험 해약환급금 조회는 많은 사람이 보험 해지를 고민할 때 가장 먼저 떠올리는 과정입니다.
하지만 대부분의 경우, 납입한 보험료보다 훨씬 적은 금액을 돌려받게 되어 당황하는 일이 많습니다. 이는 보험료에서 사업비와 위험보험료가 먼저 차감되기 때문이며, 특히 가입 초기에는 환급금이 없거나 매우 적을 수 있습니다.
순수보장성보험의 경우 애초에 해약환급금이 거의 없거나 아예 없는 상품도 존재합니다. 정확한 보험 해약환급금은 가입한 보험사의 공식 홈페이지나 앱에서 본인인증 후 확인할 수 있습니다.
여러 보험을 한 번에 확인하고 싶다면 금융위원회, 생명보험협회, 손해보험협회가 운영하는 '내보험다보여' 또는 '내보험찾아줌' 서비스를 이용할 수 있습니다. 다만, 가입설계서에 명시된 금액은 예상치이므로 실제 해지 시점의 금액과 다를 수 있음을 인지해야 합니다.
보험 해지는 한 번 결정하면 되돌릴 수 없으며, 재가입 시 나이와 건강 상태에 따라 더 불리한 조건으로 가입해야 할 수도 있습니다. 따라서 해지 전에 보험료 감액완납, 납입유예, 보험계약대출(약관대출), 중도인출 등 다양한 대안을 먼저 검토하는 것이 중요합니다.
특히 가입 직후라면 청약철회 제도를 활용하여 납입 보험료 전액을 돌려받는 것이 유리하며, 저축성보험은 10년 이상 유지 시 비과세 혜택이 있으니 신중하게 결정해야 합니다.