

대부분의 간병인보험은 동일 질병이나 상해에 대해 최대 180일까지만 보장하며, 이후 180일간의 면책기간이 적용됩니다. 면책기간 중에는 간병비를 전혀 보장받을 수 없어 월 400만원 이상의 비용을 자비로 부담해야 하는 '간병 파산' 위험이 있습니다.
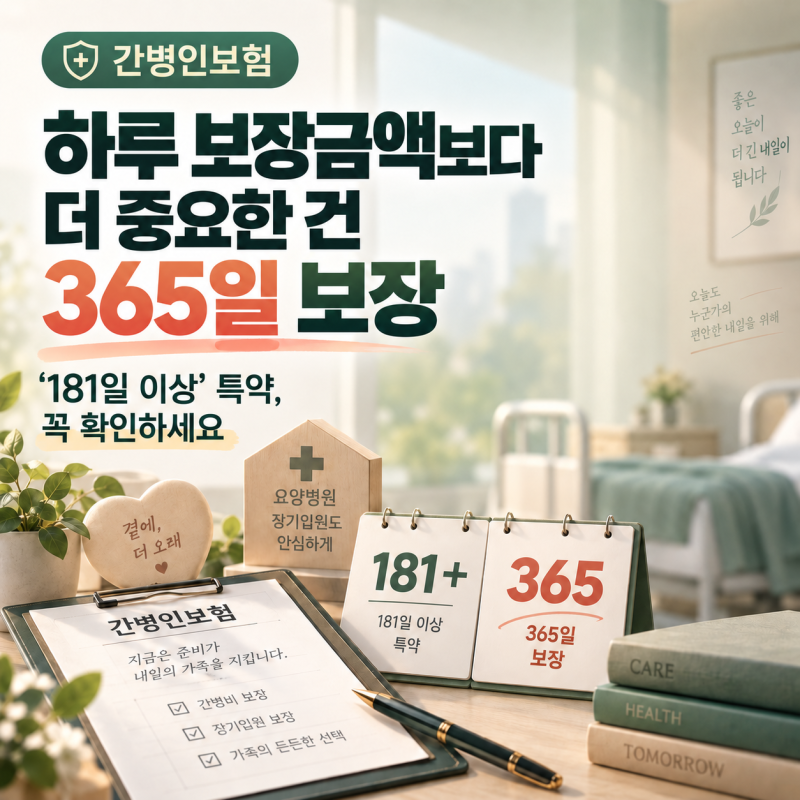
일부 보험사는 181일 이상 특약이나 365일 보장을 제공하며, 면책기간 없는 상품도 있어 가입 전 약관 확인이 필수입니다. 초고령화 사회로 접어들면서 간병비 부담은 '간병 파산'이라는 신조어를 만들어낼 정도로 심각한 사회적 문제가 되고 있습니다.
이에 많은 분들이 미래를 대비해 간병인보험에 가입하고 있지만, 약관에 숨겨진 '면책기간'이라는 치명적인 룰을 간과하는 경우가 많습니다.
간병인보험은 질병이나 상해로 입원하여 간병인을 사용했을 때 보험금을 지급하지만, 대부분의 상품은 동일 질병 및 상해에 대해 입원 첫날부터 최대 180일까지만 보장합니다.
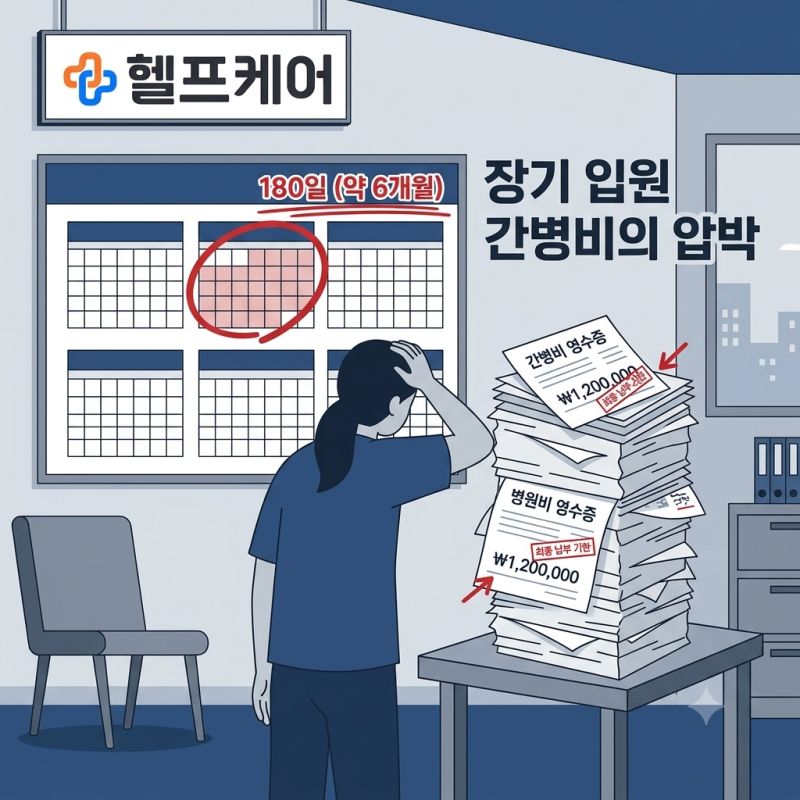
문제는 180일의 보장 한도를 모두 소진하면, 그 날로부터 180일 동안은 간병인을 계속 쓰더라도 보험금이 단 1원도 지급되지 않는 '면책기간'에 돌입한다는 점입니다.
이 기간 동안 외부 간병인을 고용하면 매월 400만원 이상의 비용을 오롯이 보호자 자비로 감당해야 합니다. 이는 장기 간병 시 가계 경제에 막대한 부담을 주며, 하루 보장금액보다 보장기간이 훨씬 중요하다는 사실을 일깨워줍니다.
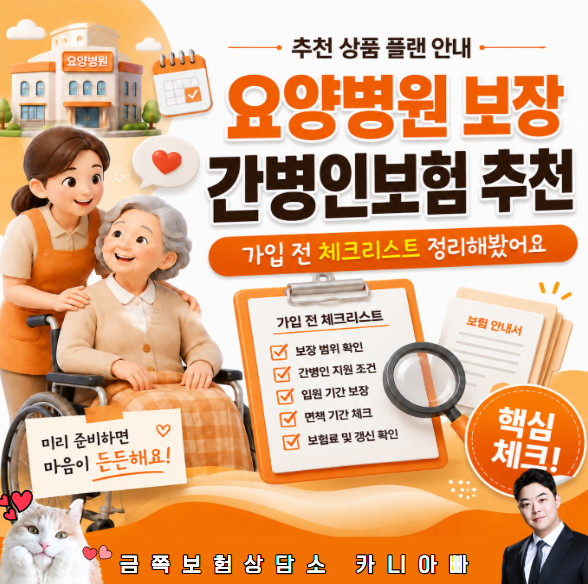
특히 요양병원의 경우 181일 이상 특약 선택지가 제한될 수 있으므로 더욱 주의 깊게 살펴봐야 합니다. 따라서 간병인보험 가입 시에는 단순히 하루 보장금액이 아닌, 보장기간과 면책기간 여부를 반드시 확인해야 합니다.
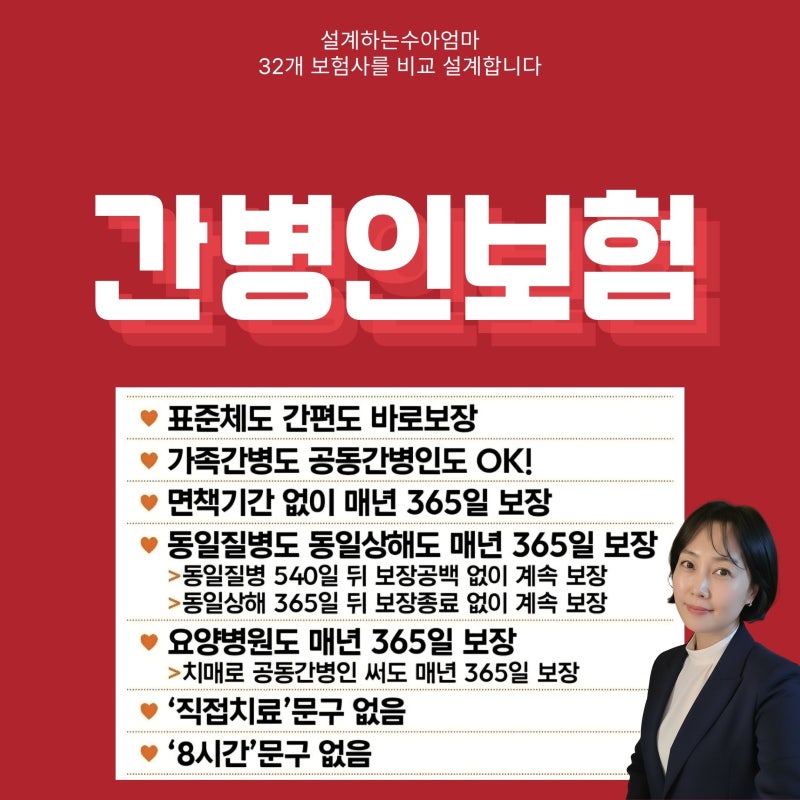
일부 보험사는 181일 이상 특약을 통해 365일까지 보장을 연장해주거나, 아예 보장 공백이나 면책기간이 없는 상품을 제공하기도 합니다.
면책기간의 공백을 가족간병으로 메우는 방법도 있지만, 가장 중요한 것은 가입 전 약관을 꼼꼼히 분석하여 장기 간병 상황에서도 든든하게 보장받을 수 있는 상품을 선택하는 것입니다.
일부 보험사는 181일 이상 특약이나 365일 보장을 제공하며, 면책기간 없는 상품도 있어 가입 전 약관 확인이 필수입니다. 초고령화 사회로 접어들면서 간병비 부담은 '간병 파산'이라는 신조어를 만들어낼 정도로 심각한 사회적 문제가 되고 있습니다.
이에 많은 분들이 미래를 대비해 간병인보험에 가입하고 있지만, 약관에 숨겨진 '면책기간'이라는 치명적인 룰을 간과하는 경우가 많습니다.
간병인보험은 질병이나 상해로 입원하여 간병인을 사용했을 때 보험금을 지급하지만, 대부분의 상품은 동일 질병 및 상해에 대해 입원 첫날부터 최대 180일까지만 보장합니다.
문제는 180일의 보장 한도를 모두 소진하면, 그 날로부터 180일 동안은 간병인을 계속 쓰더라도 보험금이 단 1원도 지급되지 않는 '면책기간'에 돌입한다는 점입니다.
이 기간 동안 외부 간병인을 고용하면 매월 400만원 이상의 비용을 오롯이 보호자 자비로 감당해야 합니다. 이는 장기 간병 시 가계 경제에 막대한 부담을 주며, 하루 보장금액보다 보장기간이 훨씬 중요하다는 사실을 일깨워줍니다.
특히 요양병원의 경우 181일 이상 특약 선택지가 제한될 수 있으므로 더욱 주의 깊게 살펴봐야 합니다. 따라서 간병인보험 가입 시에는 단순히 하루 보장금액이 아닌, 보장기간과 면책기간 여부를 반드시 확인해야 합니다.
일부 보험사는 181일 이상 특약을 통해 365일까지 보장을 연장해주거나, 아예 보장 공백이나 면책기간이 없는 상품을 제공하기도 합니다.
면책기간의 공백을 가족간병으로 메우는 방법도 있지만, 가장 중요한 것은 가입 전 약관을 꼼꼼히 분석하여 장기 간병 상황에서도 든든하게 보장받을 수 있는 상품을 선택하는 것입니다.