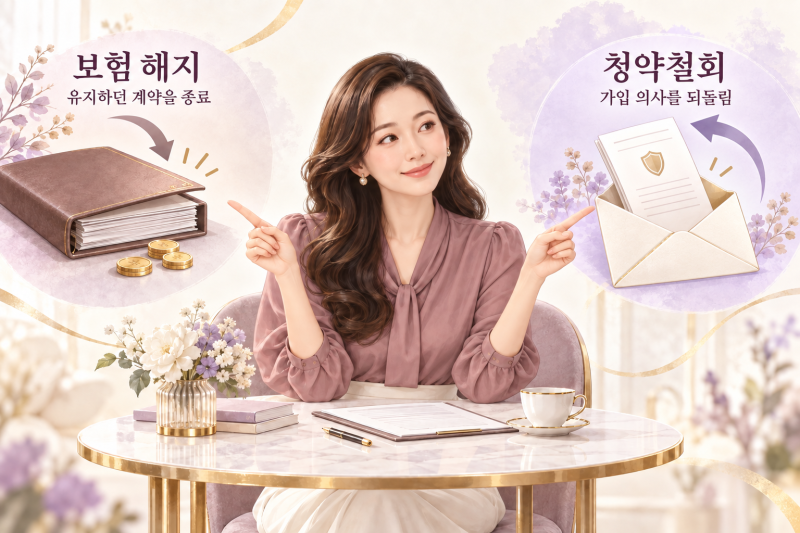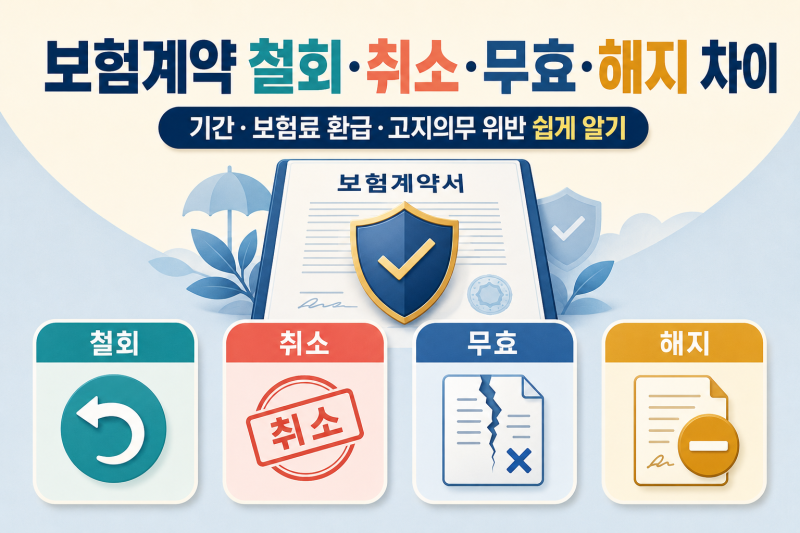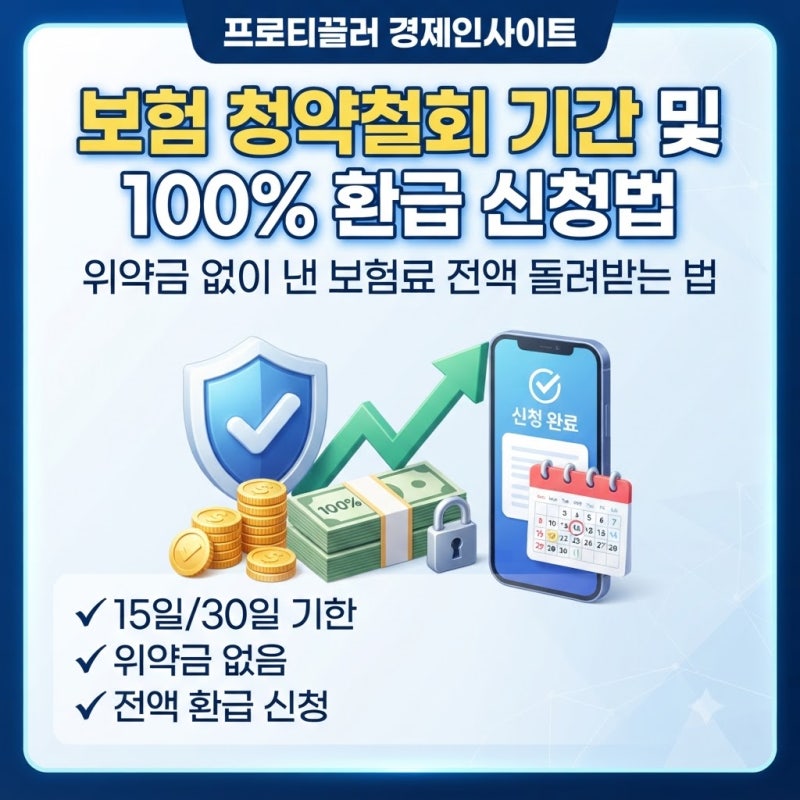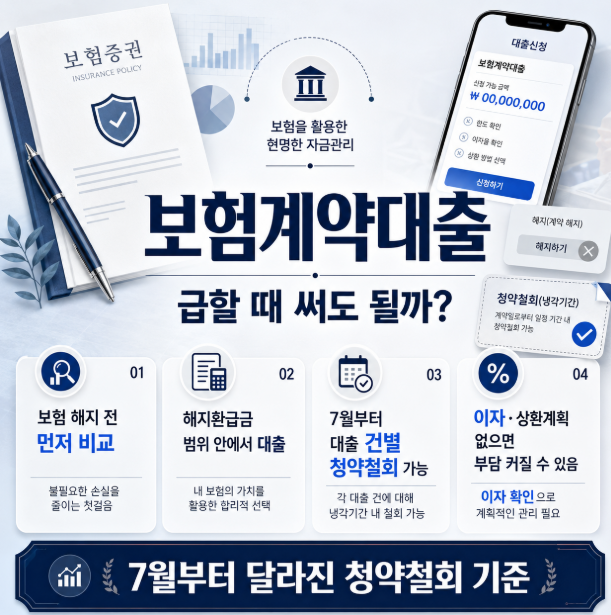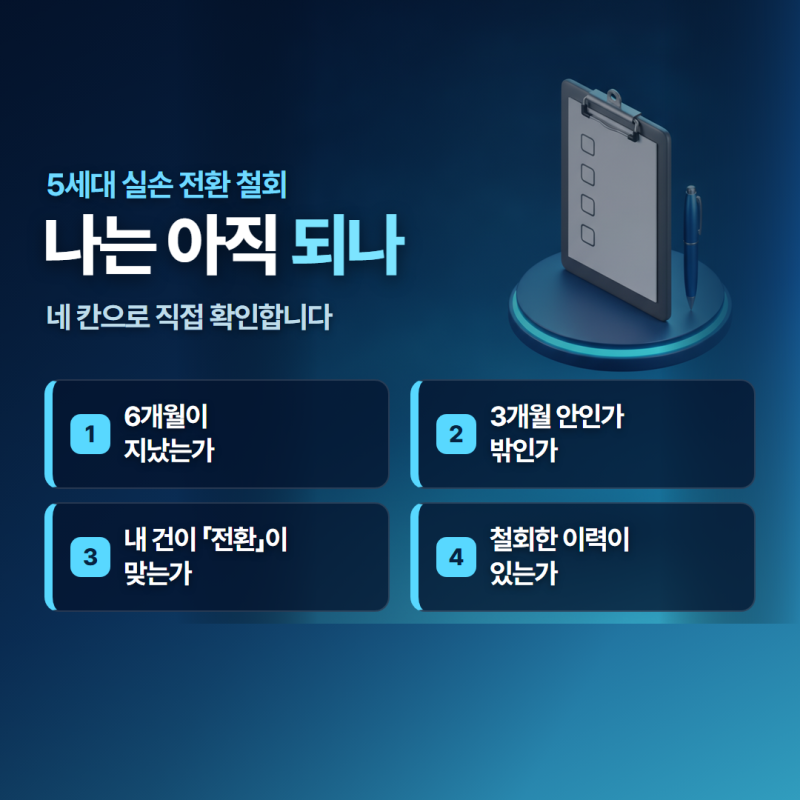
보험 청약철회는 해지와 달리 납입한 보험료 전액을 돌려받을 수 있는 제도입니다. 청약철회는 보험증권 수령일 15일 또는 청약일 30일 중 먼저 도래하는 날까지 신청해야 합니다. 건강진단 계약이나 90일 이내 단기보험 등 일부 상품은 청약철회가 제한될 수 있습니다.
보험 가입 후 뒤늦게 후회하거나 내용이 다르다는 것을 알게 되는 경우가 많습니다. 이때 무심코 해지 버튼을 누르면 낸 돈의 절반도 못 돌려받거나 심지어 0원이 될 수도 있습니다.
하지만 '청약철회' 제도를 활용하면 납입한 보험료 전액을 돌려받을 수 있어 해지와는 큰 차이가 있습니다. 보험 청약철회는 가입자의 단순 변심으로도 계약을 없던 일로 되돌리는 강력한 권리입니다.
이 제도를 이용하려면 보험증권을 받은 날부터 15일 또는 청약한 날부터 30일 중 먼저 도래하는 날까지 신청해야 합니다. 특히 65세 이상이 전화로 가입한 경우 청약일로부터 45일까지 기간이 연장되니 유의해야 합니다.
건강진단을 받은 계약이나 90일 이내 단기보험, 일부 의무보험은 철회가 어려울 수 있습니다. 만약 청약철회 기간을 놓쳤더라도 실망할 필요는 없습니다.
약관을 받지 못했거나 중요한 설명을 듣지 못하는 등 계약 과정에 문제가 있었다면 '품질보증해지'를, 판매 과정에서 법규 위반이 있었다면 '위법계약해지권'을 행사할 수 있습니다.
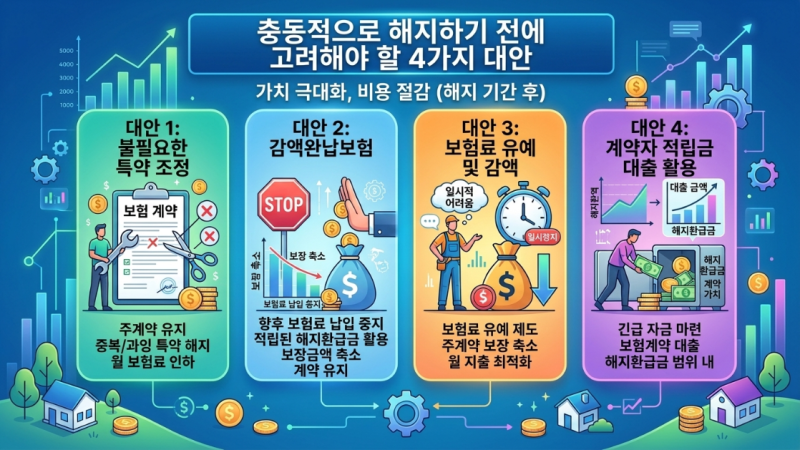
손해를 최소화하기 위해 해지 전 반드시 자신의 상황에 맞는 최적의 방법을 확인하는 것이 중요합니다.
보험 가입 후 뒤늦게 후회하거나 내용이 다르다는 것을 알게 되는 경우가 많습니다. 이때 무심코 해지 버튼을 누르면 낸 돈의 절반도 못 돌려받거나 심지어 0원이 될 수도 있습니다.
하지만 '청약철회' 제도를 활용하면 납입한 보험료 전액을 돌려받을 수 있어 해지와는 큰 차이가 있습니다. 보험 청약철회는 가입자의 단순 변심으로도 계약을 없던 일로 되돌리는 강력한 권리입니다.
이 제도를 이용하려면 보험증권을 받은 날부터 15일 또는 청약한 날부터 30일 중 먼저 도래하는 날까지 신청해야 합니다. 특히 65세 이상이 전화로 가입한 경우 청약일로부터 45일까지 기간이 연장되니 유의해야 합니다.
건강진단을 받은 계약이나 90일 이내 단기보험, 일부 의무보험은 철회가 어려울 수 있습니다. 만약 청약철회 기간을 놓쳤더라도 실망할 필요는 없습니다.
약관을 받지 못했거나 중요한 설명을 듣지 못하는 등 계약 과정에 문제가 있었다면 '품질보증해지'를, 판매 과정에서 법규 위반이 있었다면 '위법계약해지권'을 행사할 수 있습니다.
손해를 최소화하기 위해 해지 전 반드시 자신의 상황에 맞는 최적의 방법을 확인하는 것이 중요합니다.