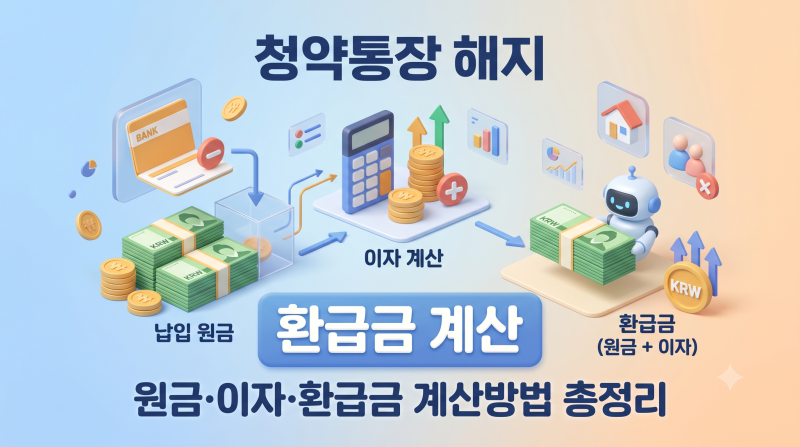
청약통장을 해지하면 납입 원금과 이자는 돌려받지만, 그동안 쌓아온 청약 가입기간과 납입실적은 소멸됩니다. 청약통장은 단순한 적금과 달리 신규주택 청약 권리가 결합된 상품이며, 예금자보호 대상이 아닌 주택도시기금의 재원으로 사용됩니다.
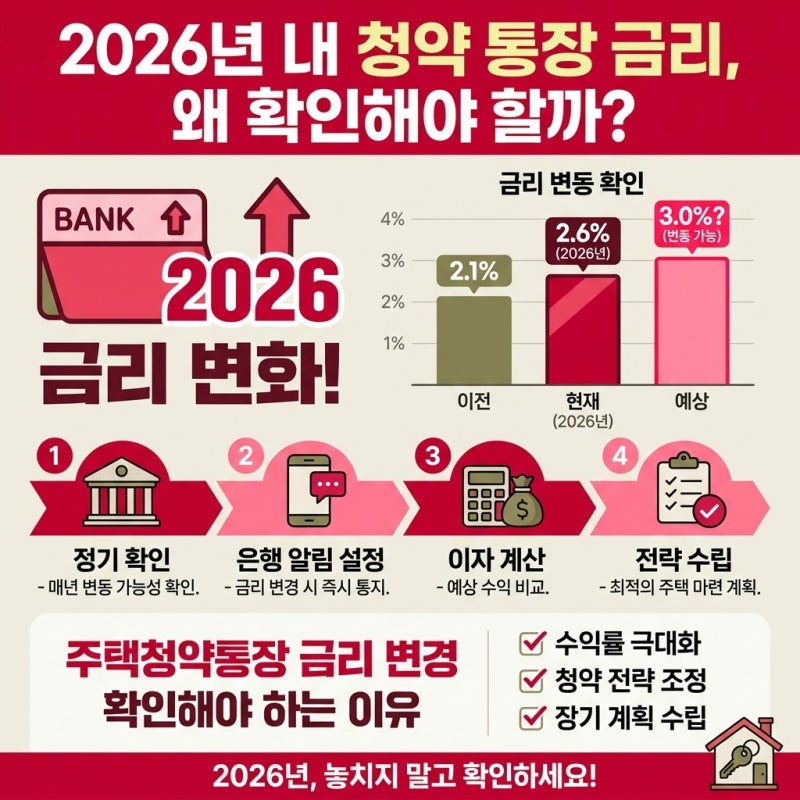
이자율 인상 시 기존 잔액에 변동금리가 즉시 적용되지만, 인상 시행일 이전 과거 기간에 대한 소급 적용은 이루어지지 않습니다. 청약통장은 주택 마련의 필수 금융 상품이지만, 이자 구조와 해지 시 상황에 대한 오해가 많습니다.
단순히 적금으로 생각하기 쉽지만, 주택 청약 권리가 부여된 특별한 상품이므로 정확한 정보 파악이 필수적입니다. 청약통장 해지 시 납입 원금과 가입 기간별 이자는 중도해지 페널티 없이 지급됩니다. 하지만 그동안 쌓아온 가입 기간과 납입 실적은 상실됩니다.
청약통장은 예금자보호 대상이 아니며, 납입금은 주택도시기금 재원으로 활용됩니다. 이자율 인상 시 고시 시행일 당일부터 기존 잔액 전체에 변동금리가 즉시 적용되나, 과거 기간에 대한 소급 적용은 이루어지지 않습니다.
결국 청약통장은 단순 저축을 넘어 미래 주택 마련을 위한 투자입니다. 해지나 이자율 변동 시 원금과 이자뿐 아니라 청약 권리 상실 등 비금전적 가치까지 종합적으로 고려하는 현명한 접근이 필요합니다.
이자율 인상 시 기존 잔액에 변동금리가 즉시 적용되지만, 인상 시행일 이전 과거 기간에 대한 소급 적용은 이루어지지 않습니다. 청약통장은 주택 마련의 필수 금융 상품이지만, 이자 구조와 해지 시 상황에 대한 오해가 많습니다.
단순히 적금으로 생각하기 쉽지만, 주택 청약 권리가 부여된 특별한 상품이므로 정확한 정보 파악이 필수적입니다. 청약통장 해지 시 납입 원금과 가입 기간별 이자는 중도해지 페널티 없이 지급됩니다. 하지만 그동안 쌓아온 가입 기간과 납입 실적은 상실됩니다.
청약통장은 예금자보호 대상이 아니며, 납입금은 주택도시기금 재원으로 활용됩니다. 이자율 인상 시 고시 시행일 당일부터 기존 잔액 전체에 변동금리가 즉시 적용되나, 과거 기간에 대한 소급 적용은 이루어지지 않습니다.
결국 청약통장은 단순 저축을 넘어 미래 주택 마련을 위한 투자입니다. 해지나 이자율 변동 시 원금과 이자뿐 아니라 청약 권리 상실 등 비금전적 가치까지 종합적으로 고려하는 현명한 접근이 필요합니다.