
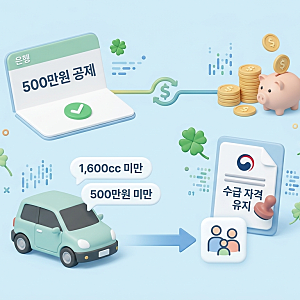
기초수급자 통장 잔액은 금융재산으로 분류되며, 가구당 500만 원까지는 생활준비금으로 공제되어 소득인정액 산정 시 제외됩니다. 이 금액을 초과하는 잔액은 다른 재산과 합산되어 지역별 기본재산공제액 범위 내에서 수급 자격이 유지될 수 있습니다. 그러나 초과 금액에는 높은 소득환산율이 적용되므로, 가급적 500만 원 선을 유지하는 것이 가장 안전합니다.
블로거들은 기초수급자 통장에 자녀나 친척이 정기적으로 입금하는 용돈이 재산이 아닌 사적이전소득으로 간주되어 소득으로 산정될 수 있음을 강조합니다. 이는 생계급여 감소나 수급 자격 상실로 이어질 수 있으므로, 정기적인 계좌이체보다는 비정기적인 지원이나 복지 담당자와의 사전 상담이 필요합니다. 또한 자동차 소유 시에는 배기량과 차량가액 기준을 충족해야 하며, 100% 소득환산율 적용을 피하기 위한 세부 조건을 확인해야 합니다.
자동차는 기본적으로 높은 소득환산율이 적용되는 특수 재산이지만, 특정 조건 충족 시 일반재산 환산율이 적용되거나 재산 산정에서 제외될 수 있습니다. 예를 들어, 1,600cc 미만 및 500만 원 미만 차량, 또는 10년 이상 된 저가 차량은 감면 대상입니다. 장애인 복지용 차량이나 생업용 차량도 재산 산정 시 예외가 적용될 수 있으므로, 차량 구매 전 반드시 주민센터 복지팀에 차량가액 조회를 요청하여 수급 자격 유지 여부를 확인해야 합니다.