

국민 카드론대출은 신용카드 회원이 이용할 수 있는 장기카드대출 상품으로, 카드사마다 원금균등상환, 원리금균등상환, 만기일시상환 등 다양한 상환 방식을 제공합니다. 개인의 신용도와 이용 조건에 따라 금리가 달라지며, KB국민카드의 경우 2026년 6월 기준 연 3.90%에서 18.90%의 금리가 적용되고 최장 72개월까지 대출 기간을 설정할 수 있습니다. 중도상환 시 수수료가 없는 상품이 많으므로, 대출 이용 전 본인의 상품 조건을 확인하는 것이 중요합니다.
최근 카드론의 평균 금리가 14%를 넘어서면서, 소액 대출이 필요한 경우 1금융권 모바일 비상금 대출을 먼저 고려하는 것이 유리하다는 분석이 나오고 있습니다. 1금융권 비상금 대출은 5~7%대의 금리로 실제 사용한 날짜만큼만 이자가 부과되며, 2금융권 카드론 이용 시 발생할 수 있는 신용점수 하락 위험을 줄일 수 있습니다. 카드론은 단기간 상환하더라도 대출 기록이 남아 향후 주요 은행권 대출 심사 시 감점 요인이 될 수 있어 신중한 접근이 요구됩니다.
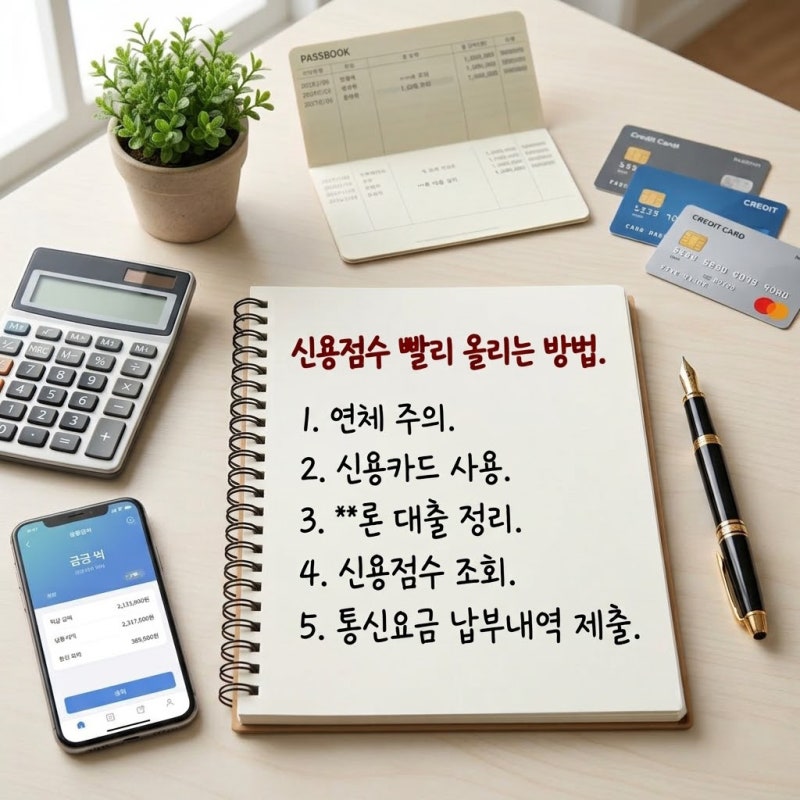
신용점수 관리는 대출 금리를 낮추는 데 필수적인 요소로, 연체 방지, 신용카드 이용 한도 소진율 관리, 그리고 카드론과 같은 고금리 대출의 전액 상환이 신용점수 상승에 크게 기여합니다. 특히 카드론을 전액 상환하면 1주에서 1개월 이내에 신용점수가 20점에서 80점까지 상승할 수 있습니다. 따라서 대출을 고려할 때는 단순히 편리함보다는 장기적인 신용 관리와 이자 부담을 종합적으로 고려하여 최적의 방법을 선택하는 것이 현명합니다.