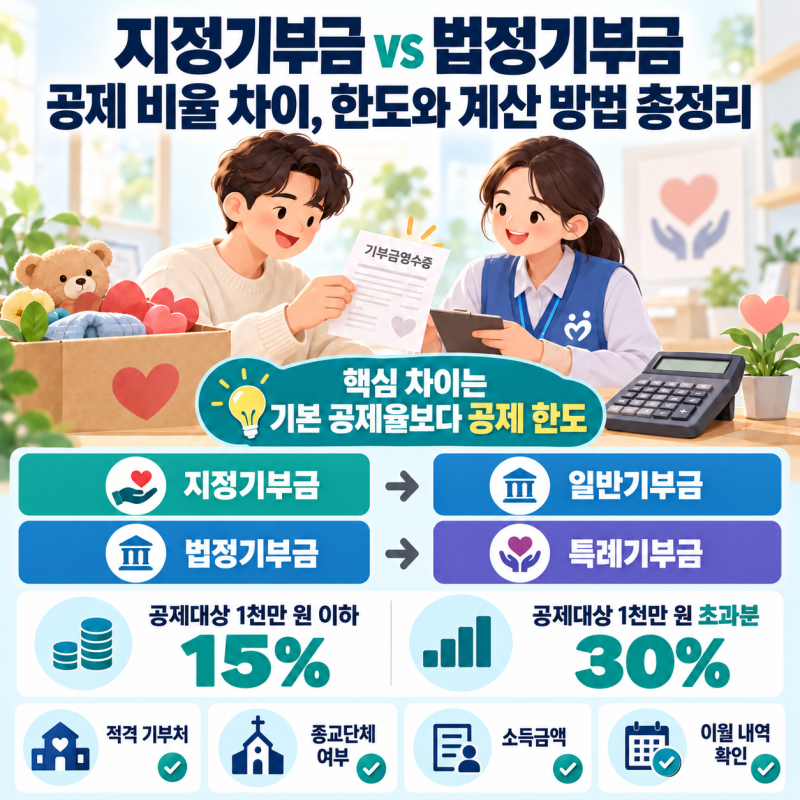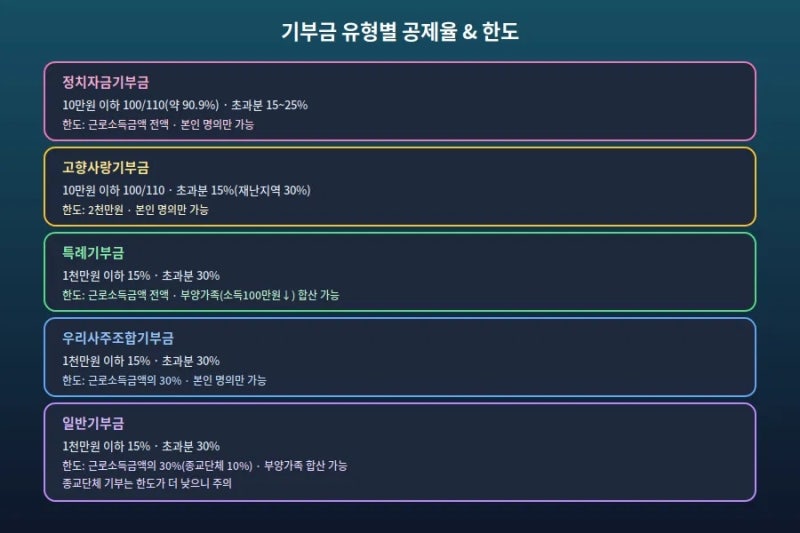
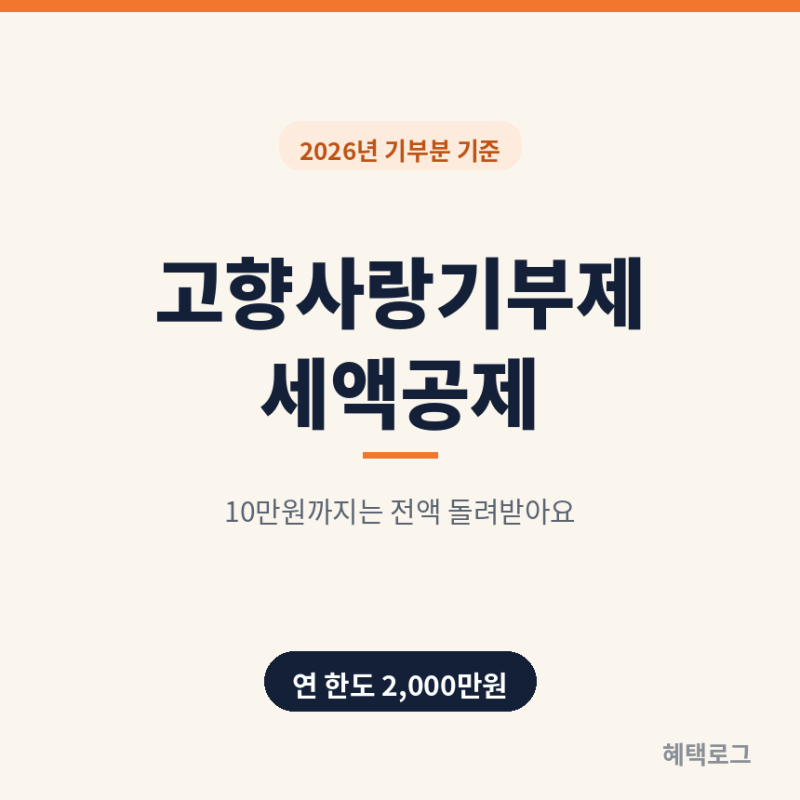
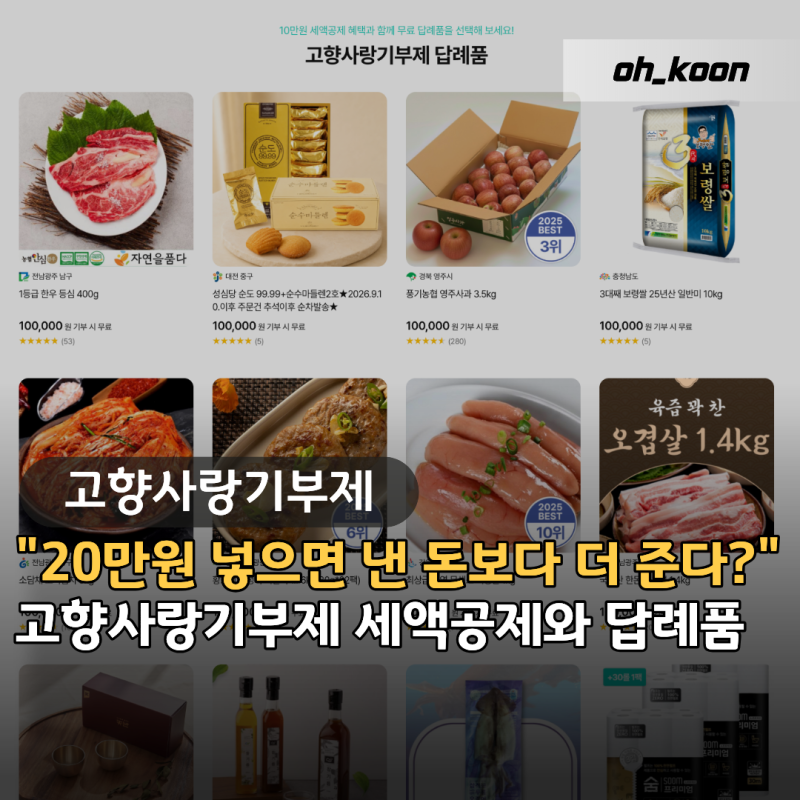
개인사업자는 기부금 납부를 통해 종합소득세 절세 혜택을 받을 수 있습니다. 기부금은 종류에 따라 처리 방식이 달라지는데, 특례기부금과 일반기부금은 한도 내에서 필요경비로 인정되며, 정치자금기부금과 고향사랑기부금은 10만 원까지 세액공제가 적용되고 초과분은 필요경비로 산입됩니다. 특히 2026년 개편된 고향사랑기부제는 개인사업자에게도 종합소득세 절세와 함께 답례품 혜택을 제공하여 지자체 발전에 기여하면서도 실질적인 이득을 얻을 수 있도록 설계되었습니다.
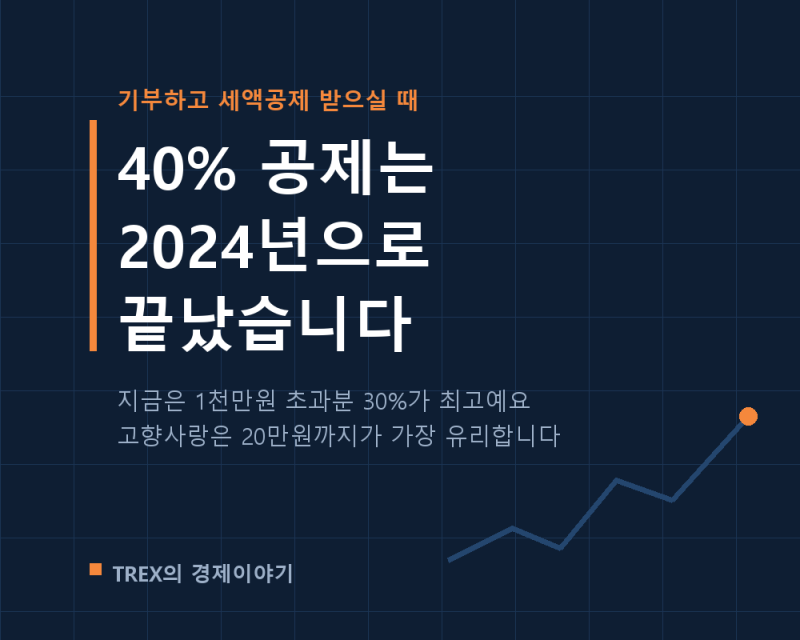
고향사랑기부금의 경우, 개인사업자는 본인 명의로 기부해야 세액공제를 받을 수 있으며, 기부금액의 30% 한도 내에서 답례품을 선택할 수 있습니다. 2026년 개편으로 10만 원 초과 20만 원 이하 구간의 세액공제율이 40%(지방소득세 포함 시 44%)로 상향되어, 20만 원까지 기부 시 절세 효율이 가장 높은 것으로 분석됩니다. 다만, 세액공제를 받은 금액은 필요경비로 중복 산입할 수 없으며, 납부할 세금이 없거나 결손인 경우에는 세액공제 혜택을 받지 못할 수 있으므로 주의가 필요합니다.
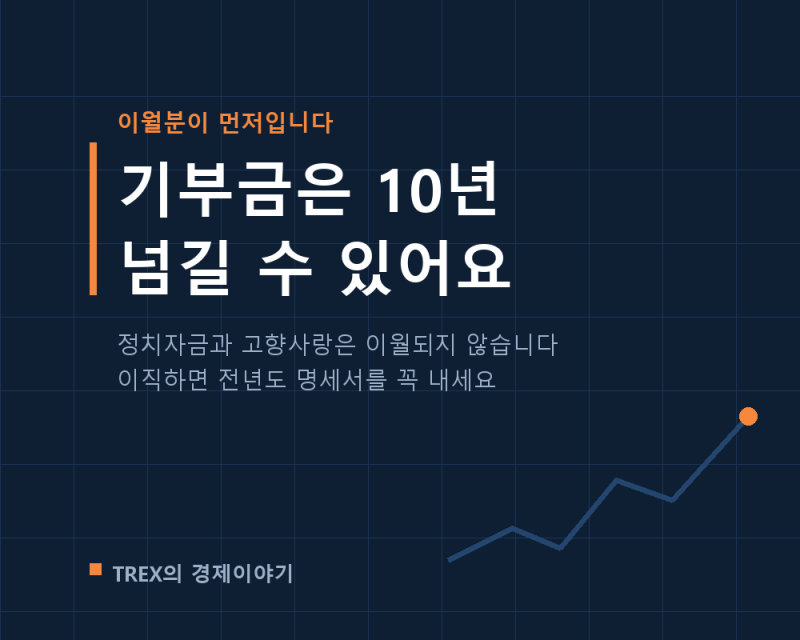
개인사업자가 기부금 세액공제를 최대한 활용하기 위해서는 기부금의 종류와 한도를 정확히 파악하고, 종합소득세 신고 시 이를 반영하는 것이 중요합니다. 특히 한도를 초과한 특례기부금과 일반기부금은 최대 10년까지 이월하여 공제받을 수 있으므로, 장기적인 절세 계획을 세우는 데 도움이 됩니다. 기부금 관련 세금 처리는 복잡할 수 있으므로, 전문가와 상담하여 본인의 상황에 맞는 최적의 절세 방안을 모색하는 것이 현명합니다.