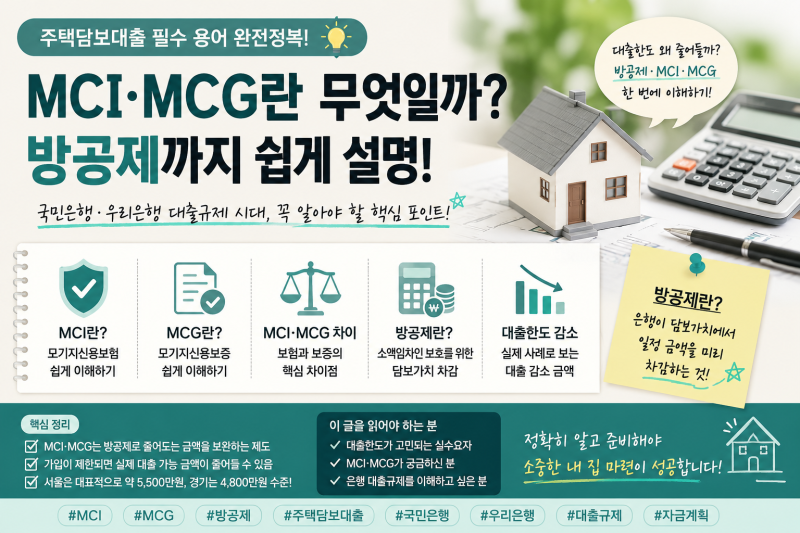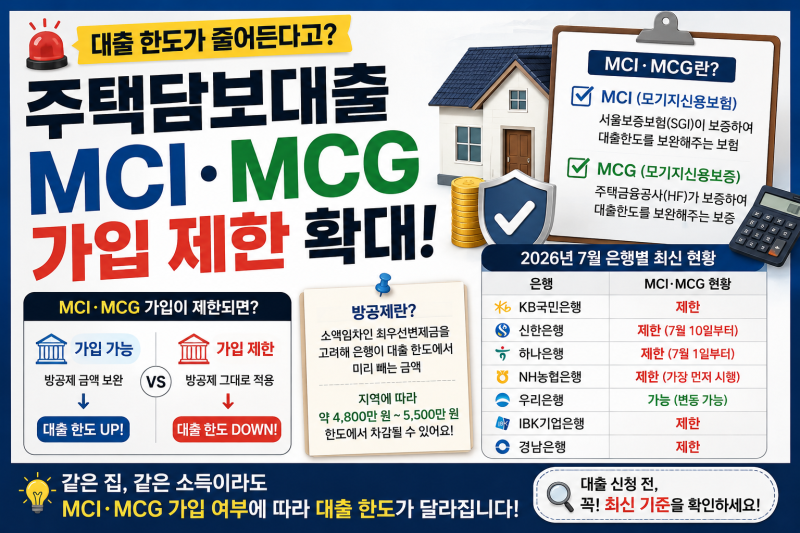
최근 정부의 가계대출 관리 강화 기조에 따라 주요 시중은행들이 MCI(모기지신용보험)와 MCG(모기지신용보증) 가입을 잇따라 제한하고 있습니다. 이는 주택담보대출 한도에 큰 영향을 미치는데, 특히 방공제(소액임차보증금 공제)가 적용되어 서울의 경우 최대 약 5,500만 원까지 대출 가능 금액이 감소할 수 있어 실수요자들의 자금 계획에 중요한 변수로 작용하고 있습니다. 이에 따라 MCI·MCG 가입 여부는 주택담보대출을 알아보는 이들에게 필수적인 확인 사항이 되었습니다.
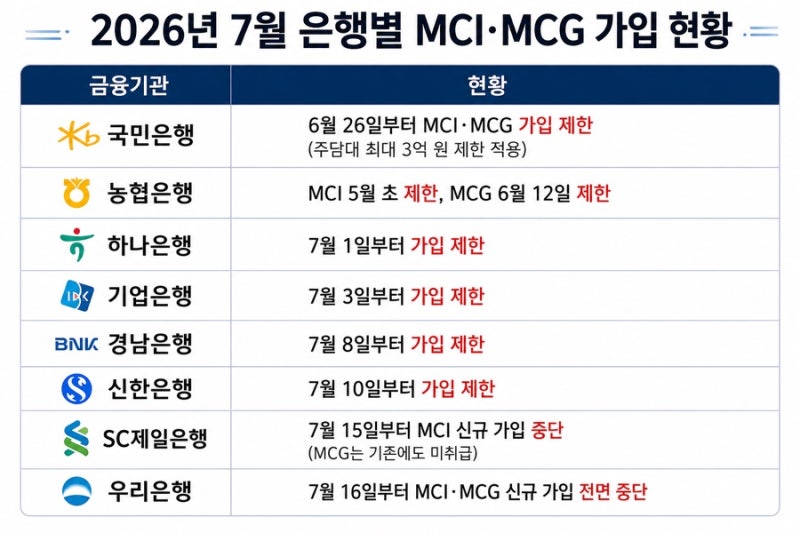
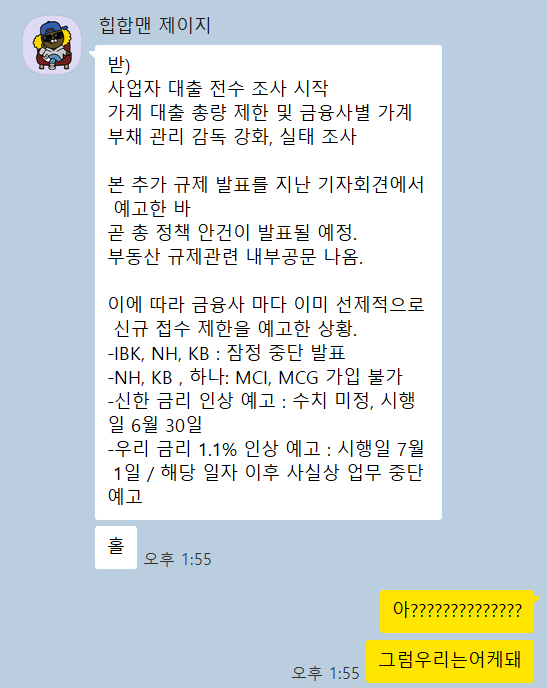
2026년 7월 기준, KB국민은행, NH농협, 하나은행, IBK기업은행은 MCI·MCG 가입을 제한하고 있으며, 신한은행은 한시적으로 중단된 상황입니다. 반면 우리은행은 현재 MCI·MCG 제한이 없다고 안내하고 있으나, 다른 대출 규제를 시행 중입니다. 그러나 2026년 8월 현재, KB국민은행, 하나은행, 우리은행, IBK기업은행, NH농협은행 등 일부 은행에서는 특정 담보대출 상품에서 MCI 또는 MCG 취급이 확인되고 있어, 은행별로 일반 주담대, 입주자금대출, 생활안정자금 등 상품 유형에 따라 적용 여부가 달라질 수 있습니다.
MCI는 보험료를 은행이 부담하는 경우가 많고, MCG는 보증료를 고객이 부담하는 차이가 있습니다. 따라서 주택담보대출 상담 시 단순히 대출 한도를 묻기보다는 해당 물건에 MCI 적용이 가능한지, 방공제 없이 계산했을 때의 한도는 얼마인지 구체적으로 문의하는 것이 중요합니다. 또한, 한국주택금융공사의 MCG는 소액임차보증금 공제액을 차감하지 않고 최대 LTV까지 대출받을 수 있도록 돕는 보증상품이므로, 각 은행의 상품별 조건을 꼼꼼히 확인하여 자신에게 유리한 방안을 모색하는 것이 현명합니다.