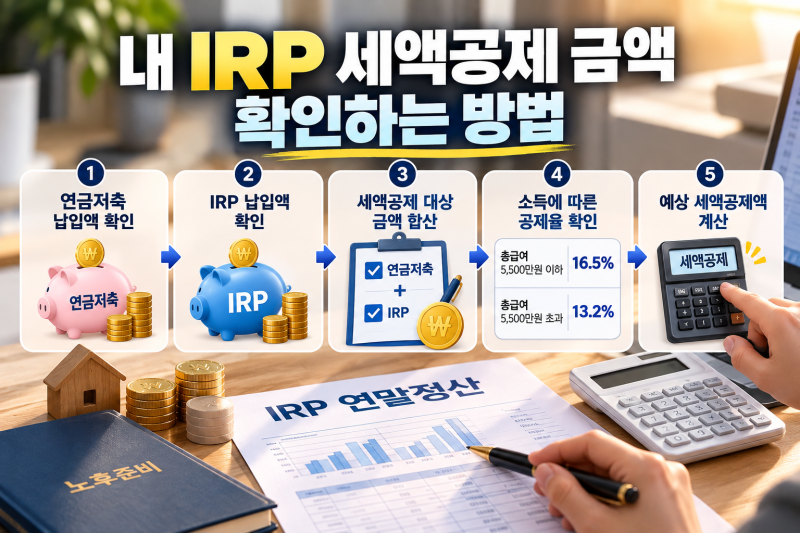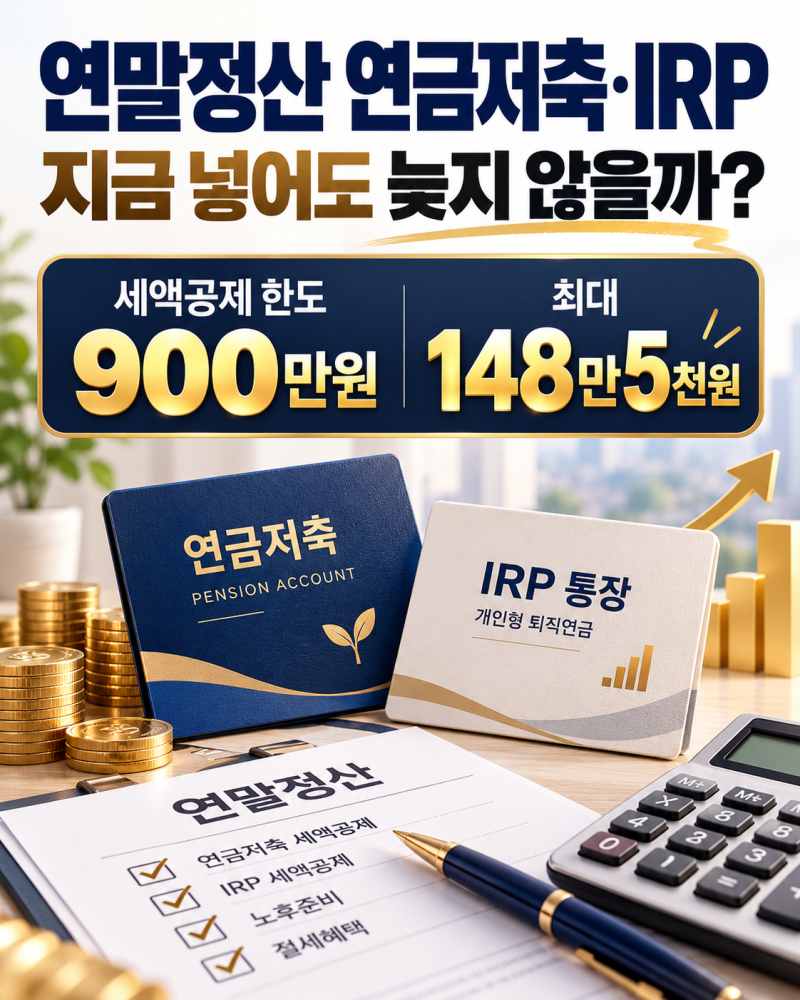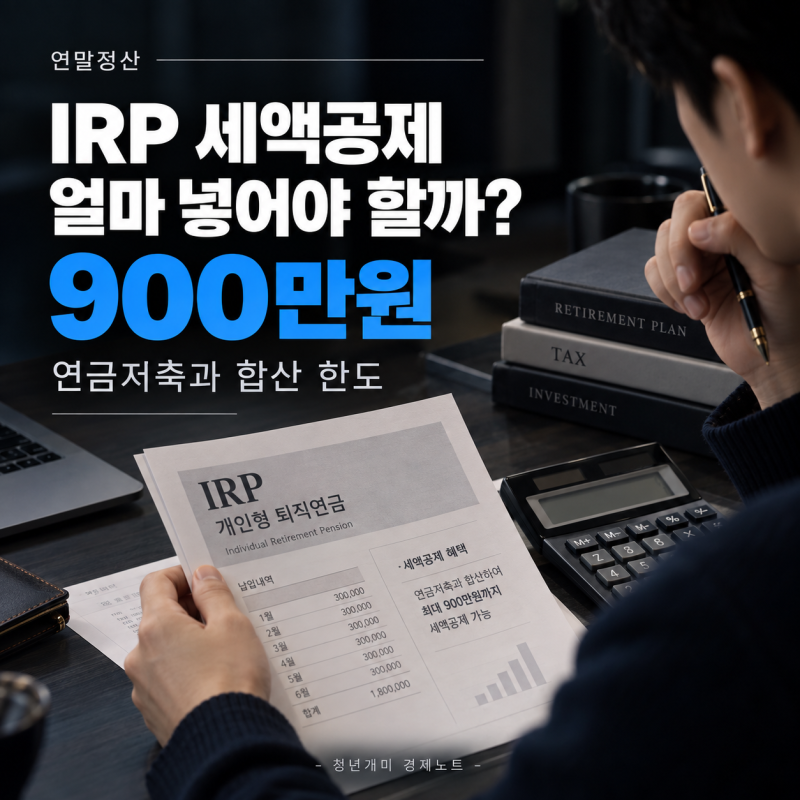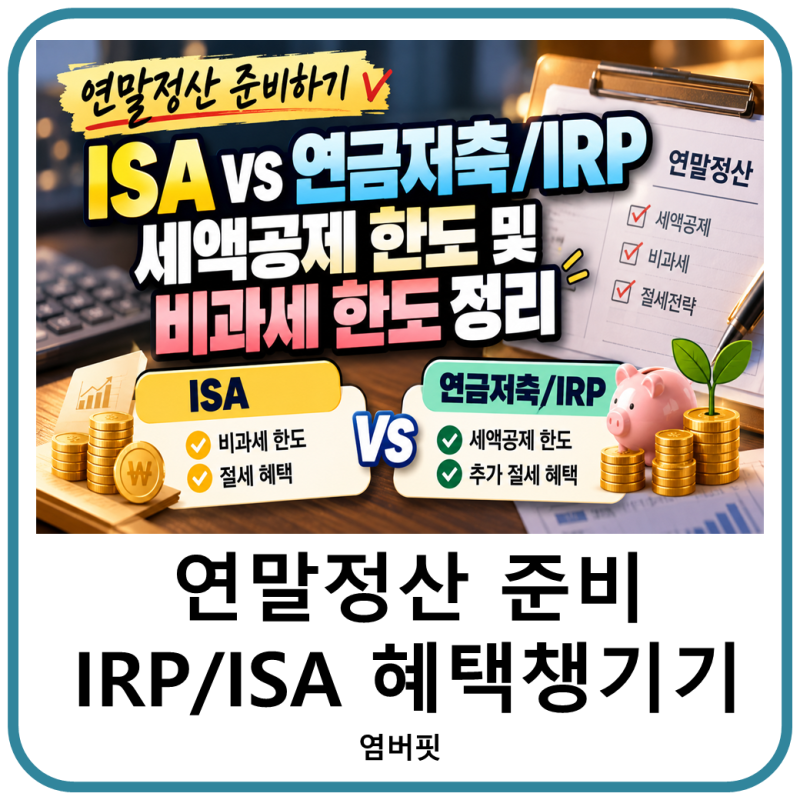
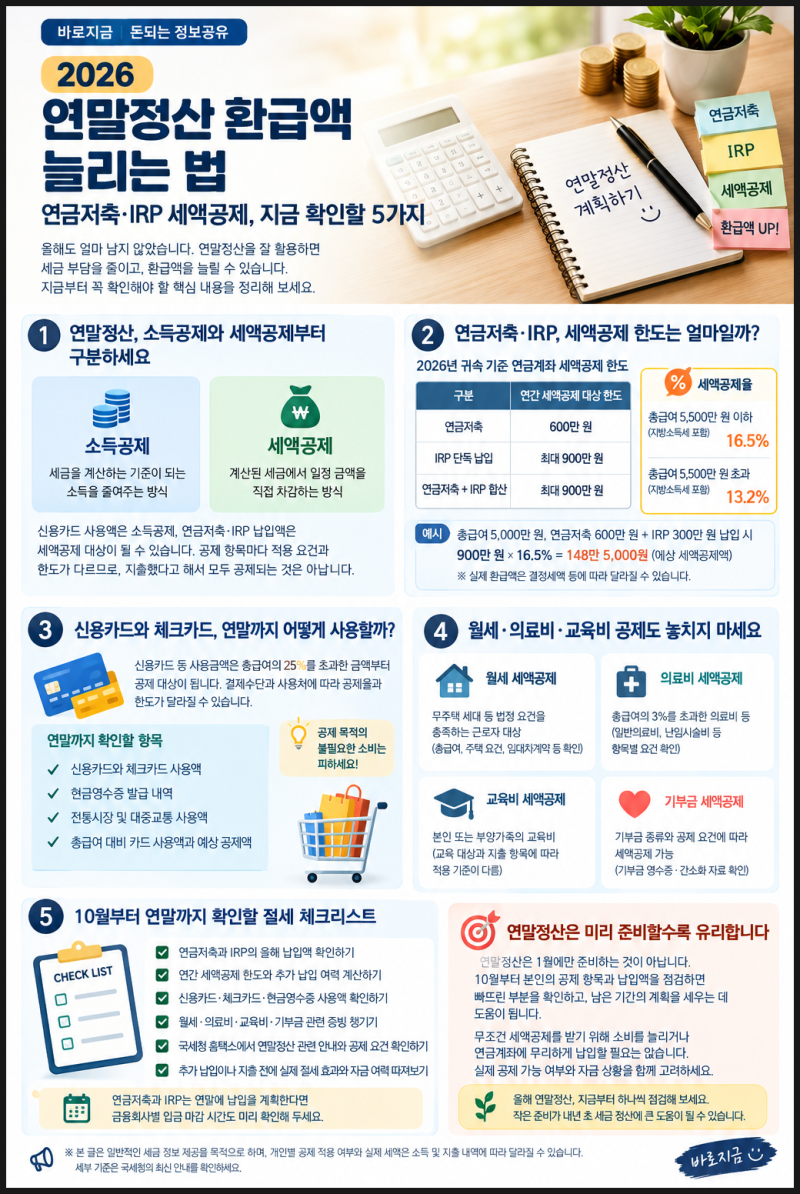
IRP 연말정산은 연금저축과 함께 세액공제 혜택을 받을 수 있는 대표적인 절세 상품으로 주목받고 있습니다. 특히 연금저축과 IRP를 합산하여 최대 900만원까지 세액공제 대상이 되며, 소득 구간에 따라 13.2% 또는 16.5%의 공제율이 적용됩니다. 많은 직장인이 연말정산 환급액을 극대화하기 위해 이 두 계좌의 납입 한도를 채우는 데 관심을 보이고 있습니다.
블로거들은 IRP와 연금저축의 세액공제 한도 및 공제율을 비교하며 최적의 납입 포트폴리오를 제시하고 있습니다. 일부 블로거는 연금저축 600만원과 IRP 300만원 조합을 가장 유리한 방식으로 추천하며, 연금저축의 유연한 인출 가능성과 IRP의 위험자산 투자 제한을 고려해야 한다고 강조합니다. 반면, 단순히 900만원을 채웠을 때의 최대 환급액에만 집중하기보다, 실제 환급액은 결정세액 및 다른 공제 항목에 따라 달라질 수 있음을 명확히 안내하고 있습니다.
IRP 연말정산 세액공제를 효과적으로 활용하려면, 연금저축과 IRP의 투자 가능 자산군, 중도 해지 패널티, 운용 수수료 체계를 면밀히 비교하는 것이 중요합니다. 특히 연금저축에 600만원을 우선 납입하여 유동성을 확보하고, 남은 금액을 IRP에 추가 납입하는 전략이 유연한 자산 운용에 도움이 될 수 있습니다. 또한, 세액공제액은 최대치일 뿐 실제 환급액은 개인의 납세 상황에 따라 달라지므로, 본인의 총급여와 납입액을 기준으로 정확한 계산을 해보는 것이 필요합니다.