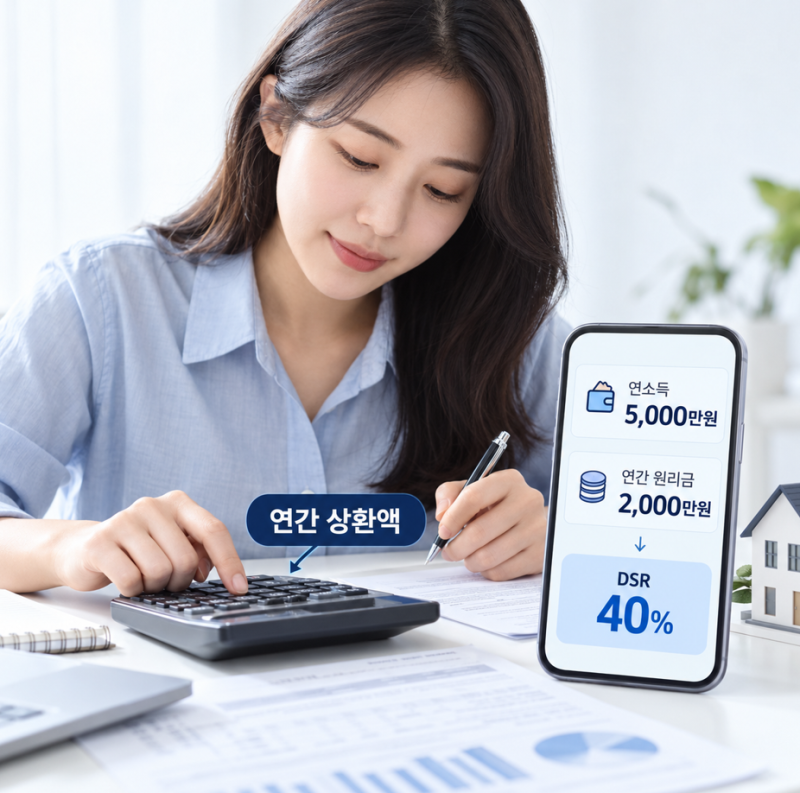
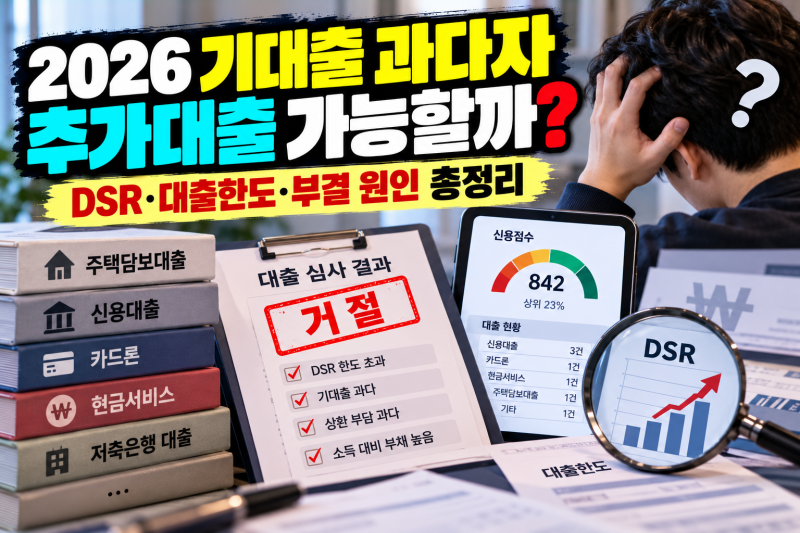
기대출과다 대출은 이미 여러 건의 대출을 보유한 차주가 추가 자금을 필요로 할 때 고려하는 금융 상품입니다. 많은 블로거들은 단순히 대출 건수가 많다고 해서 무조건 추가 대출이 불가능한 것은 아니라고 설명합니다. 금융기관은 대출 건수보다는 신청자의 현재 소득으로 기존 대출과 신규 대출의 원리금을 감당할 수 있는지를 더 중요하게 평가합니다. 특히 DSR(총부채원리금상환비율)이 핵심 지표로 작용하며, 연소득 대비 상환 부담이 중요한 심사 기준이 됩니다.
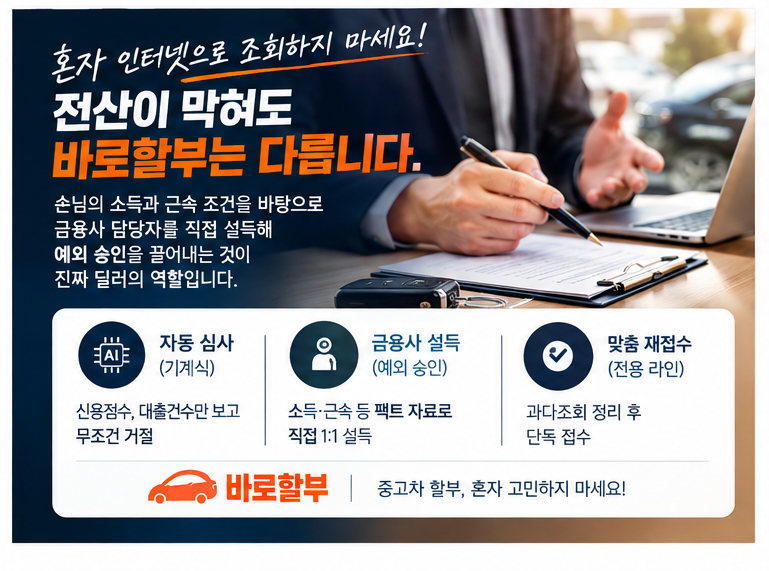
일부 블로거들은 신용점수가 높아도 기대출 과다로 인해 추가 대출이 거절될 수 있다고 지적합니다. 이는 금융기관이 신용점수 외에 직업 안정성, 기존 원리금 부담, 단기간 내 대출 증가 이력 등을 종합적으로 고려하기 때문입니다. 반면, 대출 건수가 많더라도 소득이 충분하고 연체 없이 성실하게 상환해왔다면 심사 대상이 될 수 있다는 의견도 있습니다. 금융회사와 상품에 따라 심사 기준이 달라질 수 있으므로, 각자의 상황에 맞는 금융 상품을 신중하게 탐색하는 것이 중요합니다.
기대출 과다 상황에서 추가 대출을 고려하기 전에, 현재 상환 부담을 줄이는 방법을 먼저 모색하는 것이 현명합니다. 고금리 대출을 저금리 대출로 전환하는 대환 대출이나 채무 통합을 통해 월 납입금을 줄일 수 있습니다. 또한, 급한 자금이 필요하더라도 금리가 높은 대출을 추가하기보다는, 자신의 상환 능력을 객관적으로 평가하고 장기적인 관점에서 부채를 관리하는 전략을 세우는 것이 중요합니다.