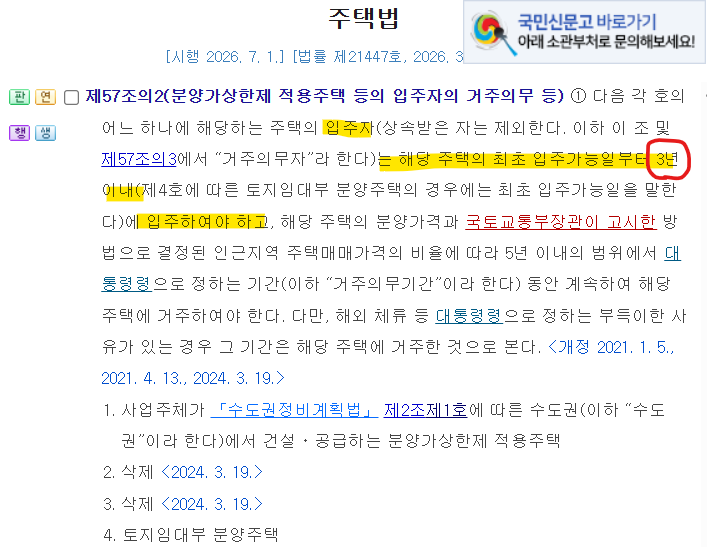

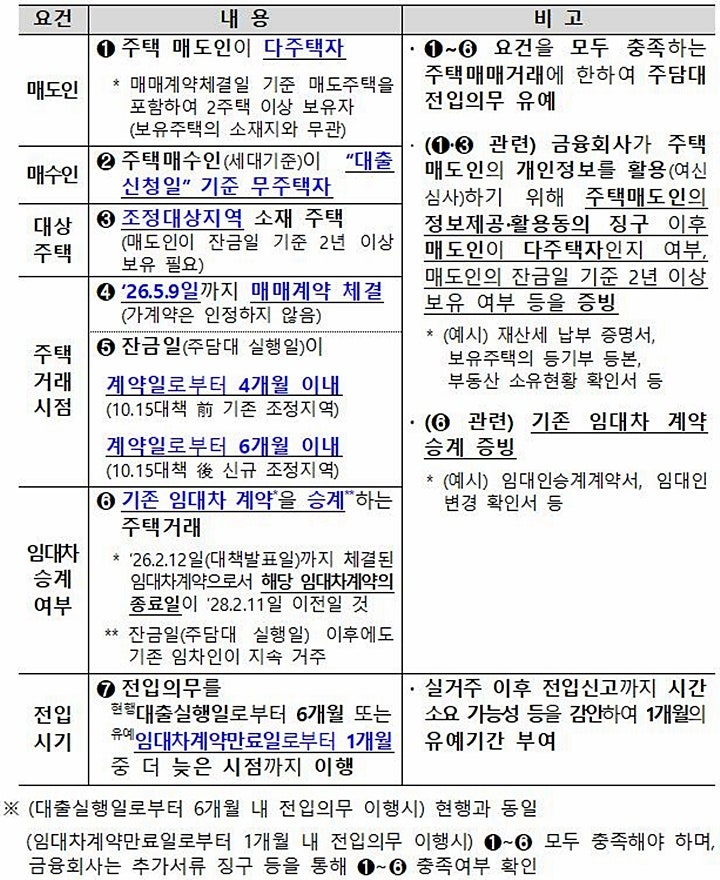
주택담보대출 실거주 의무는 주택 구입 시 대출을 받은 사람이 해당 주택에 일정 기간 거주해야 하는 규정입니다. 특히 토지거래허가구역의 실거주 유예 특례와 주택담보대출의 전입 의무는 서로 다른 규정으로, 실거주 유예를 받았다고 해서 대출 규제가 모두 면제되는 것은 아닙니다. 금융당국은 규제지역 LTV 40%, 은행권 DSR 40% 등의 관리 기조를 유지하고 있으며, 주택가격에 따라 최대 2억~6억 원의 한도가 적용됩니다.
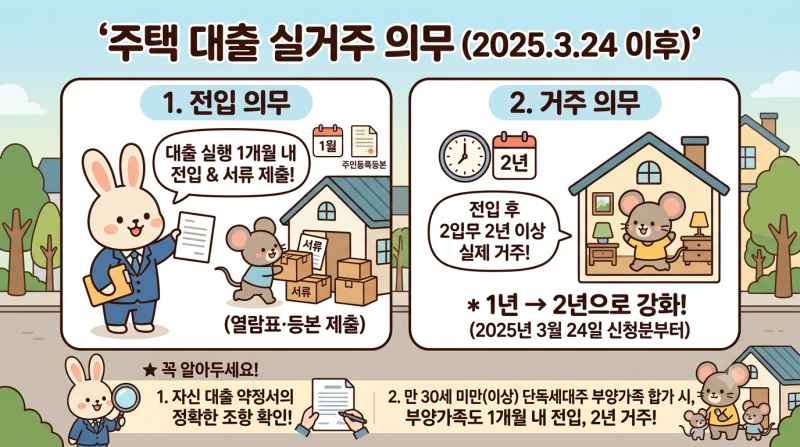
실제 블로그 후기들을 보면, 디딤돌 대출과 같은 정책 상품은 대출 실행일로부터 1개월 이내 전입 및 1년 이상 실거주를 요구하는 경우가 많습니다. 전입 신고만 하고 실제 거주하지 않거나, 서류 제출 기한을 놓치면 대출금 전액 상환 요구 등 불이익을 받을 수 있습니다. 기존 임차인의 퇴거 지연이나 인테리어 공사 등 불가피한 사유로 전입이 늦어질 경우, 사전에 은행에 알리고 관련 서류를 제출해야 합니다.
정부 지원 주택담보대출을 이용할 경우, 전세를 주고 나중에 본인이 들어가려는 방식은 불가능합니다. 대출 실행 날짜부터 도배, 장판, 이사 예약까지 전입 신고 기한 안에 모두 끝낼 수 있도록 넉넉하게 계획하는 것이 중요합니다. 전입 신고 후에는 주소지가 변경된 전입세대열람원과 주민등록등본을 발급받아 대출을 신청한 은행에 제출해야 합니다.