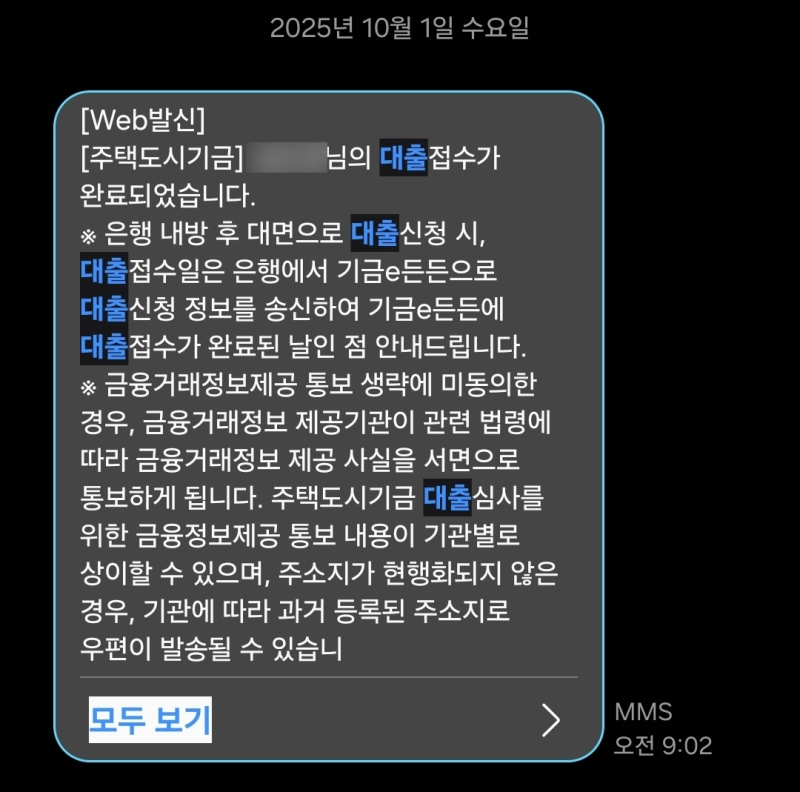

전세자금대출은 새로운 보금자리를 마련하는 과정에서 가장 중요한 부분 중 하나로, 특히 청년층과 신혼부부에게는 저금리 혜택을 받을 수 있는 버팀목 전세자금대출이 큰 주목을 받고 있습니다. 현재 , 주택도시기금 대출 심사는 주택도시보증공사(HUG)나 한국주택금융공사(HF)의 보증서 갱신, 자산 및 무주택 심사, 은행 영업점 최종 승인까지 최소 2~3주 이상의 행정 소요일이 발생합니다. 이처럼 대출 심사 기간은 선택하는 보증기관의 종류에 따라 크게 달라지므로, 잔금일 전 충분한 여유를 두고 신청하는 것이 중요합니다.
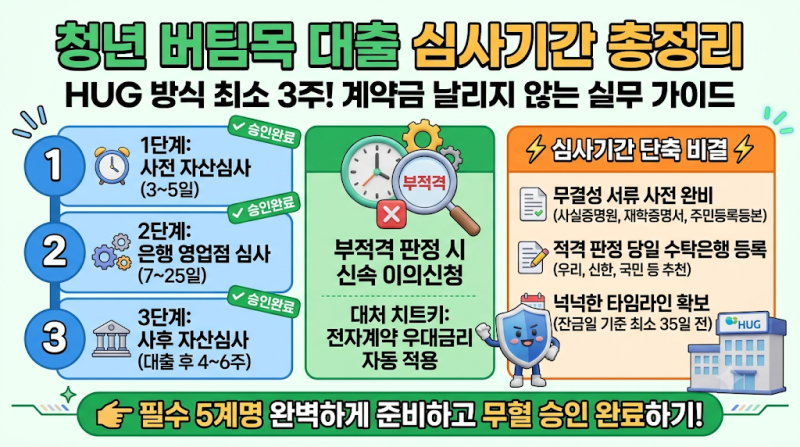
블로거들의 경험에 따르면, HUG(주택도시보증공사)는 목적물 자체를 심사하는 방식으로 전세보증금 반환보증이 묶여 있어 안정적이지만, 현장 실사 및 임대인 통지 등 추가 절차로 인해 최소 3주에서 5주까지 소요될 수 있습니다. 반면 HF(한국주택금융공사)는 개인 신용 기반으로 서류 확인 위주로 진행되어 비교적 빠른 2주에서 3주 내외로 처리가 가능하다고 합니다. 이처럼 보증기관 선택에 따라 대출 소요 기간이 크게 달라지므로, 잔금일을 타이트하게 잡을 경우 계약금 손실과 같은 아찔한 상황을 겪을 수 있다는 점을 블로거들은 강조하고 있습니다.
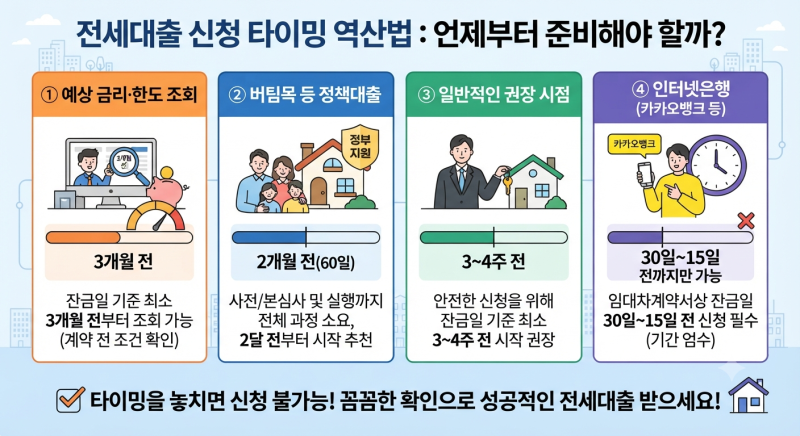
전세자금대출 신청 시에는 잔금일 기준 최소 1개월에서 45일 전 HUG 방식, 최소 3주에서 1개월 전 HF 방식으로 여유를 두어 신청하는 것이 권장됩니다. 특히 만기 연장의 경우, 대출 만기일 기준 2개월 전부터 접수가 가능하며, 1.5개월에서 1개월 전이 골든타임으로 꼽힙니다. 만기 1~2주 이내로 임박하여 신청하면 보증서 발급 지연이나 추가 서류 보완으로 인해 대출 연체 상태에 빠질 수 있으므로, 기금e든든 자산심사와 은행 대출 연장 접수를 분리하여 진행하는 등 철저한 사전 준비가 필요합니다.