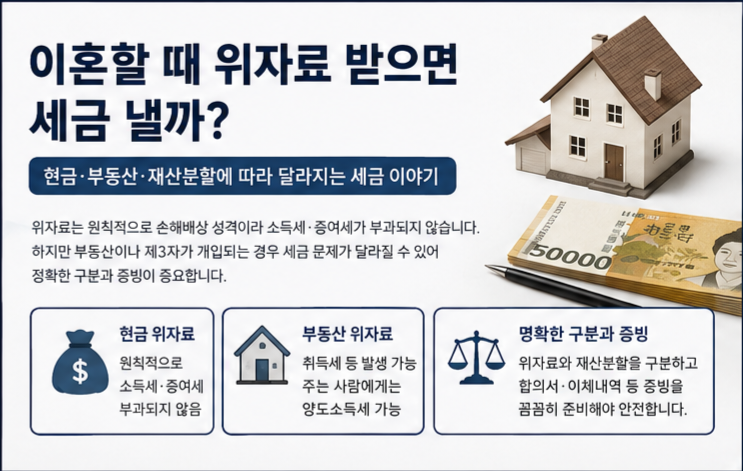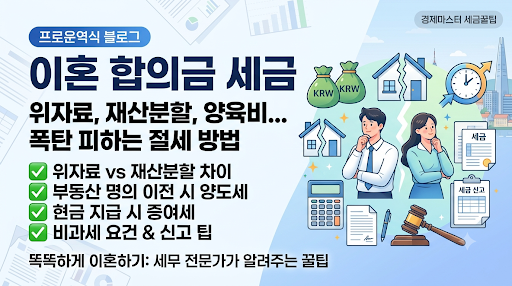
최근 부동산 시장의 변동성과 세제 개편으로 인해 이혼 시 자산 이전 관련 세금 문제가 큰 주목을 받고 있습니다. 합의이혼 과정에서 재산분할은 부부 공동재산의 청산으로 간주되어 증여세와 양도소득세가 부과되지 않으며, 특례 취득세 1.5%만 적용됩니다. 그러나 위자료 명목으로 부동산을 이전할 경우 양도소득세가 발생할 수 있어 명목 설정에 신중해야 합니다.
재산분할은 혼인 기간 중 형성된 공동재산을 각자의 기여도에 따라 나누는 절차로, 본인 지분을 되찾는 성격이 강해 증여나 유상 양도로 보지 않습니다. 반면, 위자료는 정신적 손해배상 채무를 이행하는 대물변제로 해석되어 부동산 이전 시 양도소득세가 과세될 수 있습니다. 양육비는 법적 부양 의무 이행으로 원칙적으로 증여세 대상이 아닙니다.
이혼 시 재산분할 합의서 작성 단계에서 자산 이전의 명목을 어떻게 설정하느냐에 따라 세금 결과가 크게 달라질 수 있습니다. 특히 부동산을 포함한 고액 자산의 경우, 세무 전문가와 상담하여 재산분할과 위자료의 법적, 세무적 차이를 명확히 이해하고 절세 방안을 모색하는 것이 중요합니다.