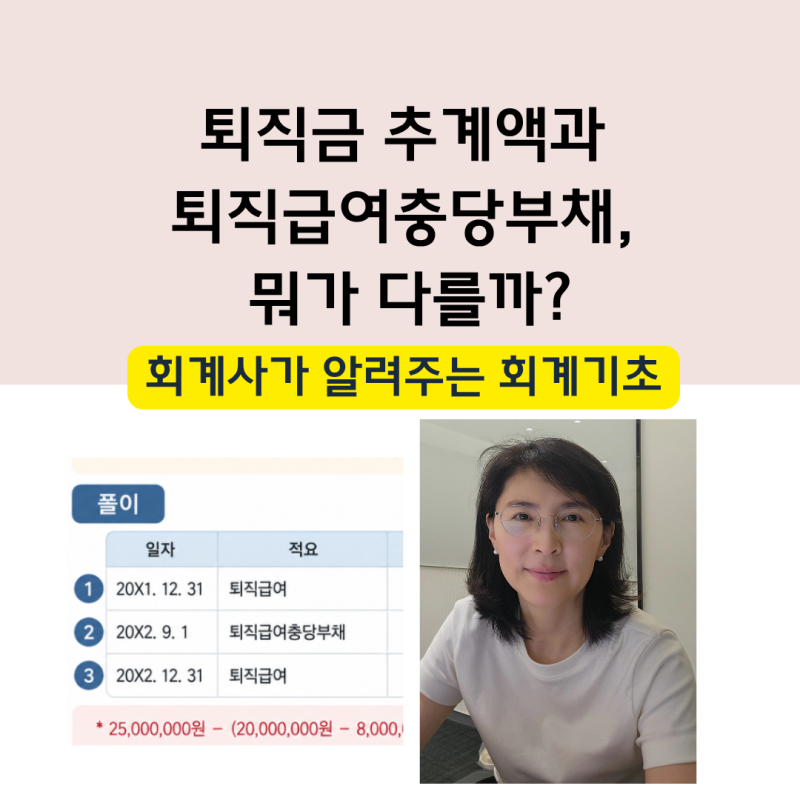
퇴직급여충당부채는 기업이 미래에 지급할 퇴직금을 미리 부채로 인식하는 중요한 회계 항목입니다. 이는 회계의 발생주의 원칙에 따라 직원이 근로를 제공하는 매년 퇴직금이 발생한다고 보아, 결산기마다 추정하여 장부에 반영하는 것입니다. 이러한 선제적 회계 처리는 기업의 재무 건전성을 정확하게 보여주고, 미래의 현금 흐름을 예측하는 데 필수적인 요소로 작용합니다.
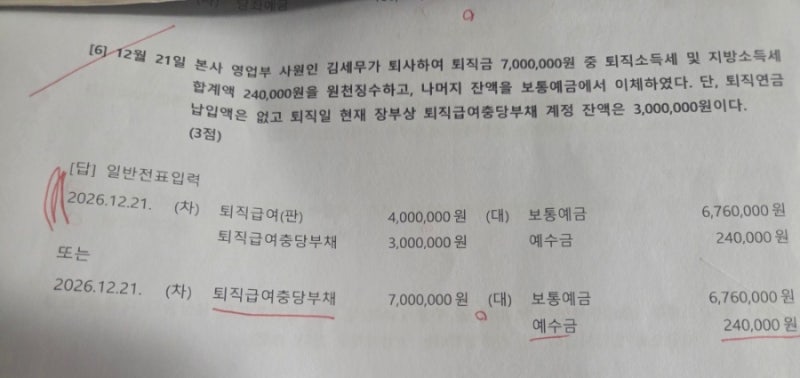
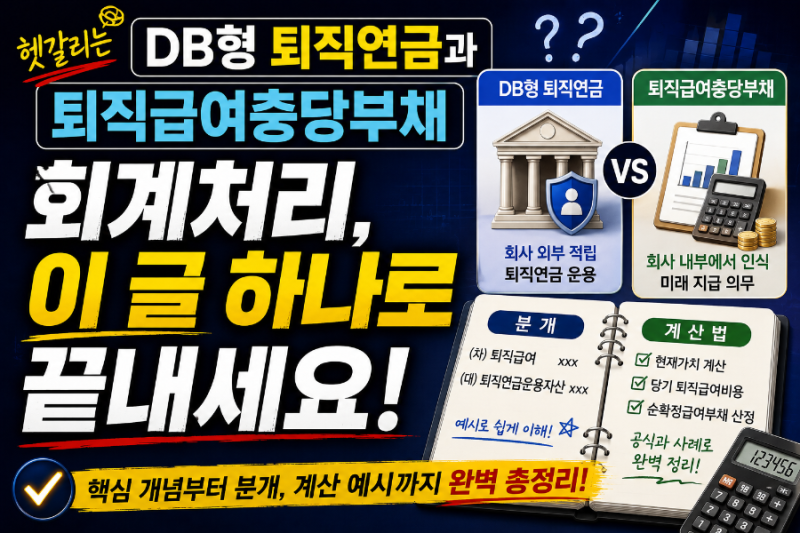
블로거들은 퇴직급여충당부채의 설정 필요성과 함께 DB형(확정급여형) 및 DC형(확정기여형) 퇴직연금과의 연관성을 심층적으로 다루고 있습니다. 특히, DB형 퇴직연금의 경우 충당부채 설정이 유지되면서 퇴직연금운용자산이 별도로 계상되는 반면, DC형은 납입 시 즉시 비용 처리되어 충당부채를 설정하지 않는다는 점을 강조합니다. 실제 퇴직 시 충당부채가 충분한 경우와 부족한 경우의 분개 예시를 통해 실무적인 이해를 돕고 있습니다.
퇴직급여충당부채는 계산 방법부터 환입 처리, 세무조정까지 종합적인 이해가 필요합니다. 특히 법인세법상 한도율 0% 적용으로 장부상 설정액 전액이 비용으로 부인될 수 있으므로, 실제 퇴직금 지급 시 기설정된 유보 금액을 추인하는 세무조정 과정이 중요합니다. 임원 퇴직금 지급 규정 비치, 평균임금 산정 시 상여금 누락 주의 등 실무상 놓치기 쉬운 디테일을 확인하는 것이 좋습니다.