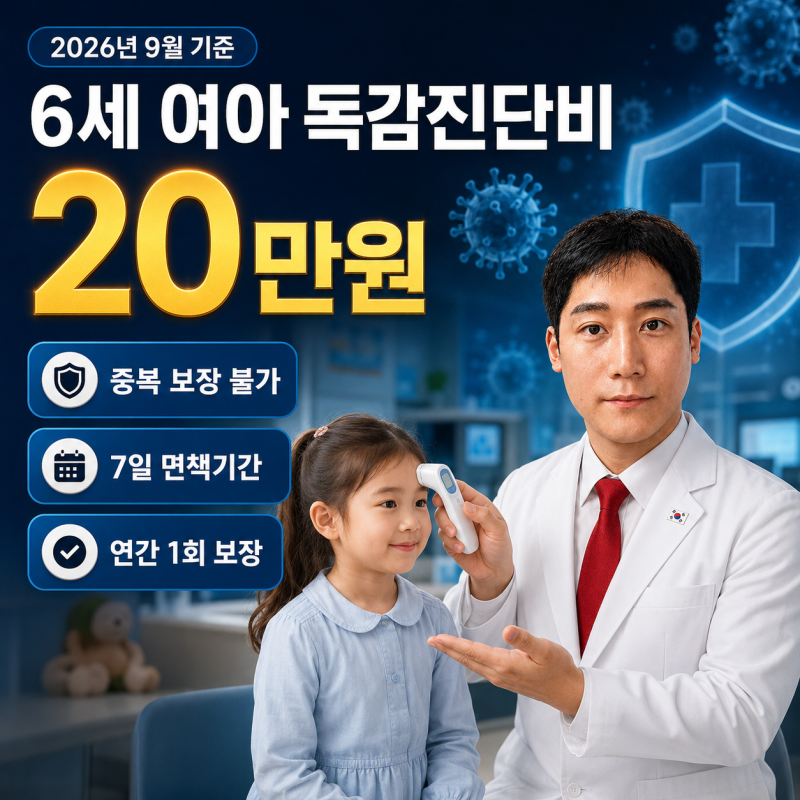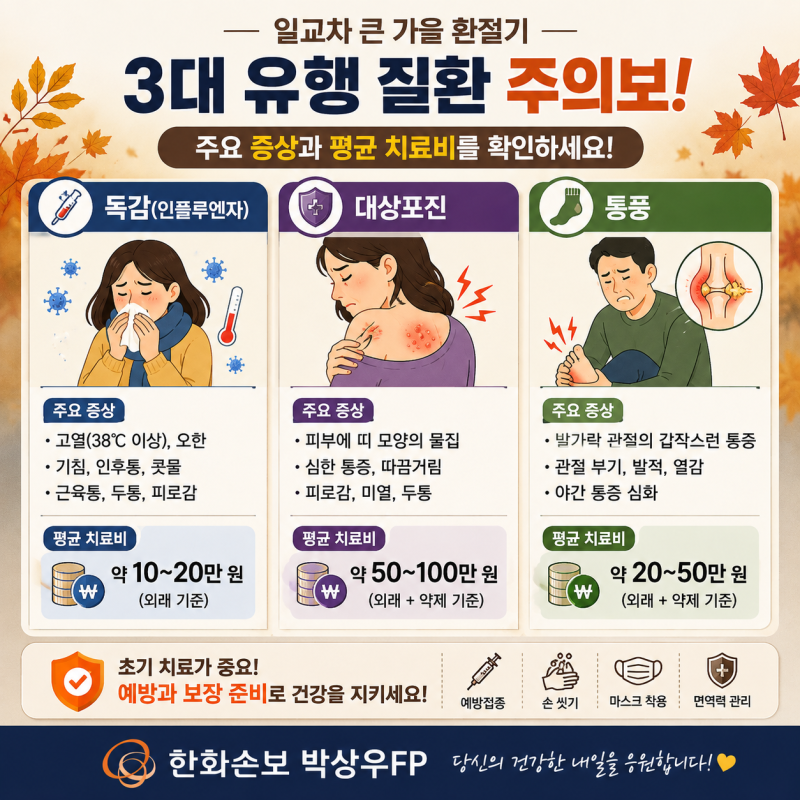
과거에는 독감보험으로 100만원까지 지급되던 시기가 있었으나, 현재는 10~20만원대 보장이 일반적입니다. 보험 광고에서 제시하는 큰 보험금 숫자보다는 실제 약관의 지급 조건과 보장 한도를 확인하는 것이 중요합니다.
보험은 감당하기 어려운 경제적 위험을 대비하는 금융 상품이므로, 지급 가능성보다 사고 발생 시 손실 규모를 고려해야 합니다. 독감보험 100만원이라는 문구는 한때 많은 이들의 시선을 사로잡았습니다.
하지만 과연 지금도 독감 진단 시 100만원을 받을 수 있는 보험 상품이 존재할까요? 실제 블로그 분석 결과, 과거에는 독감보험으로 100만원까지 보장되던 시기가 있었으나, 현재는 그 금액이 크게 줄어 10만원에서 20만원대 보장이 일반적인 것으로 나타났습니다.
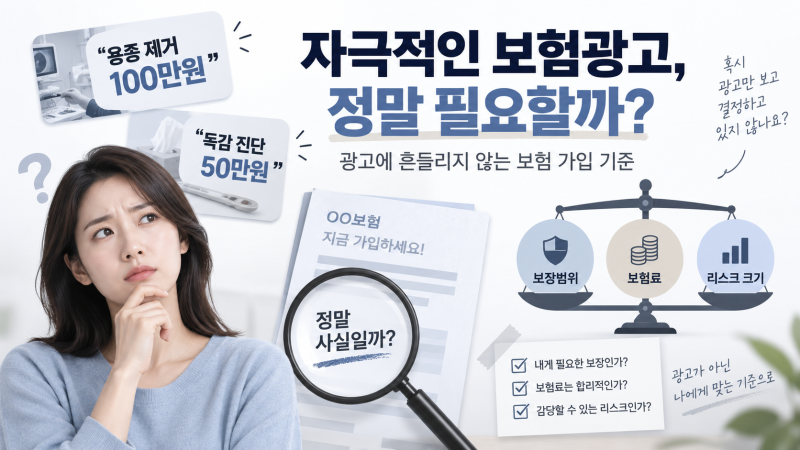
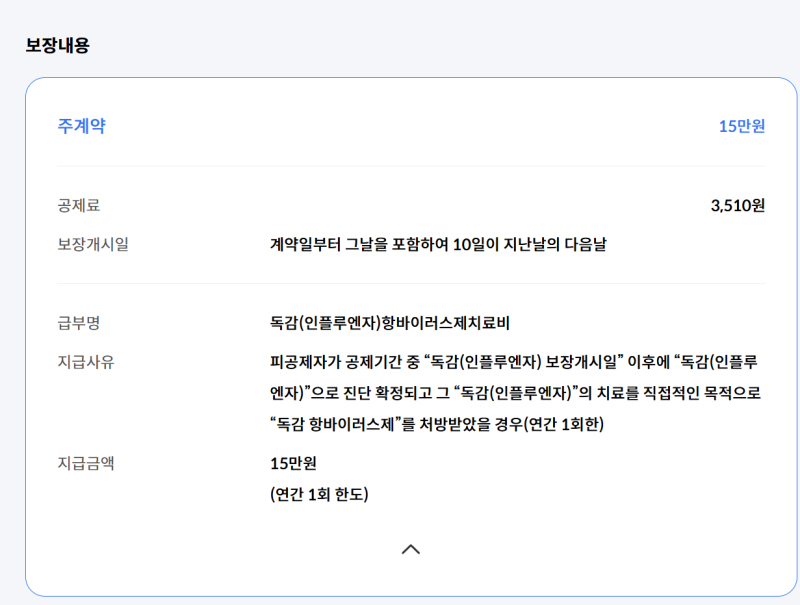
특히 새마을금고의 미니독감보험처럼 저렴한 상품의 경우, 독감 관련 보장이 최대 15만원 수준인 것으로 확인됩니다. 보험 광고는 종종 '용종 제거 시 100만원', '독감 진단 시 50만원'과 같이 큰 보험금 숫자를 강조하여 소비자의 관심을 유도합니다.
그러나 이러한 광고 문구만 보고 보험 가입을 결정하는 것은 위험할 수 있습니다. 중요한 것은 광고 속 숫자가 아니라, 약관에서 정한 보험금 지급 조건, 면책 기간, 감액 기간, 보장 한도 등을 꼼꼼히 확인하는 것입니다.
금융소비자보호법에서도 특정 내용만 강조하여 소비자가 전체 보장을 오인하게 하거나, 보장 제한 내용을 충분히 알리지 않는 행위를 금지하고 있습니다.
결론적으로, 독감보험을 포함한 모든 보험 상품 가입 시에는 '얼마를 받을 수 있는가'보다는 '어떤 조건에서 이 돈을 받을 수 있는가'를 먼저 확인해야 합니다.
보험은 예측하기 어려운 큰 경제적 위험을 대비하기 위한 금융 상품이므로, 독감처럼 일상생활에서 발생할 수 있는 작은 질병에 대한 보장보다는 암이나 뇌·심장질환과 같이 가정 경제에 큰 타격을 줄 수 있는 질병에 대한 보장을 우선적으로 고려하는 것이 합리적입니다.
현재 시점의 독감보험은 과거와 달리 100만원이라는 큰 금액을 기대하기 어렵다는 점을 인지하고, 실제 보장 내용을 면밀히 검토하여 현명하게 선택해야 합니다.
보험은 감당하기 어려운 경제적 위험을 대비하는 금융 상품이므로, 지급 가능성보다 사고 발생 시 손실 규모를 고려해야 합니다. 독감보험 100만원이라는 문구는 한때 많은 이들의 시선을 사로잡았습니다.
하지만 과연 지금도 독감 진단 시 100만원을 받을 수 있는 보험 상품이 존재할까요? 실제 블로그 분석 결과, 과거에는 독감보험으로 100만원까지 보장되던 시기가 있었으나, 현재는 그 금액이 크게 줄어 10만원에서 20만원대 보장이 일반적인 것으로 나타났습니다.
특히 새마을금고의 미니독감보험처럼 저렴한 상품의 경우, 독감 관련 보장이 최대 15만원 수준인 것으로 확인됩니다. 보험 광고는 종종 '용종 제거 시 100만원', '독감 진단 시 50만원'과 같이 큰 보험금 숫자를 강조하여 소비자의 관심을 유도합니다.
그러나 이러한 광고 문구만 보고 보험 가입을 결정하는 것은 위험할 수 있습니다. 중요한 것은 광고 속 숫자가 아니라, 약관에서 정한 보험금 지급 조건, 면책 기간, 감액 기간, 보장 한도 등을 꼼꼼히 확인하는 것입니다.
금융소비자보호법에서도 특정 내용만 강조하여 소비자가 전체 보장을 오인하게 하거나, 보장 제한 내용을 충분히 알리지 않는 행위를 금지하고 있습니다.
결론적으로, 독감보험을 포함한 모든 보험 상품 가입 시에는 '얼마를 받을 수 있는가'보다는 '어떤 조건에서 이 돈을 받을 수 있는가'를 먼저 확인해야 합니다.
보험은 예측하기 어려운 큰 경제적 위험을 대비하기 위한 금융 상품이므로, 독감처럼 일상생활에서 발생할 수 있는 작은 질병에 대한 보장보다는 암이나 뇌·심장질환과 같이 가정 경제에 큰 타격을 줄 수 있는 질병에 대한 보장을 우선적으로 고려하는 것이 합리적입니다.
현재 시점의 독감보험은 과거와 달리 100만원이라는 큰 금액을 기대하기 어렵다는 점을 인지하고, 실제 보장 내용을 면밀히 검토하여 현명하게 선택해야 합니다.