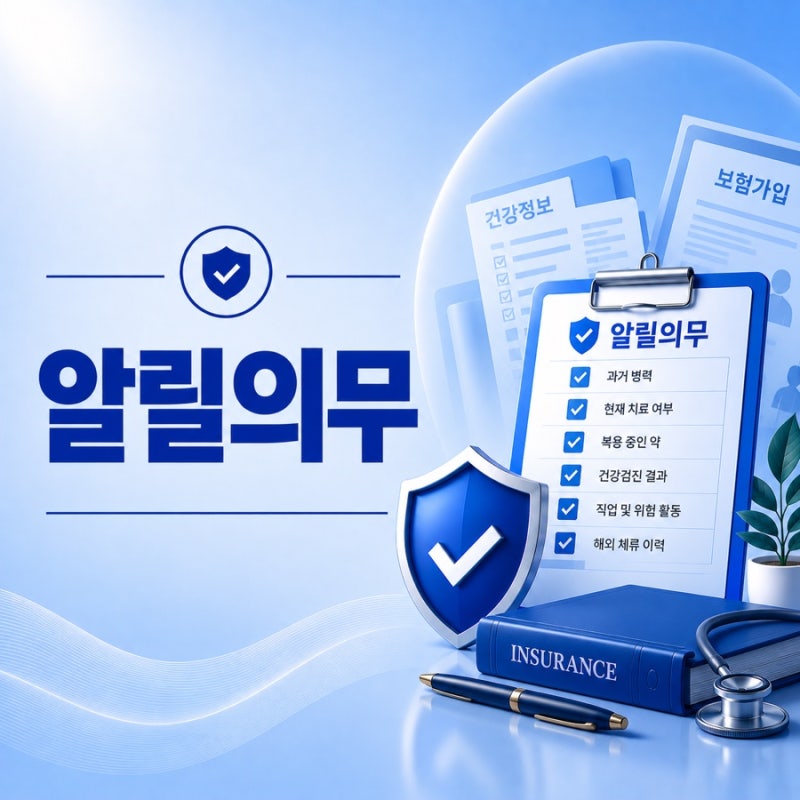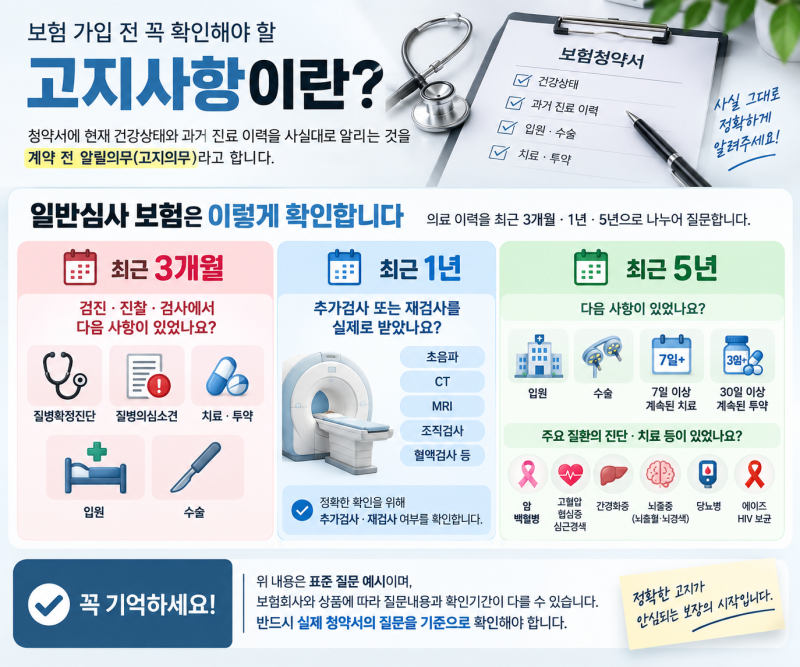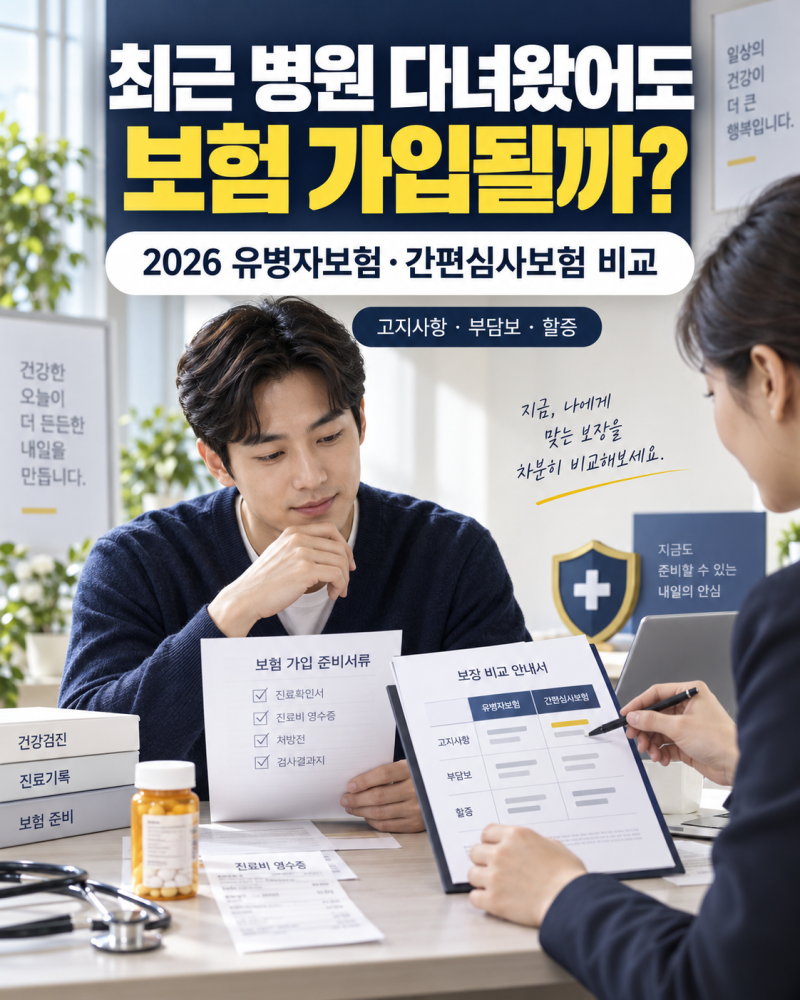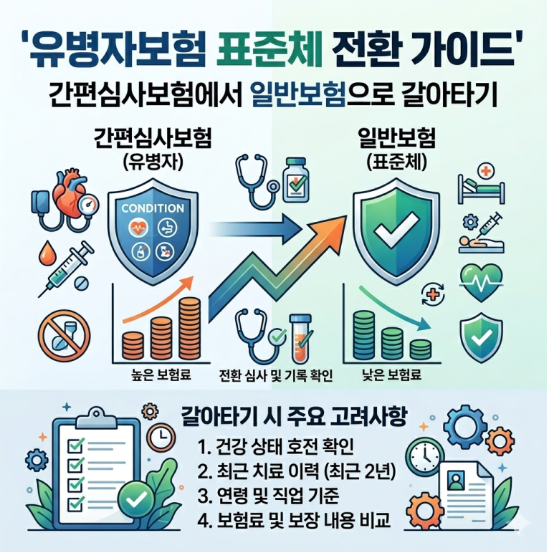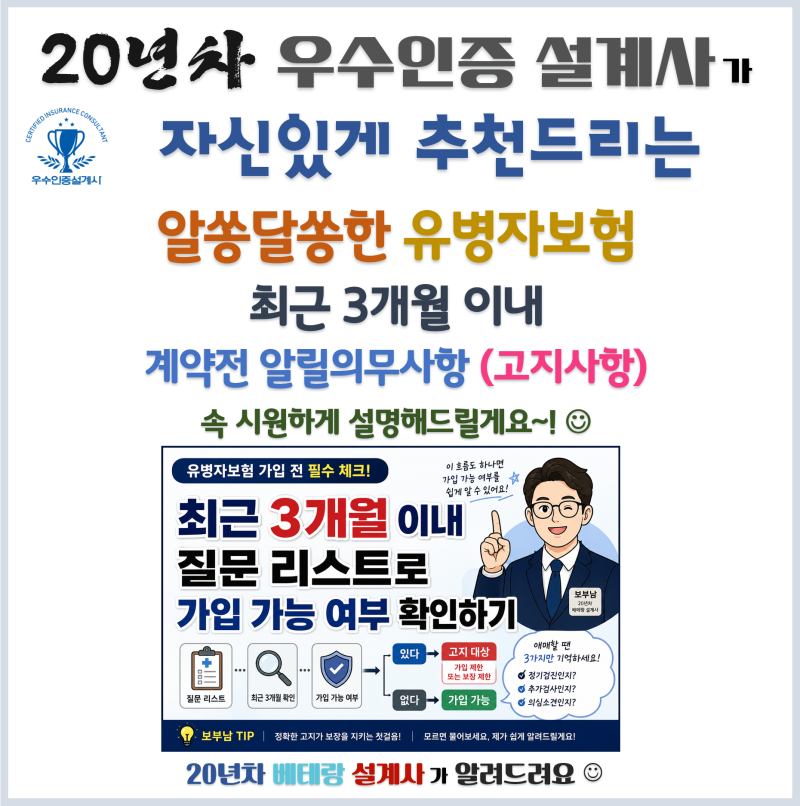

간편보험은 유병자도 가입 문턱을 낮춘 상품이지만, 청약서 질문에 따른 고지의무를 정확히 이행해야 합니다. 최근 3개월 이내 입원·수술·추가검사 소견, 특정 질병 진단 등 고지기간과 질문 내용은 상품마다 다릅니다.
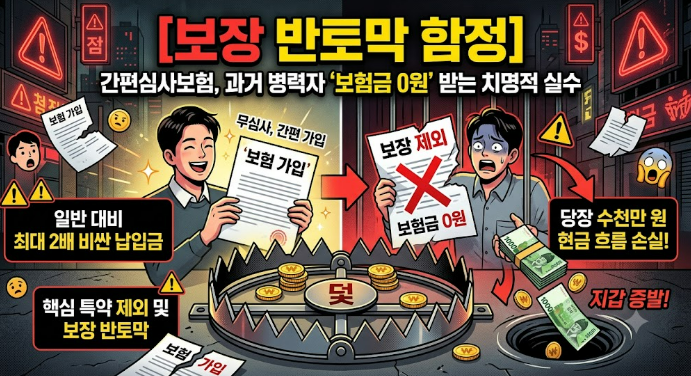
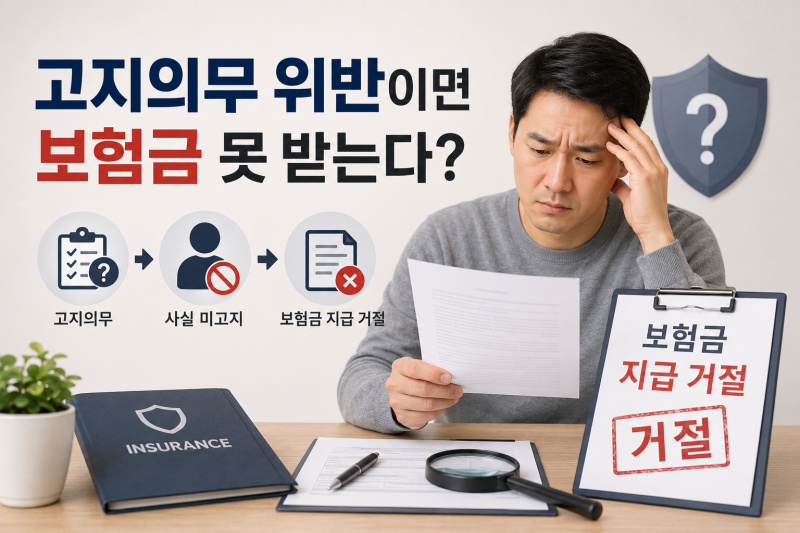
단순 병원 방문보다 병력의 내용과 현재 상태가 중요하며, 고지 위반 시 보험금 지급 거절 등 불이익이 발생할 수 있습니다. 간편보험은 고령자나 유병자도 비교적 쉽게 가입할 수 있도록 고지 질문을 간소화한 보험 상품입니다.
하지만 '간편심사'가 '무심사'를 의미하는 것은 아니며, 보험 가입 전 청약서에 명시된 고지사항을 정확히 알리는 것이 매우 중요합니다.
많은 사람이 병원 방문 이력이 있으면 무조건 가입이 어렵다고 생각하지만, 실제로는 병력의 내용과 현재 상태에 따라 가입 가능 여부가 달라질 수 있습니다.
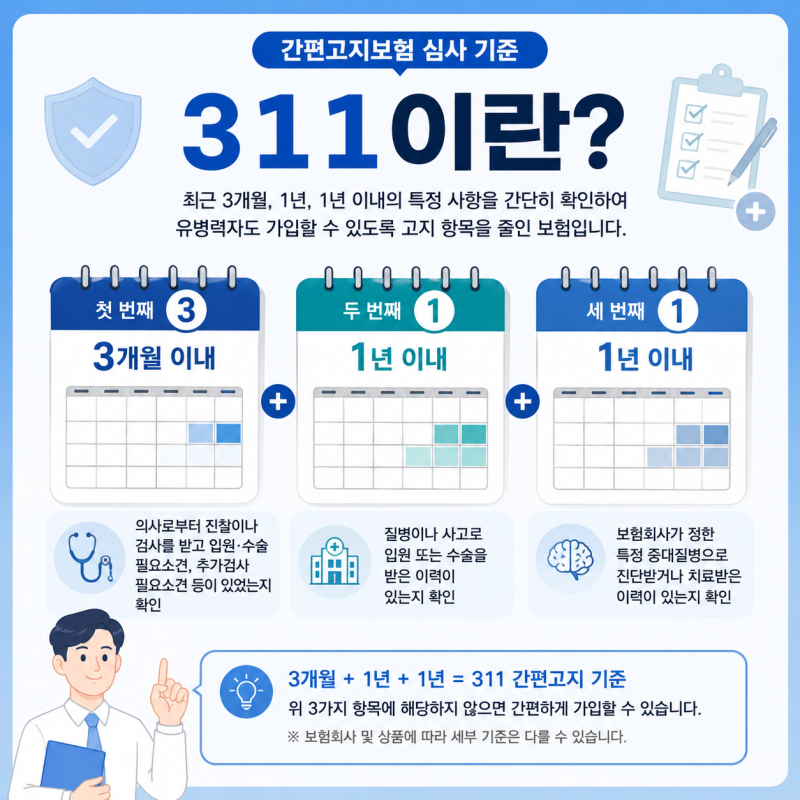
간편보험의 고지사항은 주로 '3·2·5'와 같이 특정 기간 내 입원, 수술, 추가 검사 필요 소견, 특정 질병 진단 여부 등을 묻습니다.
예를 들어, 최근 3개월 이내 병원 방문, 1년 또는 2년 이내 입원 및 수술, 5년 이내 특정 중대 질병 진단 이력 등이 대표적입니다.
감기나 일시적인 장염처럼 치료가 완료된 질환은 문제가 되지 않을 수 있지만, 장기간 약을 복용하는 만성질환이나 추가 검사가 예정된 상태는 보험사의 심사 기준에 따라 다르게 평가됩니다.
고지의무는 계약 전 알릴 의무이며, 보험사는 이를 바탕으로 인수심사를 진행하여 가입 여부와 조건을 결정합니다. 따라서 병력이나 약 복용 이력이 있다면 전문가와 상담하여 자신의 상태에 맞는 간편보험 상품을 신중하게 비교하고 선택해야 합니다.
고지사항을 누락하거나 허위로 알릴 경우, 추후 보험금 지급이 거절되거나 계약이 해지되는 등 불이익을 받을 수 있으므로, 정확한 사실을 알리는 것이 무엇보다 중요합니다.
각 보험사의 인수 기준과 상품별 고지 기간이 다르므로, 실제 청약서를 꼼꼼히 확인하는 것이 현명합니다.
단순 병원 방문보다 병력의 내용과 현재 상태가 중요하며, 고지 위반 시 보험금 지급 거절 등 불이익이 발생할 수 있습니다. 간편보험은 고령자나 유병자도 비교적 쉽게 가입할 수 있도록 고지 질문을 간소화한 보험 상품입니다.
하지만 '간편심사'가 '무심사'를 의미하는 것은 아니며, 보험 가입 전 청약서에 명시된 고지사항을 정확히 알리는 것이 매우 중요합니다.
많은 사람이 병원 방문 이력이 있으면 무조건 가입이 어렵다고 생각하지만, 실제로는 병력의 내용과 현재 상태에 따라 가입 가능 여부가 달라질 수 있습니다.
간편보험의 고지사항은 주로 '3·2·5'와 같이 특정 기간 내 입원, 수술, 추가 검사 필요 소견, 특정 질병 진단 여부 등을 묻습니다.
예를 들어, 최근 3개월 이내 병원 방문, 1년 또는 2년 이내 입원 및 수술, 5년 이내 특정 중대 질병 진단 이력 등이 대표적입니다.
감기나 일시적인 장염처럼 치료가 완료된 질환은 문제가 되지 않을 수 있지만, 장기간 약을 복용하는 만성질환이나 추가 검사가 예정된 상태는 보험사의 심사 기준에 따라 다르게 평가됩니다.
고지의무는 계약 전 알릴 의무이며, 보험사는 이를 바탕으로 인수심사를 진행하여 가입 여부와 조건을 결정합니다. 따라서 병력이나 약 복용 이력이 있다면 전문가와 상담하여 자신의 상태에 맞는 간편보험 상품을 신중하게 비교하고 선택해야 합니다.
고지사항을 누락하거나 허위로 알릴 경우, 추후 보험금 지급이 거절되거나 계약이 해지되는 등 불이익을 받을 수 있으므로, 정확한 사실을 알리는 것이 무엇보다 중요합니다.
각 보험사의 인수 기준과 상품별 고지 기간이 다르므로, 실제 청약서를 꼼꼼히 확인하는 것이 현명합니다.