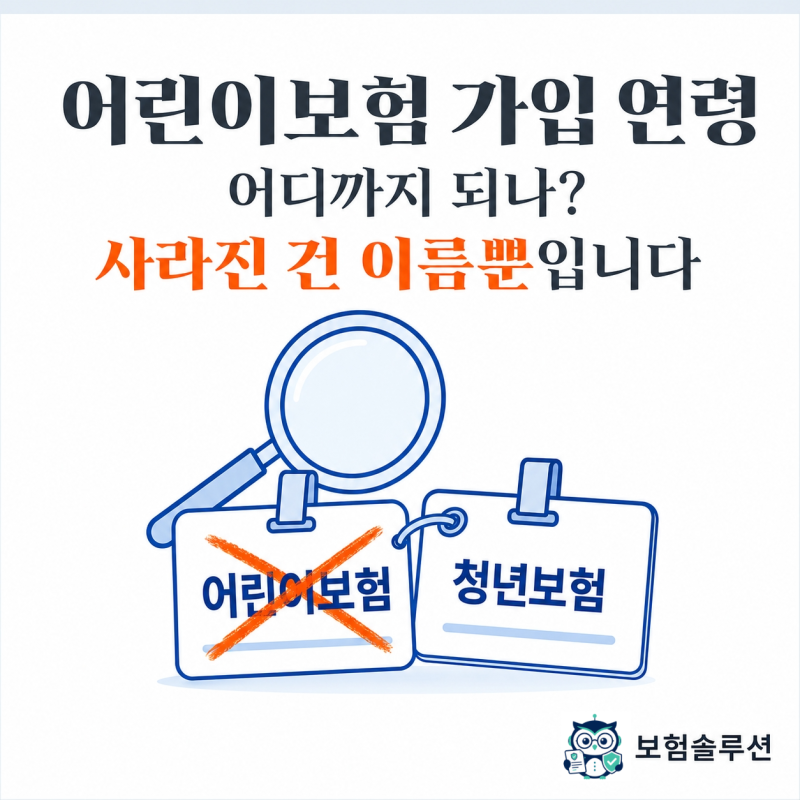
과거 성인도 가입 가능했던 어린이보험은 2023년 금융당국 지도로 15세 연령 제한이 강화되었습니다. 이로 인해 2030 사회초년생 등 성인 가입자들은 저렴한 보험료와 넓은 보장 혜택을 누리기 어려워졌습니다.
어린이보험은 아이들의 잦은 상해 및 질병에 대한 입원, 통원, 수술비를 보장하며, 태아보험과 구분하여 가입 시기를 고려해야 합니다. 과거 2030 사회초년생에게 인기를 끌었던 '어른이보험'은 저렴한 보험료와 넓은 보장으로 주목받았습니다.
원래 0~15세 대상이던 어린이보험이 저출생 기조로 최대 35세까지 가입 연령이 확장되며 탄생한 것이죠. 하지만 최근 금융당국 정책 변화로 '어린이보험 나이제한'에 대한 혼란이 커졌습니다.
성인도 가입 가능했던 이 상품의 실제 가입 연령과 배경에 대한 정확한 정보가 필요합니다. 2023년 하반기 금융감독원은 어린이보험 본래 취지 회복 및 불완전판매 방지를 위해 15세 초과 성인에게 '어린이' 명칭 사용을 금지하는 행정지도를 단행했습니다.
이로 인해 어린이보험은 이제 15세 이하 어린이를 위한 상품으로 명확히 구분됩니다. 과거 성인에게 매력적이었던 저렴한 보험료와 넓은 보장 범위는 이제 아이들의 잦은 상해, 질병 입원, 통원, 수술비 보장에 집중됩니다.
따라서 어린이보험 가입 시 현재의 명확한 '어린이보험 나이제한' 기준 이해가 필수적입니다. 아이 연령에 맞는 보장 범위와 보험료를 신중히 검토하고, 핵심 담보의 지급 조건 및 태아보험과의 차이점을 명확히 확인해야 합니다.
자녀 성장 단계에 맞춰 필요한 보장을 꼼꼼히 따져보고 합리적인 설계를 하는 것이 중요합니다.
어린이보험은 아이들의 잦은 상해 및 질병에 대한 입원, 통원, 수술비를 보장하며, 태아보험과 구분하여 가입 시기를 고려해야 합니다. 과거 2030 사회초년생에게 인기를 끌었던 '어른이보험'은 저렴한 보험료와 넓은 보장으로 주목받았습니다.
원래 0~15세 대상이던 어린이보험이 저출생 기조로 최대 35세까지 가입 연령이 확장되며 탄생한 것이죠. 하지만 최근 금융당국 정책 변화로 '어린이보험 나이제한'에 대한 혼란이 커졌습니다.
성인도 가입 가능했던 이 상품의 실제 가입 연령과 배경에 대한 정확한 정보가 필요합니다. 2023년 하반기 금융감독원은 어린이보험 본래 취지 회복 및 불완전판매 방지를 위해 15세 초과 성인에게 '어린이' 명칭 사용을 금지하는 행정지도를 단행했습니다.
이로 인해 어린이보험은 이제 15세 이하 어린이를 위한 상품으로 명확히 구분됩니다. 과거 성인에게 매력적이었던 저렴한 보험료와 넓은 보장 범위는 이제 아이들의 잦은 상해, 질병 입원, 통원, 수술비 보장에 집중됩니다.
따라서 어린이보험 가입 시 현재의 명확한 '어린이보험 나이제한' 기준 이해가 필수적입니다. 아이 연령에 맞는 보장 범위와 보험료를 신중히 검토하고, 핵심 담보의 지급 조건 및 태아보험과의 차이점을 명확히 확인해야 합니다.
자녀 성장 단계에 맞춰 필요한 보장을 꼼꼼히 따져보고 합리적인 설계를 하는 것이 중요합니다.