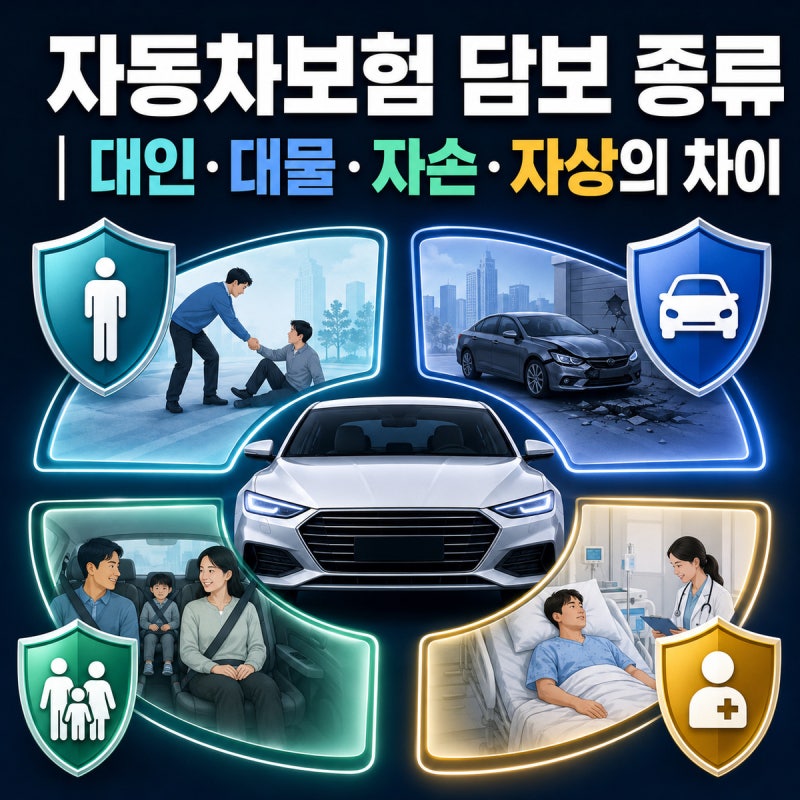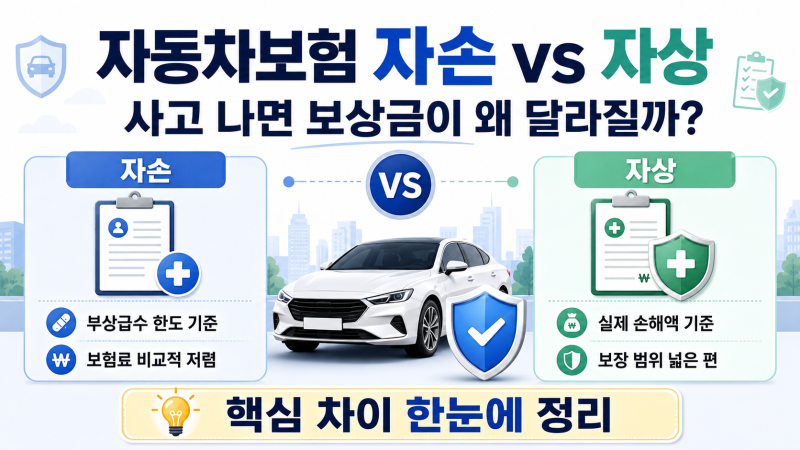

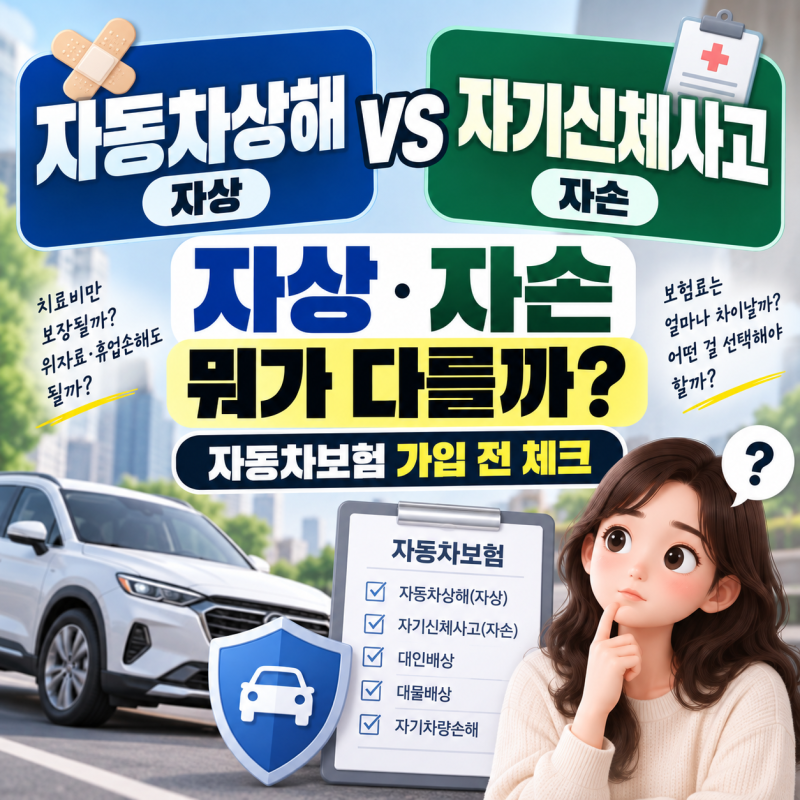
자동차상해(자상)와 자기신체사고(자손)는 자동차 사고 시 본인 부상 보장을 위한 담보입니다. 자손은 상해급수별 한도 내 치료비만 보상하는 반면, 자상은 위자료, 휴업손해 등 실제 손해액을 폭넓게 보상합니다.
특히 2023년 약관 개정으로 경상환자의 본인 과실 치료비는 자상으로 처리되므로, 자상 가입이 필수적입니다. 자동차보험 갱신 시기가 다가오면 많은 운전자들이 자기신체사고(자손)와 자동차상해(자상) 중 어떤 담보를 선택해야 할지 고민합니다.
둘 다 자동차 사고로 본인이나 가족이 다쳤을 때 보상하는 담보이지만, 보상 범위와 한도에서 결정적인 차이가 있어 신중한 선택이 필요합니다.
자손은 약관에 명시된 상해급수별 한도 내에서 실제 치료비만을 보상하는 반면, 자상은 치료비는 물론 위자료, 휴업손해 등 실제 발생한 손해액 전체를 폭넓게 보상합니다.
특히 2023년 자동차보험 약관 개정으로 경상환자의 경우 본인 과실에 해당하는 치료비는 본인 보험으로 처리해야 합니다. 이때 자손 담보로는 상해급수 한도를 초과하는 치료비나 위자료, 휴업손해 등을 보상받기 어려워 예상치 못한 본인 부담이 발생할 수 있습니다.
반면 자상은 가입 금액 한도 내에서 실제 손해액 전액을 보상받을 수 있어, 사고 시 가해자이더라도 충분한 보상을 기대할 수 있습니다.
따라서 자동차보험 가입 시 단순히 보험료가 저렴하다는 이유로 자손을 선택하기보다는, 사고 발생 시 발생할 수 있는 모든 손해를 충분히 보상받기 위해 자동차상해(자상) 담보를 선택하는 것이 현명합니다.
이는 불의의 사고로부터 자신과 가족을 더욱 든든하게 보호하는 중요한 재테크 수단이 될 것입니다.
특히 2023년 약관 개정으로 경상환자의 본인 과실 치료비는 자상으로 처리되므로, 자상 가입이 필수적입니다. 자동차보험 갱신 시기가 다가오면 많은 운전자들이 자기신체사고(자손)와 자동차상해(자상) 중 어떤 담보를 선택해야 할지 고민합니다.
둘 다 자동차 사고로 본인이나 가족이 다쳤을 때 보상하는 담보이지만, 보상 범위와 한도에서 결정적인 차이가 있어 신중한 선택이 필요합니다.
자손은 약관에 명시된 상해급수별 한도 내에서 실제 치료비만을 보상하는 반면, 자상은 치료비는 물론 위자료, 휴업손해 등 실제 발생한 손해액 전체를 폭넓게 보상합니다.
특히 2023년 자동차보험 약관 개정으로 경상환자의 경우 본인 과실에 해당하는 치료비는 본인 보험으로 처리해야 합니다. 이때 자손 담보로는 상해급수 한도를 초과하는 치료비나 위자료, 휴업손해 등을 보상받기 어려워 예상치 못한 본인 부담이 발생할 수 있습니다.
반면 자상은 가입 금액 한도 내에서 실제 손해액 전액을 보상받을 수 있어, 사고 시 가해자이더라도 충분한 보상을 기대할 수 있습니다.
따라서 자동차보험 가입 시 단순히 보험료가 저렴하다는 이유로 자손을 선택하기보다는, 사고 발생 시 발생할 수 있는 모든 손해를 충분히 보상받기 위해 자동차상해(자상) 담보를 선택하는 것이 현명합니다.
이는 불의의 사고로부터 자신과 가족을 더욱 든든하게 보호하는 중요한 재테크 수단이 될 것입니다.