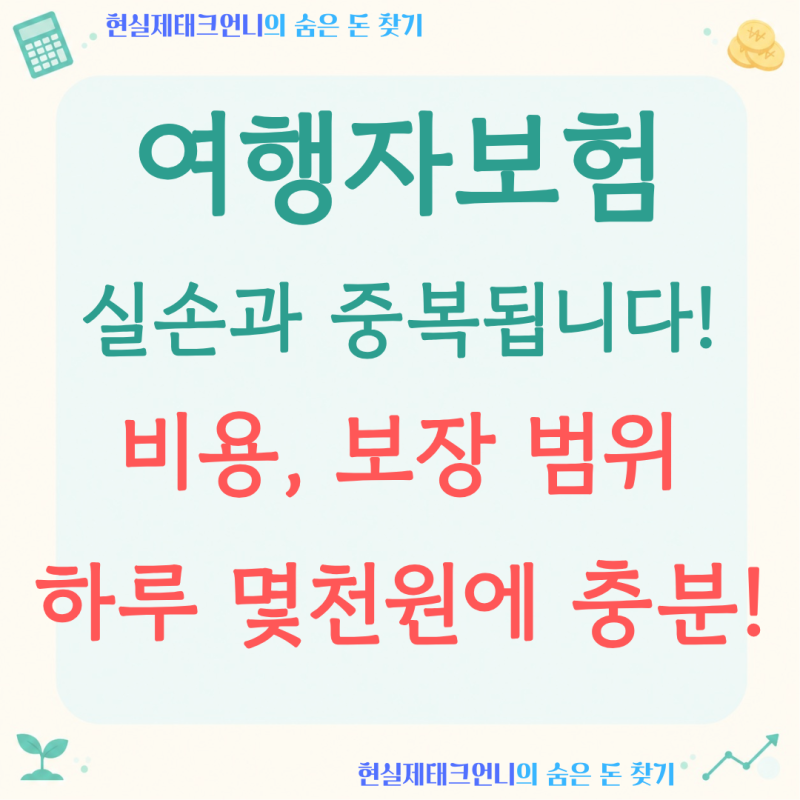

국내 여행자보험은 하루 몇천 원 수준으로 부담 없는 보험료가 특징입니다. 기존 실손보험이 있다면 국내 의료비 담보는 중복 보상이므로 제외하는 것이 현명합니다. 휴대품 손해나 배상책임 담보 등 실손보험이 커버하지 못하는 영역은 여전히 유용합니다.
국내 여행을 앞두고 항공권과 숙소 예약만큼이나 고민되는 것이 바로 여행자보험 가입 여부입니다. 특히 '하나손해보험국내여행자보험'과 같은 상품을 고려할 때, 이미 실손보험에 가입되어 있다면 과연 국내 여행자보험이 필요한지에 대한 의문이 들 수 있습니다.
짧은 국내 여행에 굳이 보험까지 들어야 할까 싶지만, 예상치 못한 사고나 휴대품 손해에 대비하는 최소한의 안전장치로서 그 가치를 무시할 수 없습니다. 실제로 국내 여행자보험은 하루 몇천 원 수준으로 부담 없는 보험료가 특징입니다.
하지만 여기서 가장 중요한 점은 기존 실손보험과의 중복 보장 여부입니다. 금융감독원의 유의사항에 따르면, 실손보험 가입자가 여행자보험에 국내 의료비 담보를 추가할 경우 보장이 중복되어 보험료만 더 내는 셈이 됩니다.
이는 실손 담보가 실제 지출한 의료비를 여러 보험이 나눠서 보상하는 '비례보상' 원칙을 따르기 때문입니다. 따라서 실손보험이 있다면 국내 의료비 담보는 제외하고 가입하는 것이 현명합니다.
그럼에도 불구하고 국내 여행자보험이 필요한 이유는 실손보험이 커버하지 못하는 영역에 있습니다.
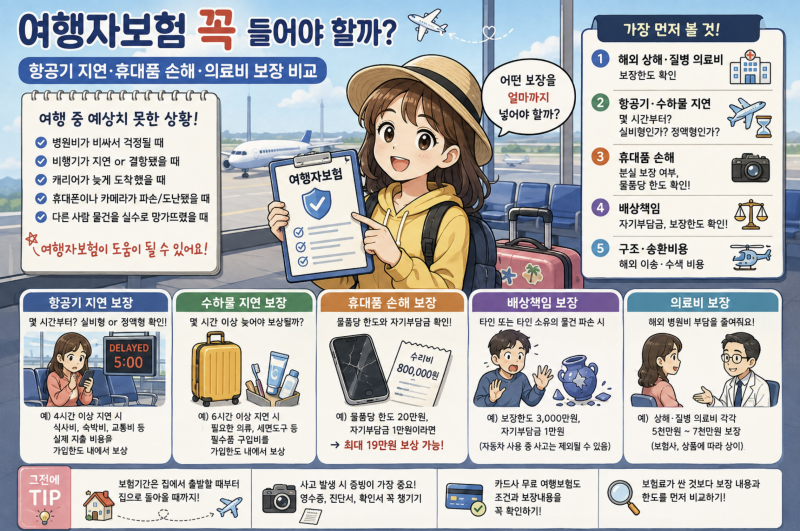
여행 중 카메라나 노트북 등 소지품이 파손되거나 도난당했을 때 보상받을 수 있는 휴대품 손해 담보, 실수로 타인의 신체나 재물에 손해를 입혔을 때 보상하는 배상책임 담보는 실손보험과 별개로 지급됩니다.
또한, 여행 중 상해 사망이나 후유장해 같은 정액 보장 담보 역시 실손과 무관하게 보상받을 수 있습니다.
출발 당일에도 보험사 다이렉트 앱이나 홈페이지를 통해 간편하게 가입할 수 있으니, 불필요한 담보는 제외하고 필요한 보장만 선택하여 합리적인 국내 여행을 준비하시기 바랍니다.
국내 여행을 앞두고 항공권과 숙소 예약만큼이나 고민되는 것이 바로 여행자보험 가입 여부입니다. 특히 '하나손해보험국내여행자보험'과 같은 상품을 고려할 때, 이미 실손보험에 가입되어 있다면 과연 국내 여행자보험이 필요한지에 대한 의문이 들 수 있습니다.
짧은 국내 여행에 굳이 보험까지 들어야 할까 싶지만, 예상치 못한 사고나 휴대품 손해에 대비하는 최소한의 안전장치로서 그 가치를 무시할 수 없습니다. 실제로 국내 여행자보험은 하루 몇천 원 수준으로 부담 없는 보험료가 특징입니다.
하지만 여기서 가장 중요한 점은 기존 실손보험과의 중복 보장 여부입니다. 금융감독원의 유의사항에 따르면, 실손보험 가입자가 여행자보험에 국내 의료비 담보를 추가할 경우 보장이 중복되어 보험료만 더 내는 셈이 됩니다.
이는 실손 담보가 실제 지출한 의료비를 여러 보험이 나눠서 보상하는 '비례보상' 원칙을 따르기 때문입니다. 따라서 실손보험이 있다면 국내 의료비 담보는 제외하고 가입하는 것이 현명합니다.
그럼에도 불구하고 국내 여행자보험이 필요한 이유는 실손보험이 커버하지 못하는 영역에 있습니다.
여행 중 카메라나 노트북 등 소지품이 파손되거나 도난당했을 때 보상받을 수 있는 휴대품 손해 담보, 실수로 타인의 신체나 재물에 손해를 입혔을 때 보상하는 배상책임 담보는 실손보험과 별개로 지급됩니다.
또한, 여행 중 상해 사망이나 후유장해 같은 정액 보장 담보 역시 실손과 무관하게 보상받을 수 있습니다.
출발 당일에도 보험사 다이렉트 앱이나 홈페이지를 통해 간편하게 가입할 수 있으니, 불필요한 담보는 제외하고 필요한 보장만 선택하여 합리적인 국내 여행을 준비하시기 바랍니다.