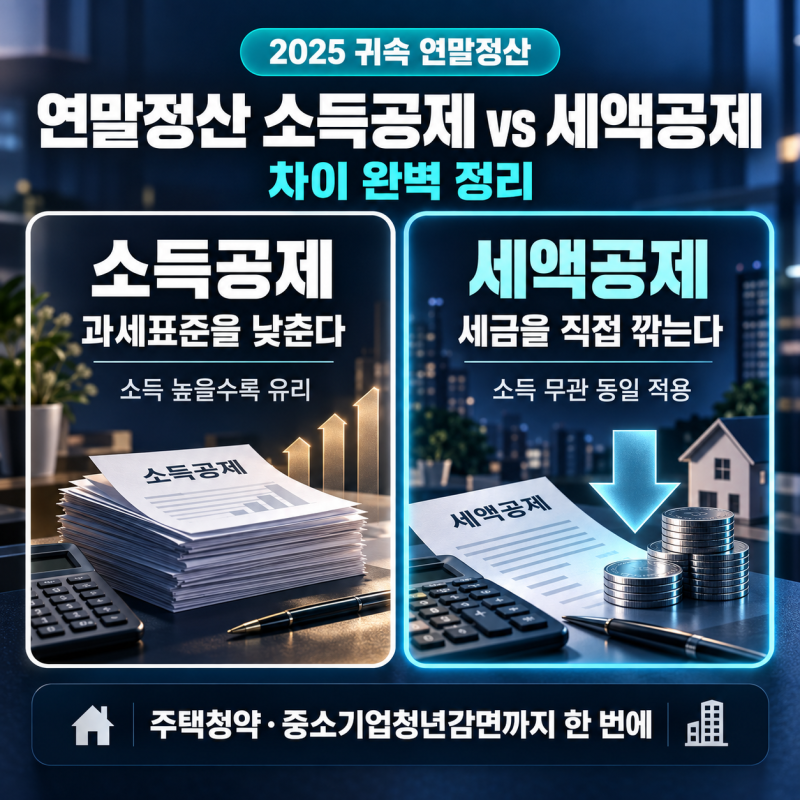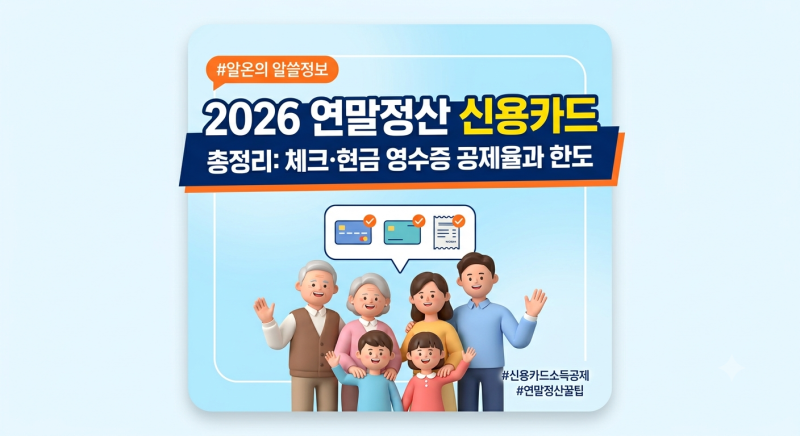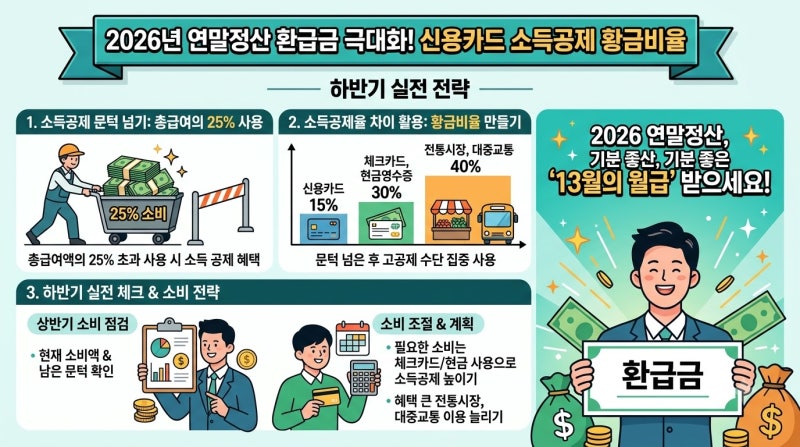
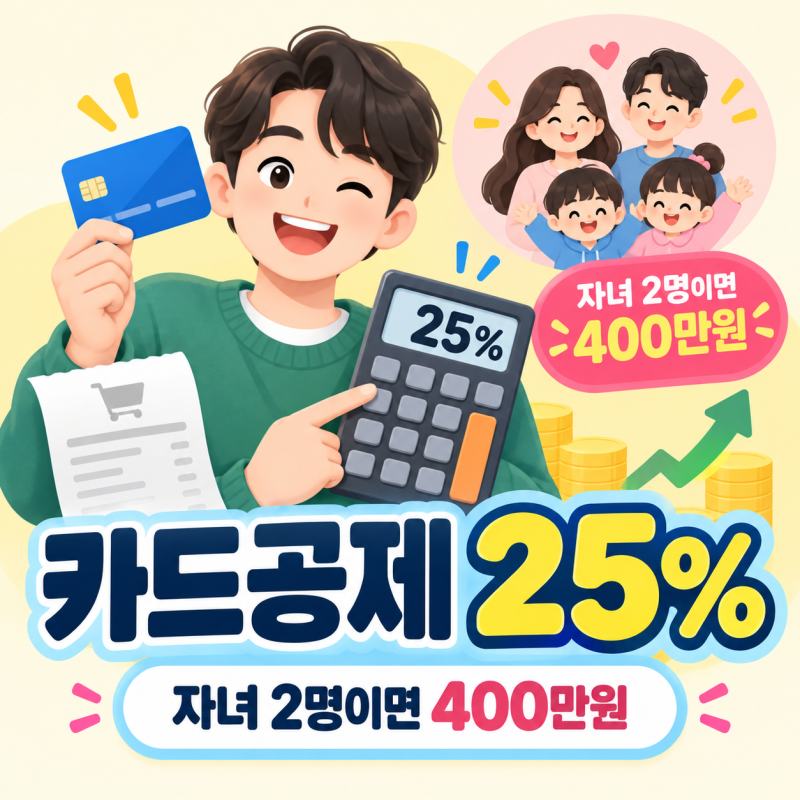
연말정산은 매년 1~2월에 진행되며, 소득공제는 세금을 매기는 소득 자체를 줄여주는 방식입니다. 신용카드 소득공제는 총급여의 25%를 초과한 사용액부터 적용되며, 체크카드 공제율이 신용카드보다 두 배 높습니다.
연봉 4천만 원 기준 카드 사용액 1천만 원은 공제 대상이 아니며, 소득공제액이 실제 환급금과 직접 일치하지 않습니다. 매년 1~2월, 직장인들은 '13월의 월급'을 기대하며 연말정산을 준비합니다. 소득공제와 세액공제, 특히 신용카드 공제는 복잡하여 혼란을 줍니다.
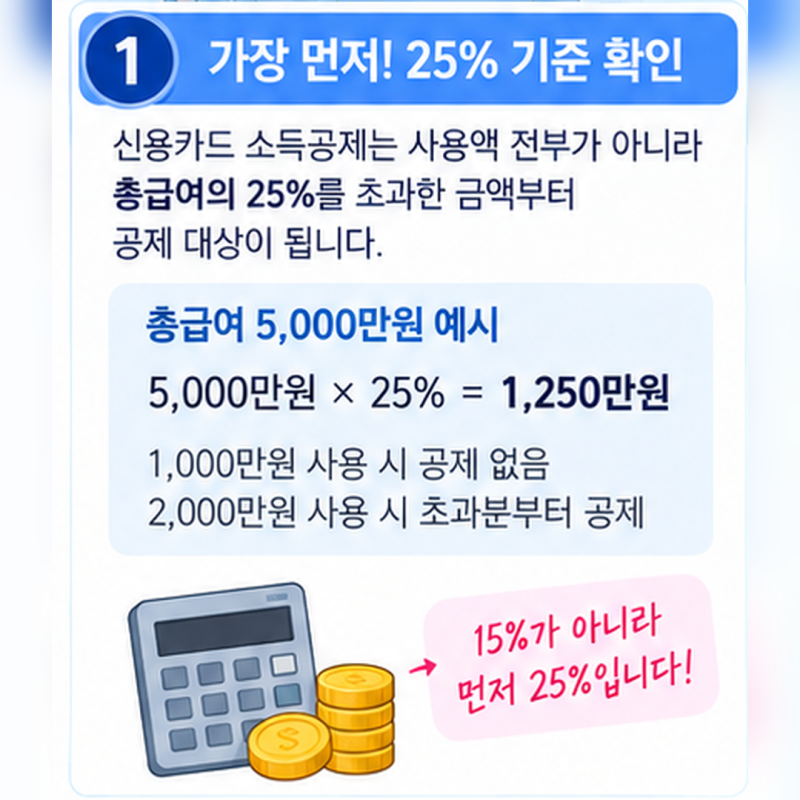
단순히 카드를 많이 썼다고 세금을 돌려받는 것이 아니므로, 정확한 연말정산 소득공제 계산법 이해가 필수입니다. 소득공제는 세금 기준 소득을 줄여줍니다. 신용카드 공제는 총급여 25% 초과분부터 적용됩니다.
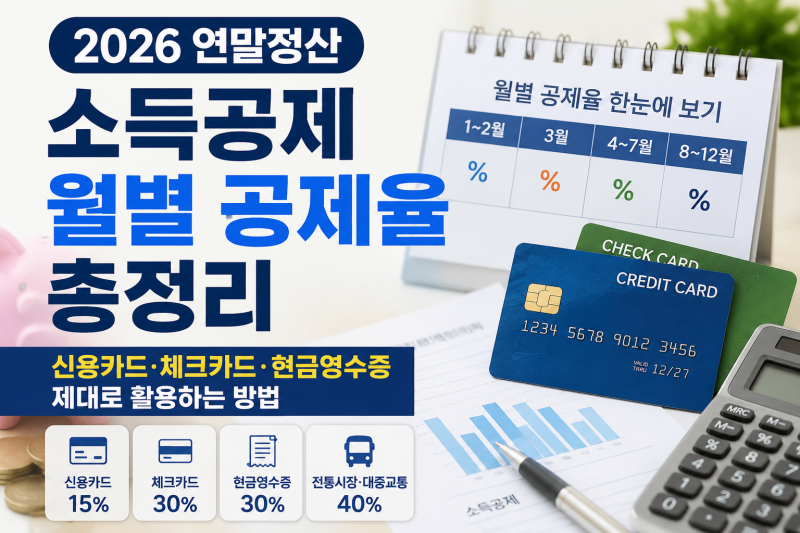
연봉 4천만 원 직장인이 카드 1천만 원 사용 시, 기준선과 같아 공제 대상이 0원일 수 있습니다. 체크카드나 현금영수증은 신용카드보다 두 배 높은 공제율(30% vs 15%)을 제공하니, 결제 수단 선택이 절세에 중요합니다.
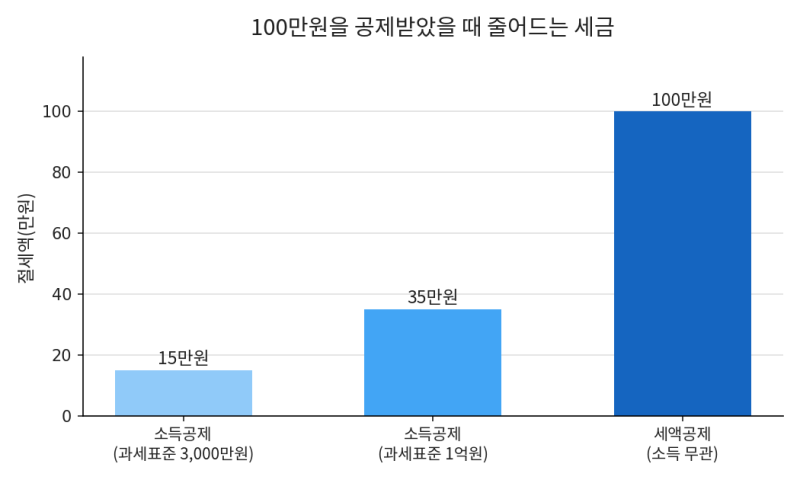
소득공제액은 과세표준을 낮춰 세금 절감 효과를 내지만, 실제 환급액과 직접 일치하지 않습니다. 따라서 연말정산 소득공제 계산 시 무작정 소비를 늘리기보다, 총급여와 공제 기준을 파악하고 체크카드 사용 비중을 조절하는 전략이 필요합니다.
매년 달라지는 공제 항목과 기준을 확인하여 현명하게 '13월의 월급'을 준비하세요.
연봉 4천만 원 기준 카드 사용액 1천만 원은 공제 대상이 아니며, 소득공제액이 실제 환급금과 직접 일치하지 않습니다. 매년 1~2월, 직장인들은 '13월의 월급'을 기대하며 연말정산을 준비합니다. 소득공제와 세액공제, 특히 신용카드 공제는 복잡하여 혼란을 줍니다.
단순히 카드를 많이 썼다고 세금을 돌려받는 것이 아니므로, 정확한 연말정산 소득공제 계산법 이해가 필수입니다. 소득공제는 세금 기준 소득을 줄여줍니다. 신용카드 공제는 총급여 25% 초과분부터 적용됩니다.
연봉 4천만 원 직장인이 카드 1천만 원 사용 시, 기준선과 같아 공제 대상이 0원일 수 있습니다. 체크카드나 현금영수증은 신용카드보다 두 배 높은 공제율(30% vs 15%)을 제공하니, 결제 수단 선택이 절세에 중요합니다.
소득공제액은 과세표준을 낮춰 세금 절감 효과를 내지만, 실제 환급액과 직접 일치하지 않습니다. 따라서 연말정산 소득공제 계산 시 무작정 소비를 늘리기보다, 총급여와 공제 기준을 파악하고 체크카드 사용 비중을 조절하는 전략이 필요합니다.
매년 달라지는 공제 항목과 기준을 확인하여 현명하게 '13월의 월급'을 준비하세요.