
산정특례는 암 등 중증질환 환자의 병원비 본인부담률을 5%로 낮춰주는 국가 제도입니다. 갑상선암은 보험에서 유사암으로 분류되어 일반암 진단비와 다르게 지급될 수 있으나, 산정특례에서는 암으로 인정됩니다.
따라서 갑상선암 진단 시 가입한 보험 약관과 산정특례 적용 여부를 반드시 확인하여 혜택을 놓치지 않아야 합니다. 중증 갑상선암이란 무엇일까요? 갑상선암 진단을 받으면 많은 환자들이 병원비 부담과 보험금 지급 여부에 대해 혼란을 겪곤 합니다.
특히 '중증'이라는 단어 때문에 더 큰 걱정을 하기도 합니다. 하지만 갑상선암은 국가에서 운영하는 산정특례 제도와 민간 보험사 상품에서 다르게 분류될 수 있어, 이 차이를 정확히 아는 것이 중요합니다.
이 글에서는 갑상선암이 중증질환으로 분류되는 산정특례 혜택과 보험에서의 유사암 분류에 대해 자세히 알아보겠습니다. 이를 통해 갑상선암 진단 시 받을 수 있는 실질적인 혜택과 주의사항을 명확히 이해할 수 있을 것입니다.
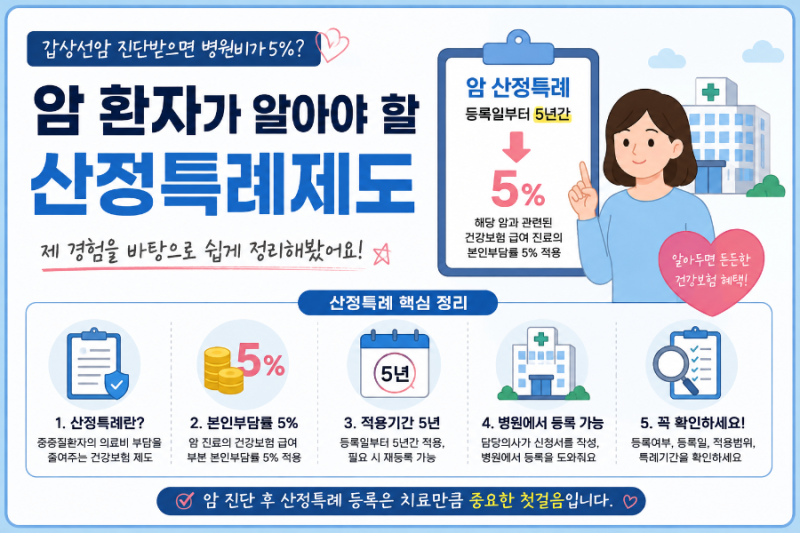
먼저, 산정특례 제도는 암을 포함한 중증질환 환자의 의료비 부담을 덜어주기 위한 국가 제도입니다. 이 제도를 통해 환자는 병원비의 본인부담률을 5%로 대폭 낮출 수 있으며, 이는 고액의 치료비가 발생하는 암 치료에 있어 매우 중요한 지원책입니다.
중요한 점은 갑상선암 역시 산정특례에서는 '암'으로 인정되어 이 혜택을 받을 수 있다는 것입니다. 소득 수준과 관계없이 해당 질환 진단만 받으면 누구나 등록이 가능하며, 이는 치료비가 많이 드는 암 환자들에게 큰 도움이 됩니다.
산정특례 적용 기간은 등록일로부터 5년간이며, 이 기간 동안 외래 및 입원 진료 시 본인부담률 5%가 적용됩니다. 따라서 갑상선암 진단을 받았다면 반드시 산정특례 등록을 통해 국가 혜택을 확인해야 합니다.
반면, 민간 보험에서는 갑상선암을 '유사암' 또는 '소액암'으로 분류하는 경우가 많습니다. 이는 일반암 진단비와는 별도로 적은 금액이 지급될 수 있음을 의미합니다.
예를 들어 일반암 진단비 5천만원에 가입했더라도, 유사암 진단비가 1천만원으로 설정되어 있다면 갑상선암 진단 시 1천만원만 받게 될 수 있습니다. 이는 보험 가입자들이 흔히 오해하는 부분 중 하나입니다.
따라서 보험 가입 시 약관을 꼼꼼히 확인하고, 특히 갑상선암 진단비가 어떻게 책정되는지 미리 파악하는 것이 중요합니다. 중증 갑상선암 진단 시 국가의 산정특례 혜택과 개인 보험의 보장 내용을 모두 확인하여 현명하게 대처하시길 바랍니다.
이 두 가지 제도의 차이를 명확히 이해하고 활용한다면, 갑상선암 치료 과정에서 발생할 수 있는 경제적 부담을 크게 줄일 수 있을 것입니다.
따라서 갑상선암 진단 시 가입한 보험 약관과 산정특례 적용 여부를 반드시 확인하여 혜택을 놓치지 않아야 합니다. 중증 갑상선암이란 무엇일까요? 갑상선암 진단을 받으면 많은 환자들이 병원비 부담과 보험금 지급 여부에 대해 혼란을 겪곤 합니다.
특히 '중증'이라는 단어 때문에 더 큰 걱정을 하기도 합니다. 하지만 갑상선암은 국가에서 운영하는 산정특례 제도와 민간 보험사 상품에서 다르게 분류될 수 있어, 이 차이를 정확히 아는 것이 중요합니다.
이 글에서는 갑상선암이 중증질환으로 분류되는 산정특례 혜택과 보험에서의 유사암 분류에 대해 자세히 알아보겠습니다. 이를 통해 갑상선암 진단 시 받을 수 있는 실질적인 혜택과 주의사항을 명확히 이해할 수 있을 것입니다.
먼저, 산정특례 제도는 암을 포함한 중증질환 환자의 의료비 부담을 덜어주기 위한 국가 제도입니다. 이 제도를 통해 환자는 병원비의 본인부담률을 5%로 대폭 낮출 수 있으며, 이는 고액의 치료비가 발생하는 암 치료에 있어 매우 중요한 지원책입니다.
중요한 점은 갑상선암 역시 산정특례에서는 '암'으로 인정되어 이 혜택을 받을 수 있다는 것입니다. 소득 수준과 관계없이 해당 질환 진단만 받으면 누구나 등록이 가능하며, 이는 치료비가 많이 드는 암 환자들에게 큰 도움이 됩니다.
산정특례 적용 기간은 등록일로부터 5년간이며, 이 기간 동안 외래 및 입원 진료 시 본인부담률 5%가 적용됩니다. 따라서 갑상선암 진단을 받았다면 반드시 산정특례 등록을 통해 국가 혜택을 확인해야 합니다.
반면, 민간 보험에서는 갑상선암을 '유사암' 또는 '소액암'으로 분류하는 경우가 많습니다. 이는 일반암 진단비와는 별도로 적은 금액이 지급될 수 있음을 의미합니다.
예를 들어 일반암 진단비 5천만원에 가입했더라도, 유사암 진단비가 1천만원으로 설정되어 있다면 갑상선암 진단 시 1천만원만 받게 될 수 있습니다. 이는 보험 가입자들이 흔히 오해하는 부분 중 하나입니다.
따라서 보험 가입 시 약관을 꼼꼼히 확인하고, 특히 갑상선암 진단비가 어떻게 책정되는지 미리 파악하는 것이 중요합니다. 중증 갑상선암 진단 시 국가의 산정특례 혜택과 개인 보험의 보장 내용을 모두 확인하여 현명하게 대처하시길 바랍니다.
이 두 가지 제도의 차이를 명확히 이해하고 활용한다면, 갑상선암 치료 과정에서 발생할 수 있는 경제적 부담을 크게 줄일 수 있을 것입니다.