
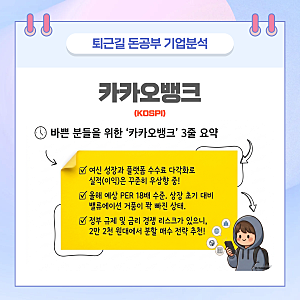
카카오뱅크 주가 하락은 상장 초기 고평가 논란과 달리, 현재는 밸류에이션 부담이 크게 낮아진 상태입니다. 과거 최고점 대비 약 75% 하락했으나, 주택담보대출과 전월세자금대출 등 여신 성장을 기반으로 이자 수익을 꾸준히 늘리고 있으며, 플랫폼 수수료 수익 다각화를 통해 실적은 견조하게 우상향하고 있습니다. 기업의 이익은 증가하는 반면 주가는 하락하여 실제 가치와 주가 간 괴리가 발생하고 있습니다.
블로거들은 카카오뱅크의 주가 하락에도 불구하고 플랫폼 수익 다각화와 데이터 기반 신용평가 모형 고도화, 동남아시아 시장 진출을 통한 글로벌 성장 동력 확보를 긍정적 요인으로 분석합니다. 반면, 금융 당국의 가계 대출 규제 강화와 인터넷전문은행 간의 대출 금리 경쟁 심화, 증권사 목표주가 하향 조정 추세는 주가 상승을 제한하는 주요 리스크로 지적되고 있습니다.
카카오뱅크는 꾸준히 이익 체력을 기르고 있지만, 정부 규제와 은행 간 경쟁 심화라는 리스크가 공존합니다. 따라서 블로거들은 단기적인 시장 우려로 주가가 하락할 때마다 분할 매수하는 전략을 권장합니다. 과거 블로그 내용에 따르면, 보수적인 목표 수익률을 설정하고 글로벌 진출 성과를 확인하며 장기 보유하는 리스크 관리형 매매 원칙이 유효하다고 분석한 바 있습니다.