
치매 진단은 단순히 진단서 한 장으로 보험금 지급이 결정되는 문제가 아니며, 특히 MRI 검사 결과에 이상 소견이 없다는 이유로 보험금 지급이 거절되는 사례가 발생하고 있습니다. 이는 과거 치매보험 약관에 뇌 영상 검사 소견이 진단 요건으로 포함되어 있었기 때문이며, 경증 치매의 경우 초기 단계에서는 뇌 영상에서 뚜렷한 이상이 나타나지 않을 수 있습니다. 따라서 치매 진단 시에는 신경심리검사(SNSB-Ⅱ)와 CDR(임상치매척도) 검사 결과가 중요하게 작용합니다.
블로거들은 치매 진단 후 가족이 겪는 혼란과 준비 과정에 대해 다양한 관점을 제시하고 있습니다. 일부는 치매 진단 시 가장 먼저 정확한 진단과 치매안심센터 및 병원의 역할 구분을 강조하며, 모든 사람이 PET 검사를 할 필요는 없다고 조언합니다. 반면, 다른 블로거는 치매 진단 후 단계별 증상과 함께 당장 챙겨야 할 현실적인 절차들을 상세히 설명하며, 초기 치매의 경우 일상생활은 가능하나 주변에서 이상을 감지하는 단계임을 언급합니다. 이처럼 블로거들은 진단 과정의 복잡성과 진단 후의 실질적인 대처 방안에 초점을 맞추고 있습니다.
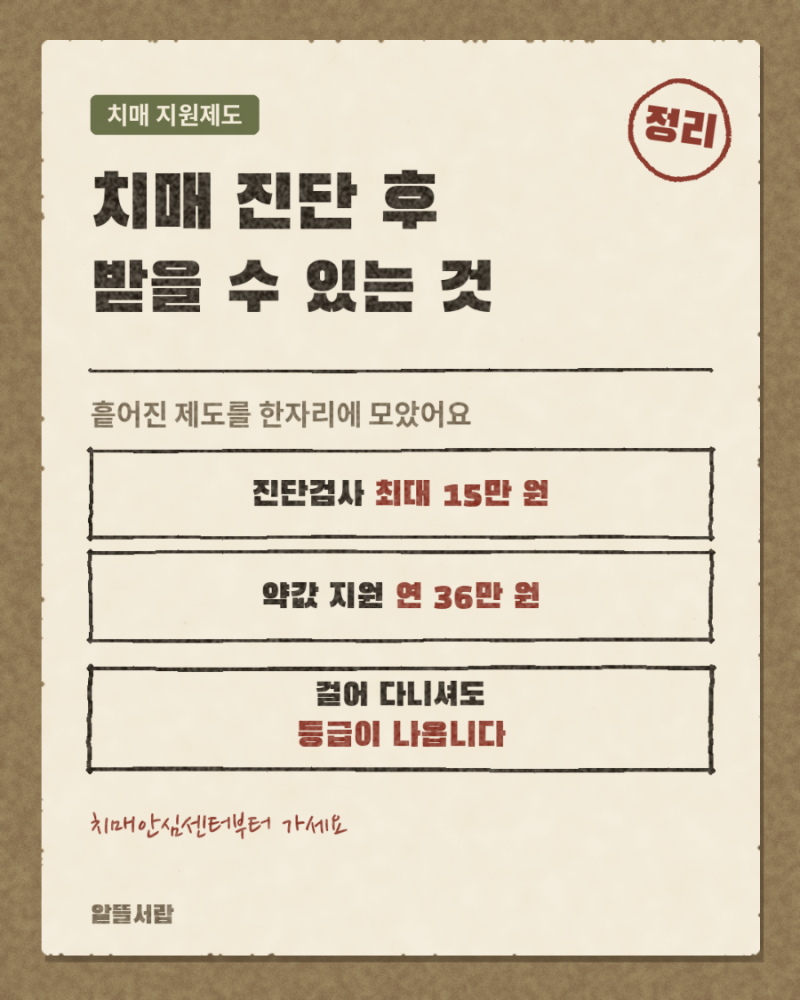
치매 진단 시 보험금 지급 여부는 CDR 척도 점수를 기준으로 하며, 상품에 따라 CDR 1점 이상이면 경증치매진단비, 3점 이상이면 중증치매진단비가 지급되는 경우가 많습니다. 따라서 치매 진단을 받았다면 가입한 보험 약관을 직접 확인하여 지급률과 등급 구분을 정확히 파악하는 것이 중요합니다. 또한, 치매안심센터를 통해 상담과 선별검사를 받고, 필요한 경우 병원 진료로 연계하여 환자의 증상과 의사의 판단에 따라 적절한 검사를 진행하는 것이 현명한 대처 방안입니다.