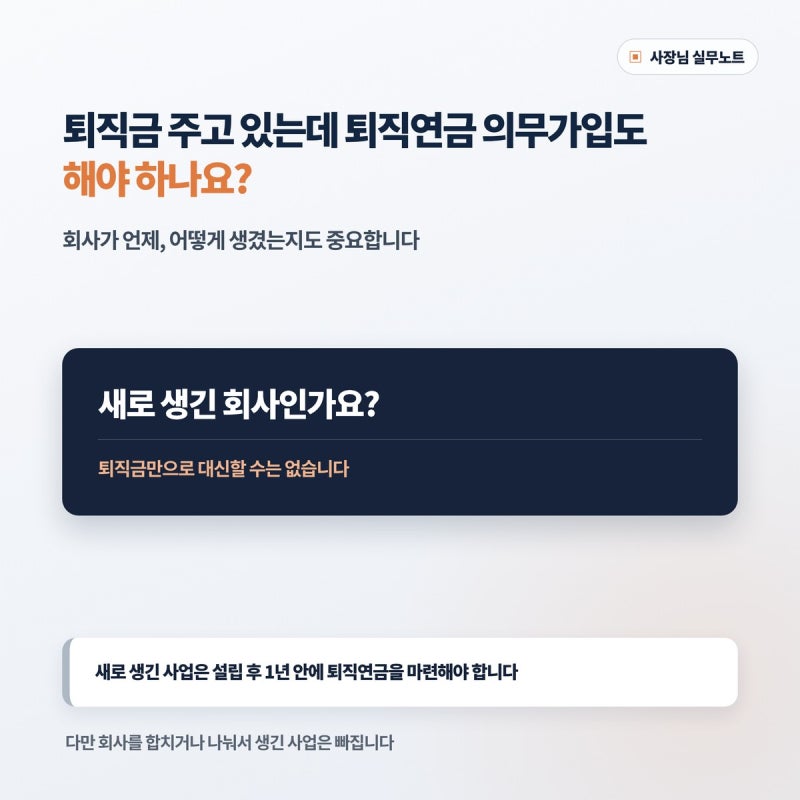

직원 퇴직연금 가입은 근로자의 노후 소득 보장을 위한 핵심 제도이며, 중소기업 사업주나 인사 담당자에게는 매년 관리해야 할 중요한 과제입니다. 특히 2012년 이후 신설 사업장은 퇴직연금 도입이 의무화되었으며, DB형, DC형, IRP 등 다양한 유형 중 기업 환경에 맞는 선택이 중요합니다. 퇴직금 산정 방식과 퇴직연금 유형별 특징, 그리고 세무·노무적 유의사항을 정확히 이해하는 것이 법적 분쟁이나 과태료 부담을 예방하는 데 필수적입니다.
소규모 사업장의 경우, 퇴직연금 도입 시 직원 과반수 동의가 필요하지만, 실제 가입 대상은 회사 규약에 따라 달라질 수 있습니다. 규약에 '전 직원'으로 명시하면 반대 직원도 가입하게 되며, '원하는 사람만 신청'하도록 규정하면 동의한 직원만 가입하는 것도 가능합니다. 특히 10인 미만 소기업을 위한 기업형 IRP 제도는 노동청에 복잡한 규약을 신고할 필요 없이 원하는 직원만 간편하게 퇴직연금을 적립할 수 있는 실용적인 대안으로 주목받고 있습니다.
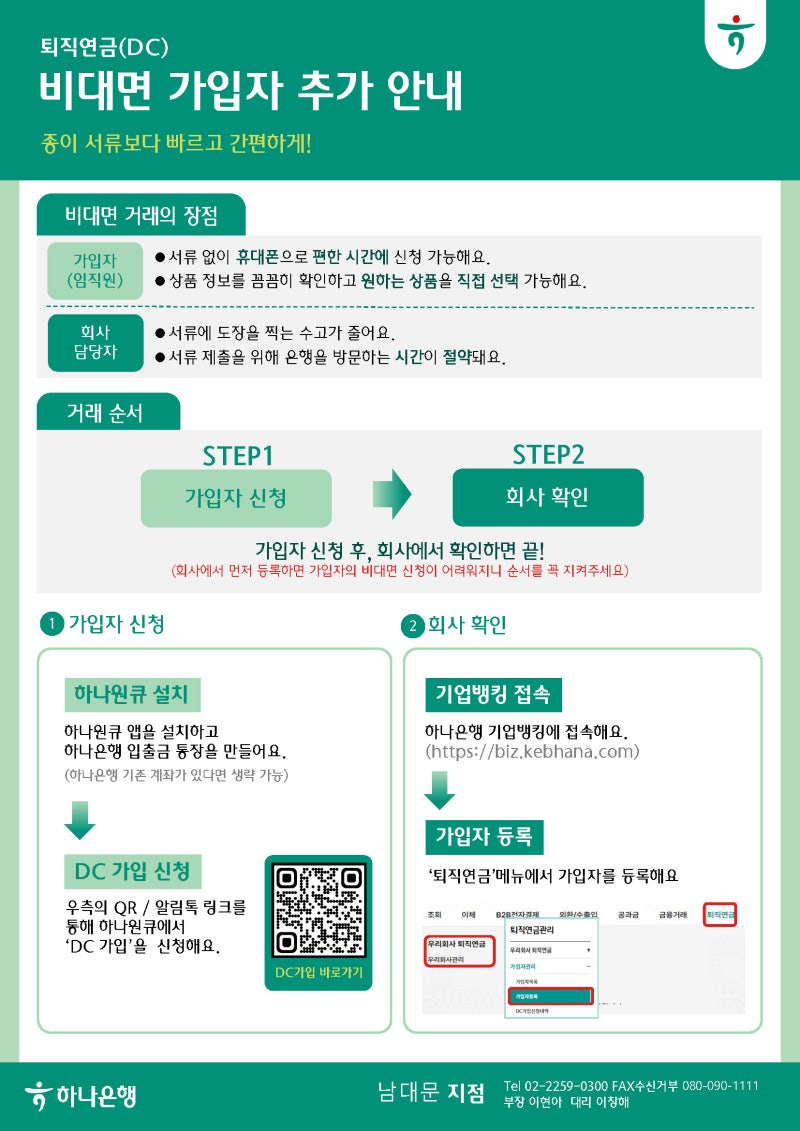
DC형 퇴직연금 도입 후 직원이 계좌 개설을 거부할 경우, 회사가 퇴직금을 직접 보관하다 지급하면 법적으로 문제가 될 수 있습니다. 이는 퇴직연금을 제대로 지급하지 않은 것으로 간주될 위험이 있으며, 회사 입장에서는 비용 처리도 어려워 손해가 발생합니다. 따라서 직원이 고의로 계좌 개설을 미룰 경우에 대비한 법적 처리 방안을 사전에 숙지하고, 필요시 전문가의 도움을 받아 원활한 퇴직연금 운영을 도모하는 것이 현명합니다.