

영업용화물차담보대출은 중고 화물차 구매 시 차량 가액 외에 영업용 번호판 권리금이나 초기 사업 자금까지 포함하여 대출을 신청하는 경우가 많습니다. 대출 한도는 차량 시가표준액 및 매매 상사 시세를 기준으로 설정되며, 신규 사업자는 운송업 종사 이력이나 매출 증빙으로 승인율을 높일 수 있습니다. 기존 사업자는 매출 증빙 시 우대 금리 적용을 받을 수 있어, 사업자 유형별 맞춤 전략이 중요하게 작용합니다.
블로거들은 영업용화물차담보대출 시 금리 절감 노하우에 대해 다양한 관점을 제시합니다. 일부는 딜러 중개 수수료가 포함될 수 있는 매매상사 제휴 할부보다 1금융권 화물차 전용 상품이나 여신전문 캐피탈 다이렉트 조회를 통해 금리를 낮출 수 있다고 강조합니다. 반면, 다른 블로거는 은행 대출이 금리는 낮지만 심사가 길고, 캐피탈은 당일 승인이 가능하나 금리가 상대적으로 높다는 점을 비교하며, 신용도와 긴급성에 따라 선택이 달라질 수 있음을 설명합니다.
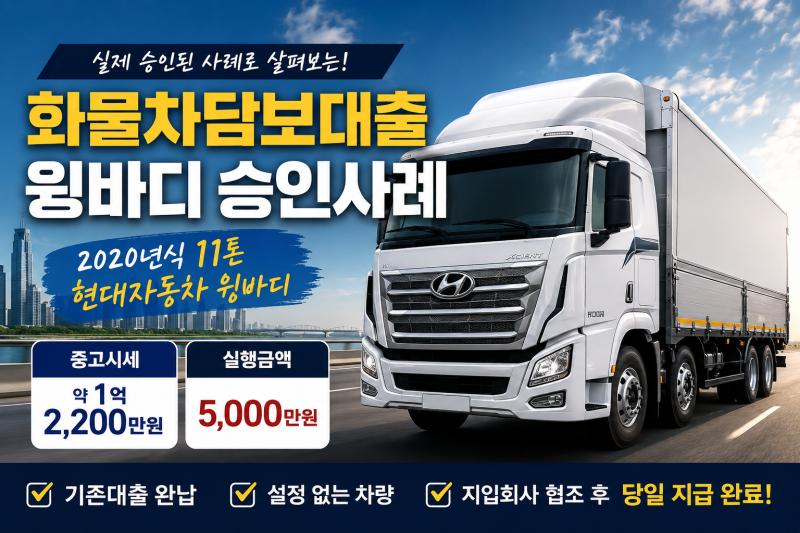
실제 승인 사례를 통해 영업용화물차담보대출은 기존 대출이 있어도 대환을 통해 추가 한도를 받을 수 있으며, 차량과 사업자 조건을 종합적으로 고려하여 최적의 상품을 찾는 것이 중요합니다. 또한, 대출 실행 시 근저당권 설정과 중도상환 수수료, 완납 후 저당 해지 절차 등 금융 비용 최소화를 위한 실전 팁을 숙지하는 것이 현명한 대출 관리에 도움이 됩니다.