간병인 보험료 평균은 가입자의 나이, 성별, 병력, 담보 구성 등 다양한 조건에 따라 달라져 공식적인 통합 평균을 확인하기 어렵습니다.
월 10만원대 보험료는 갱신형 상품의 초기 금액일 수 있으며, 갱신 시점의 연령과 산출 기준에 따라 보험료가 인상될 수 있어 갱신주기 확인이 필수입니다.
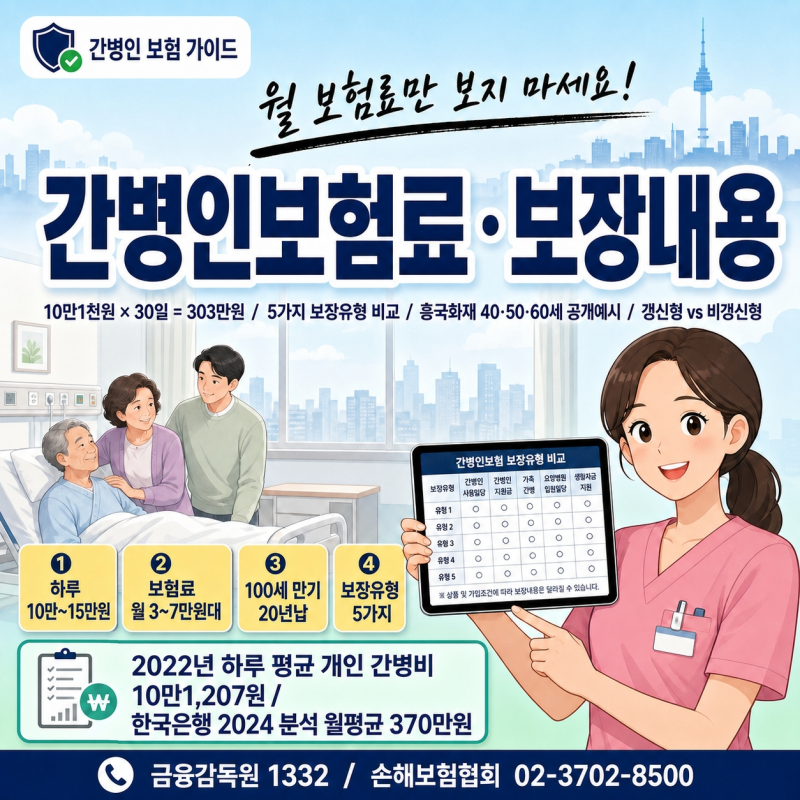
개인 간병비는 2022년 기준 하루 평균 10만원, 월 300만원 이상이며, 보장 공백이나 면책 기간이 없는 상품을 선택하는 것이 중요합니다. 많은 분들이 간병인 보험료 평균을 검색하며 60대 기준 10만원대라는 정보를 접하지만, 이는 실제와 다를 수 있습니다.
전 보험사를 합산한 60대 간병인 보험료 평균은 공식적으로 공개된 자료가 없으며, 보험료는 가입자의 나이, 성별, 병력, 일반심사 또는 간편심사 여부, 담보 구성 및 가입금액 등 매우 다양한 조건에 따라 천차만별로 달라지기 때문입니다.
특히 간편심사보험은 가입 문턱이 낮은 대신 일반심사보험보다 보험료가 높게 책정될 수 있다는 점을 인지해야 합니다. 월 10만원이라는 금액은 갱신형 상품의 초기 보험료일 가능성이 높습니다.
갱신형 보험은 갱신 시점의 연령과 상품의 보험료 산출 기준에 따라 보험료가 인상될 수 있으므로, 첫 달 보험료보다는 갱신주기와 최대 갱신 나이, 그리고 장기적으로 납부 가능한 금액을 고려하는 것이 중요합니다.
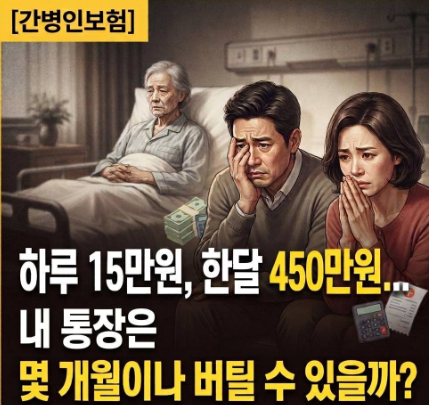
현재 월평균 간병비는 370만원을 훌쩍 넘어서는 수준으로, 간병비 부담은 '간병 파산'이라는 신조어까지 만들어낼 정도로 심각합니다.
따라서 간병인 보험 선택 시에는 단순히 월 보험료만 비교할 것이 아니라, 실제 간병이 필요한 상황에서 어떤 조건으로 얼마를 보장받을 수 있는지, 그리고 보장 공백이나 면책 기간은 없는지 등을 꼼꼼히 확인해야 합니다.
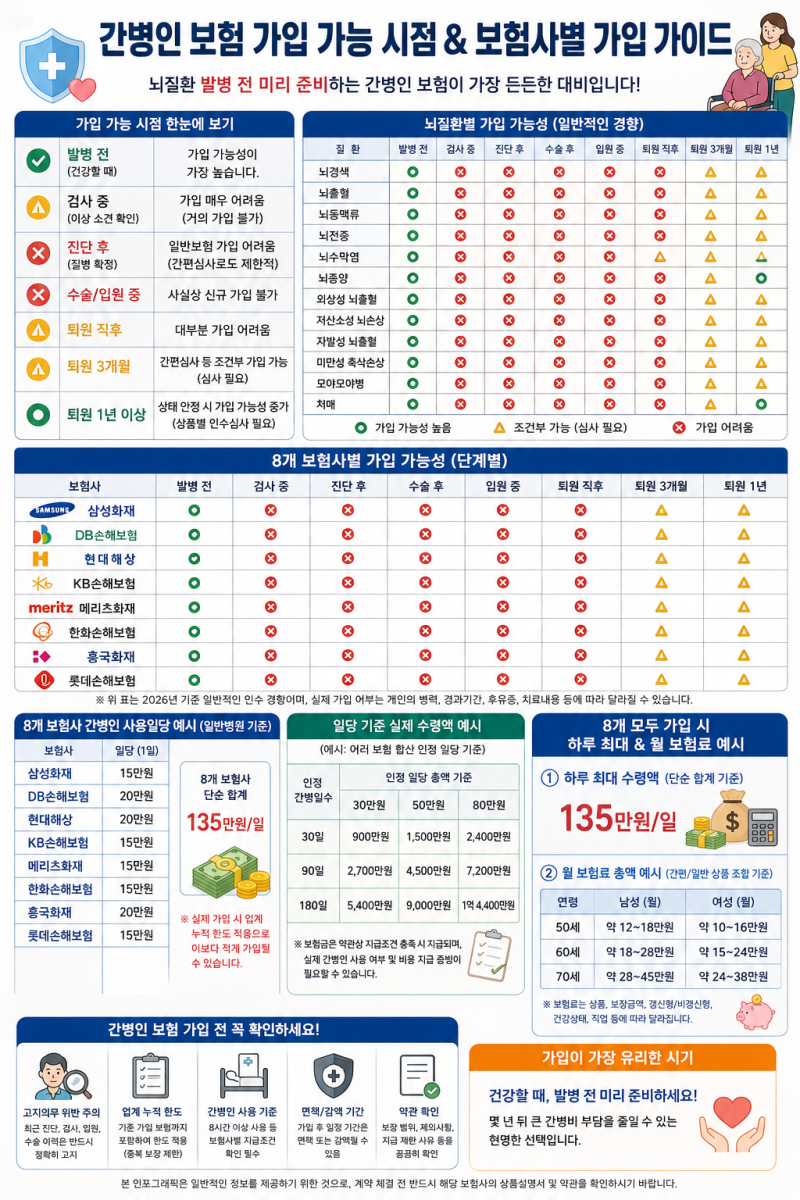
간병인 보험은 '간병인 사용일당', '간병인 지원', '간호·간병통합서비스 일당', '장기요양등급 보장' 등 다양한 특약 형태로 구성될 수 있습니다.
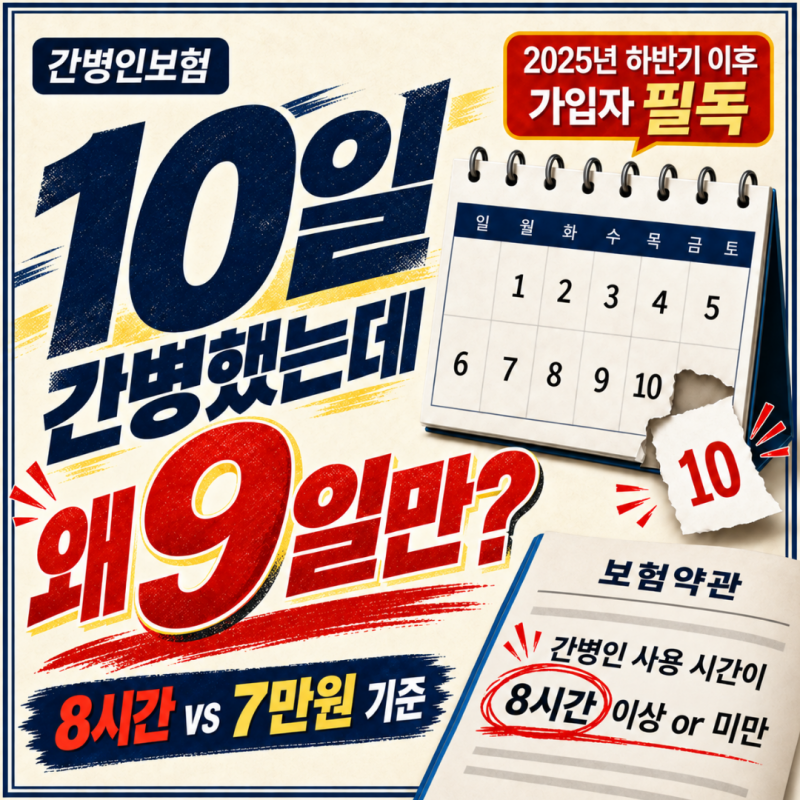
좋은 간병인 보험을 고르기 위해서는 간병 시간 제한 여부(예: 8시간 미만 사용 시 보장 금액 50% 지급 등)와 상해 입원 시 보장 공백(면책 기간)이 발생하는지 여부를 반드시 확인해야 합니다.
장기 간병 상황에서 보장 공백은 치명적인 결과를 초래할 수 있으므로, 초기 보험료의 저렴함에 현혹되기보다 실제 보장 내용과 약관의 세부 조건을 면밀히 검토하여 자신에게 가장 적합한 상품을 선택하는 지혜가 필요합니다.
월 10만원대 보험료는 갱신형 상품의 초기 금액일 수 있으며, 갱신 시점의 연령과 산출 기준에 따라 보험료가 인상될 수 있어 갱신주기 확인이 필수입니다.
개인 간병비는 2022년 기준 하루 평균 10만원, 월 300만원 이상이며, 보장 공백이나 면책 기간이 없는 상품을 선택하는 것이 중요합니다. 많은 분들이 간병인 보험료 평균을 검색하며 60대 기준 10만원대라는 정보를 접하지만, 이는 실제와 다를 수 있습니다.
전 보험사를 합산한 60대 간병인 보험료 평균은 공식적으로 공개된 자료가 없으며, 보험료는 가입자의 나이, 성별, 병력, 일반심사 또는 간편심사 여부, 담보 구성 및 가입금액 등 매우 다양한 조건에 따라 천차만별로 달라지기 때문입니다.
특히 간편심사보험은 가입 문턱이 낮은 대신 일반심사보험보다 보험료가 높게 책정될 수 있다는 점을 인지해야 합니다. 월 10만원이라는 금액은 갱신형 상품의 초기 보험료일 가능성이 높습니다.
갱신형 보험은 갱신 시점의 연령과 상품의 보험료 산출 기준에 따라 보험료가 인상될 수 있으므로, 첫 달 보험료보다는 갱신주기와 최대 갱신 나이, 그리고 장기적으로 납부 가능한 금액을 고려하는 것이 중요합니다.
현재 월평균 간병비는 370만원을 훌쩍 넘어서는 수준으로, 간병비 부담은 '간병 파산'이라는 신조어까지 만들어낼 정도로 심각합니다.
따라서 간병인 보험 선택 시에는 단순히 월 보험료만 비교할 것이 아니라, 실제 간병이 필요한 상황에서 어떤 조건으로 얼마를 보장받을 수 있는지, 그리고 보장 공백이나 면책 기간은 없는지 등을 꼼꼼히 확인해야 합니다.
간병인 보험은 '간병인 사용일당', '간병인 지원', '간호·간병통합서비스 일당', '장기요양등급 보장' 등 다양한 특약 형태로 구성될 수 있습니다.
좋은 간병인 보험을 고르기 위해서는 간병 시간 제한 여부(예: 8시간 미만 사용 시 보장 금액 50% 지급 등)와 상해 입원 시 보장 공백(면책 기간)이 발생하는지 여부를 반드시 확인해야 합니다.
장기 간병 상황에서 보장 공백은 치명적인 결과를 초래할 수 있으므로, 초기 보험료의 저렴함에 현혹되기보다 실제 보장 내용과 약관의 세부 조건을 면밀히 검토하여 자신에게 가장 적합한 상품을 선택하는 지혜가 필요합니다.