

자동차 보험료는 기본보험료에 가입자 특성, 사고 이력, 특약 요율 등이 복합적으로 적용되어 산정됩니다. 할인할증등급은 1~29등급 체계로 무사고 시 등급이 오르지만, 사고 발생 시 사고 내용별 점수에 따라 등급이 하락할 수 있습니다.
11Z는 기본 등급이며 숫자가 높을수록 유리하나, 등급 외 차량, 연령, 가입경력 등 여러 요소가 보험료를 결정합니다. 매년 갱신 시기가 되면 자동차 보험료 변동에 대한 궁금증이 커지기 마련입니다.
특히 무사고임에도 보험료가 오르거나, 작은 사고에도 예상보다 큰 할증이 붙는 경우 그 이유를 정확히 알기 어려운데요.
자동차 보험료는 단순히 차량 종류나 운전 경력만으로 결정되는 것이 아니라, 기본보험료에 가입자 특성 요율, 우량/불량 할증 요율, 사고 건수 요율, 그리고 다양한 특약 요율이 복합적으로 적용되어 산정됩니다.
이러한 보험료 산정의 핵심에는 '할인할증등급' 제도가 있습니다. 보통 1Z부터 29Z까지의 등급 체계로 운영되며, 최초 가입 시 11Z 내외에서 시작하는 경우가 많습니다.
1년 동안 무사고를 유지하면 등급이 한 단계 상승하여 보험료 할인율이 커지지만, 사고가 발생하면 등급이 하락하며 할증이 적용됩니다.
이때 사고 건수뿐만 아니라 대인, 대물, 자기신체 등 사고 내용별 점수가 매겨져 할증에 반영되므로, 경미한 사고라도 신중한 판단이 필요합니다.
또한, 11Z, 12Z, 13Z와 같이 숫자가 높을수록 할인에 유리한 것은 맞지만, 등급만으로 보험료가 결정되는 것은 아니며 차량 종류, 연령, 운전자 범위, 가입 경력, 교통법규 위반 이력 등 다양한 요소가 함께 고려됩니다.
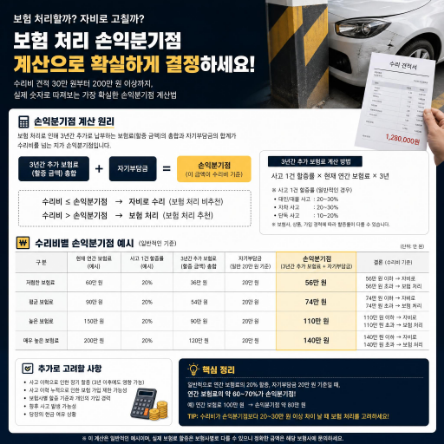
따라서 정확한 보험료를 예측하고 불필요한 지출을 줄이기 위해서는 자동차 보험 할증 계산기를 활용하여 자신의 현재 등급과 사고 이력을 확인하고, 여러 보험사의 다이렉트 비교 견적을 통해 자신에게 가장 유리한 특약과 조건을 찾아보는 것이 중요합니다.
보험사별로 적용하는 기준 순보험료와 할인율이 다를 수 있으므로, 갱신 전 꼼꼼한 비교 분석만이 현명한 선택을 돕습니다.
11Z는 기본 등급이며 숫자가 높을수록 유리하나, 등급 외 차량, 연령, 가입경력 등 여러 요소가 보험료를 결정합니다. 매년 갱신 시기가 되면 자동차 보험료 변동에 대한 궁금증이 커지기 마련입니다.
특히 무사고임에도 보험료가 오르거나, 작은 사고에도 예상보다 큰 할증이 붙는 경우 그 이유를 정확히 알기 어려운데요.
자동차 보험료는 단순히 차량 종류나 운전 경력만으로 결정되는 것이 아니라, 기본보험료에 가입자 특성 요율, 우량/불량 할증 요율, 사고 건수 요율, 그리고 다양한 특약 요율이 복합적으로 적용되어 산정됩니다.
이러한 보험료 산정의 핵심에는 '할인할증등급' 제도가 있습니다. 보통 1Z부터 29Z까지의 등급 체계로 운영되며, 최초 가입 시 11Z 내외에서 시작하는 경우가 많습니다.
1년 동안 무사고를 유지하면 등급이 한 단계 상승하여 보험료 할인율이 커지지만, 사고가 발생하면 등급이 하락하며 할증이 적용됩니다.
이때 사고 건수뿐만 아니라 대인, 대물, 자기신체 등 사고 내용별 점수가 매겨져 할증에 반영되므로, 경미한 사고라도 신중한 판단이 필요합니다.
또한, 11Z, 12Z, 13Z와 같이 숫자가 높을수록 할인에 유리한 것은 맞지만, 등급만으로 보험료가 결정되는 것은 아니며 차량 종류, 연령, 운전자 범위, 가입 경력, 교통법규 위반 이력 등 다양한 요소가 함께 고려됩니다.
따라서 정확한 보험료를 예측하고 불필요한 지출을 줄이기 위해서는 자동차 보험 할증 계산기를 활용하여 자신의 현재 등급과 사고 이력을 확인하고, 여러 보험사의 다이렉트 비교 견적을 통해 자신에게 가장 유리한 특약과 조건을 찾아보는 것이 중요합니다.
보험사별로 적용하는 기준 순보험료와 할인율이 다를 수 있으므로, 갱신 전 꼼꼼한 비교 분석만이 현명한 선택을 돕습니다.