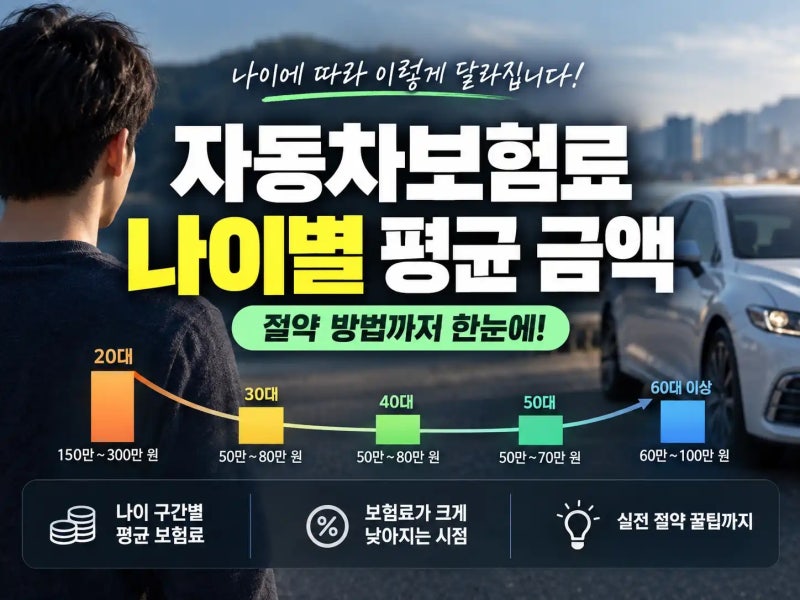

만 24세 운전자의 자동차보험료는 운전 경력 부족과 높은 사고율로 인해 연 150만 원에서 300만 원 수준으로 매우 높게 책정됩니다. 부모님과 차량을 공동명의로 등록하고 가족한정 특약을 설정하면 보험료를 절반 이하인 100만 원대로 크게 낮출 수 있습니다.
다이렉트 가입, 마일리지 특약 활용 및 만 26세 전환 시 24세 대비 약 19% 추가 할인을 통해 보험료를 더 절약할 수 있습니다. 만 24세 운전자의 자동차보험료는 운전 경력 부족과 높은 사고율로 인해 연 150만 원에서 300만 원 이상으로 높게 책정됩니다.
만 24세 이하 연령 한정 조건은 기본 보험료를 크게 높여 사회초년생에게 큰 부담을 줍니다. 첫 차 구매 시 현명한 절약 전략이 필수적입니다. 만 24세 자동차보험료 부담을 줄이는 핵심은 부모님과의 공동명의 활용입니다.
차량 지분을 부모님 99%, 본인 1%로 설정하고, 보험을 부모님 단독 명의로 가입하며 운전자 범위를 '가족 한정'으로 지정하십시오. 본인을 종피보험자로 등록하여 운전 경력을 인정받는 것이 필수적입니다.
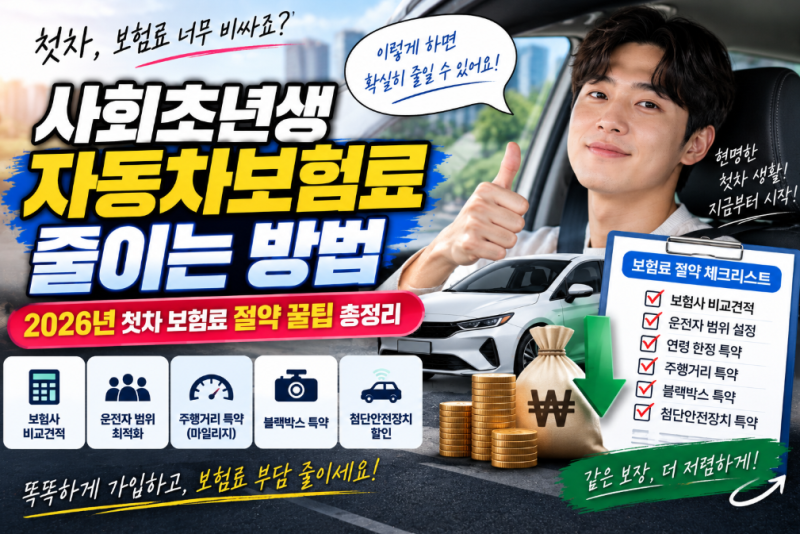
이 방법을 통해 300만 원에 달하던 보험료를 절반 이상 절감할 수 있습니다. 추가로 다이렉트 보험 가입, 마일리지 특약, 블랙박스 및 안전운전 특약 등을 적극 활용해야 합니다.
매년 갱신 시 특약 자동 이월 여부를 점검하고, 만 26세가 되면 보험료가 24세 대비 약 19% 추가 할인되므로, 이러한 전략들을 통해 현명하게 보험료 부담을 줄일 수 있습니다.
다이렉트 가입, 마일리지 특약 활용 및 만 26세 전환 시 24세 대비 약 19% 추가 할인을 통해 보험료를 더 절약할 수 있습니다. 만 24세 운전자의 자동차보험료는 운전 경력 부족과 높은 사고율로 인해 연 150만 원에서 300만 원 이상으로 높게 책정됩니다.
만 24세 이하 연령 한정 조건은 기본 보험료를 크게 높여 사회초년생에게 큰 부담을 줍니다. 첫 차 구매 시 현명한 절약 전략이 필수적입니다. 만 24세 자동차보험료 부담을 줄이는 핵심은 부모님과의 공동명의 활용입니다.
차량 지분을 부모님 99%, 본인 1%로 설정하고, 보험을 부모님 단독 명의로 가입하며 운전자 범위를 '가족 한정'으로 지정하십시오. 본인을 종피보험자로 등록하여 운전 경력을 인정받는 것이 필수적입니다.
이 방법을 통해 300만 원에 달하던 보험료를 절반 이상 절감할 수 있습니다. 추가로 다이렉트 보험 가입, 마일리지 특약, 블랙박스 및 안전운전 특약 등을 적극 활용해야 합니다.
매년 갱신 시 특약 자동 이월 여부를 점검하고, 만 26세가 되면 보험료가 24세 대비 약 19% 추가 할인되므로, 이러한 전략들을 통해 현명하게 보험료 부담을 줄일 수 있습니다.