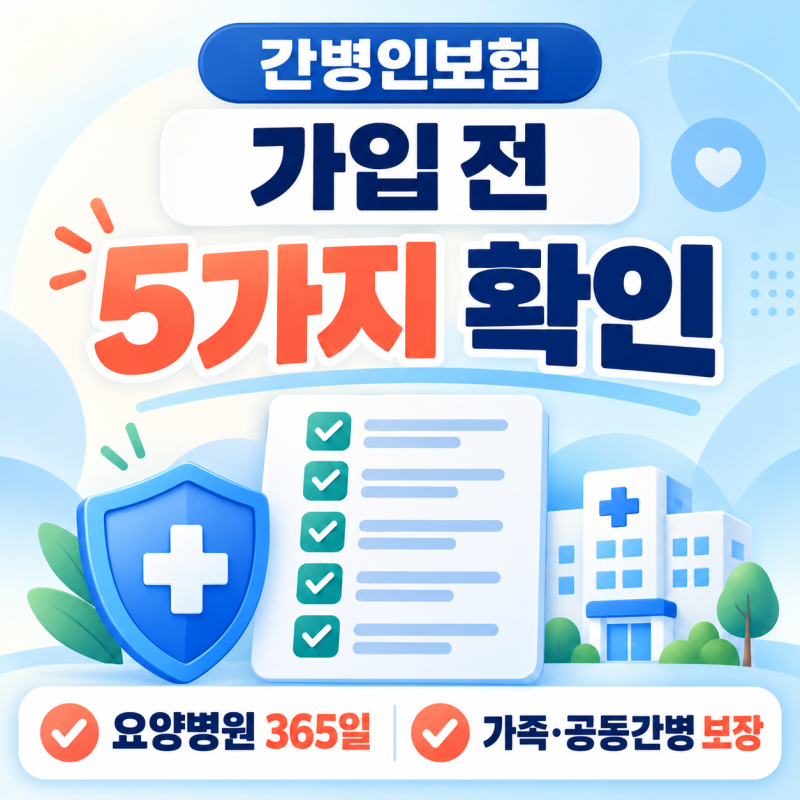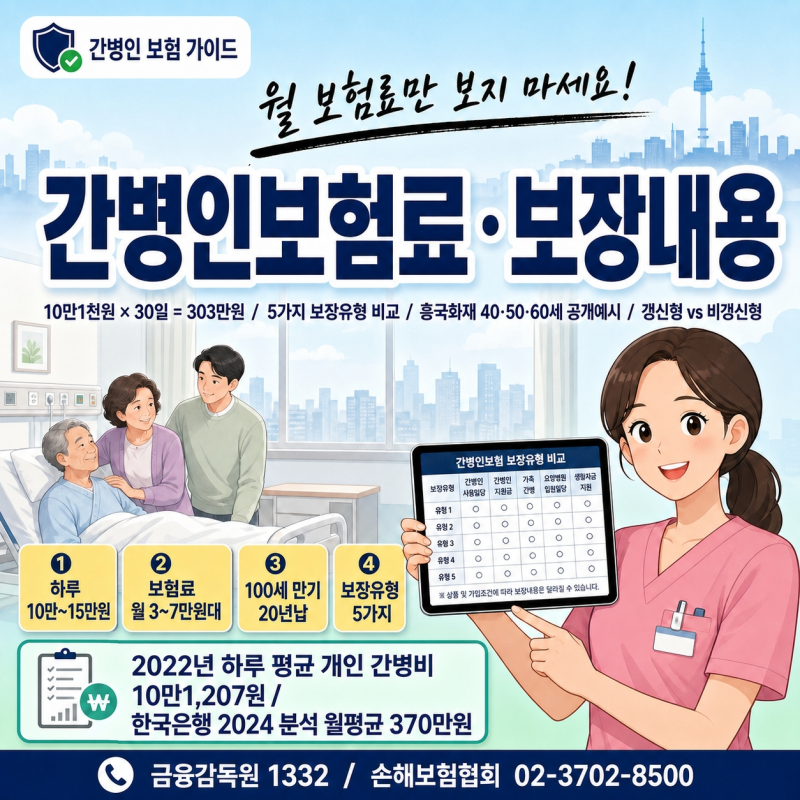
간병인보험은 보장금액 외에 요양병원 보장 여부, 가족 간병 인정 조건 등 세부 약관을 확인해야 합니다. 특히 간병인 지원형과 사용일당형은 이용 절차와 청구 방법이 다르므로 본인에게 맞는 방식을 선택하는 것이 중요합니다.
8시간 이상 사용 조건이나 보장 일수 제한 등 숨겨진 약관을 놓치면 실제 보장에서 차질이 생길 수 있으니 주의해야 합니다. 고령화 사회로 접어들면서 간병에 대한 부담이 커지고, 이에 따라 간병인보험가입에 대한 관심도 높아지고 있습니다.
하지만 많은 분들이 단순히 보장금액만 비교하며 가입을 결정하는 경향이 있습니다. 실제 블로그 본문 분석 결과, 간병인보험은 보장금액 외에 반드시 확인해야 할 중요한 약관과 조건들이 많다는 사실이 드러났습니다.
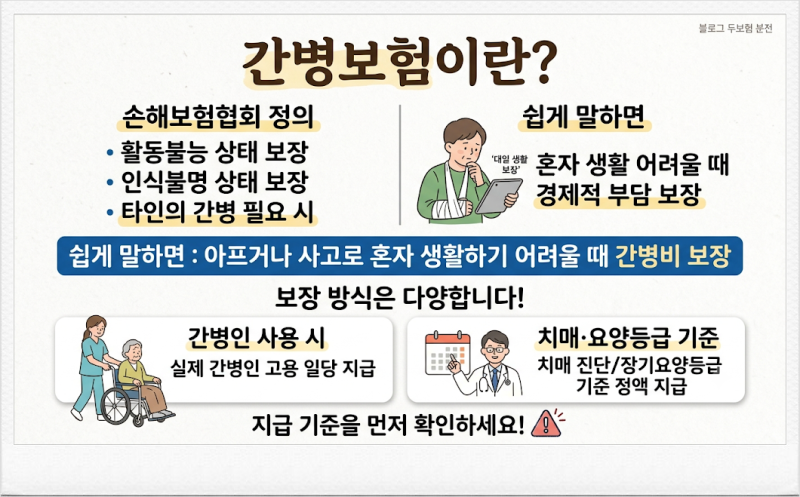
가장 먼저, 간병인보험은 크게 보험사에서 간병인을 파견해 주는 ‘지원형’과 가입자가 직접 간병인을 고용한 뒤 비용을 청구하는 ‘사용일당형’으로 나뉩니다.
이 두 방식은 이용 절차와 보험금 청구 방법이 완전히 다르므로, 본인의 환경과 선호도에 맞춰 신중하게 선택해야 합니다. 또한, 요양병원 입원 시 보장 여부와 보장 일수(예: 180일 또는 365일)는 장기 간병 시 매우 중요한 요소입니다.
일반 병원과 요양병원의 보장 조건이 다를 수 있으며, 치매나 뇌혈관 질환 등으로 장기 입원이 필요할 경우 요양병원 보장이 필수적입니다.
더불어, 가족이 직접 간병하거나 여러 환자가 한 명의 간병인을 이용하는 공동 간병 시에도 보상이 가능한지 여부와 그 조건들을 약관을 통해 명확히 확인해야 합니다.
특히 ‘하루 8시간 이상 사용 시에만 지급’과 같은 최소 시간 제한 조건이나 면책 및 감액 기간 유무도 실제 보험금 수령에 큰 영향을 미칩니다. 물가 상승에 따른 간병비 인상에 대비하여 가입금액이 늘어나는 체증형 특약을 고려하는 것도 현명한 선택이 될 수 있습니다.
간병인보험가입은 단순히 금액 비교를 넘어, 약관 속 숨겨진 세부 조건들을 꼼꼼히 확인하는 것이 중요합니다.
8시간 이상 사용 조건이나 보장 일수 제한 등 숨겨진 약관을 놓치면 실제 보장에서 차질이 생길 수 있으니 주의해야 합니다. 고령화 사회로 접어들면서 간병에 대한 부담이 커지고, 이에 따라 간병인보험가입에 대한 관심도 높아지고 있습니다.
하지만 많은 분들이 단순히 보장금액만 비교하며 가입을 결정하는 경향이 있습니다. 실제 블로그 본문 분석 결과, 간병인보험은 보장금액 외에 반드시 확인해야 할 중요한 약관과 조건들이 많다는 사실이 드러났습니다.
가장 먼저, 간병인보험은 크게 보험사에서 간병인을 파견해 주는 ‘지원형’과 가입자가 직접 간병인을 고용한 뒤 비용을 청구하는 ‘사용일당형’으로 나뉩니다.
이 두 방식은 이용 절차와 보험금 청구 방법이 완전히 다르므로, 본인의 환경과 선호도에 맞춰 신중하게 선택해야 합니다. 또한, 요양병원 입원 시 보장 여부와 보장 일수(예: 180일 또는 365일)는 장기 간병 시 매우 중요한 요소입니다.
일반 병원과 요양병원의 보장 조건이 다를 수 있으며, 치매나 뇌혈관 질환 등으로 장기 입원이 필요할 경우 요양병원 보장이 필수적입니다.
더불어, 가족이 직접 간병하거나 여러 환자가 한 명의 간병인을 이용하는 공동 간병 시에도 보상이 가능한지 여부와 그 조건들을 약관을 통해 명확히 확인해야 합니다.
특히 ‘하루 8시간 이상 사용 시에만 지급’과 같은 최소 시간 제한 조건이나 면책 및 감액 기간 유무도 실제 보험금 수령에 큰 영향을 미칩니다. 물가 상승에 따른 간병비 인상에 대비하여 가입금액이 늘어나는 체증형 특약을 고려하는 것도 현명한 선택이 될 수 있습니다.
간병인보험가입은 단순히 금액 비교를 넘어, 약관 속 숨겨진 세부 조건들을 꼼꼼히 확인하는 것이 중요합니다.