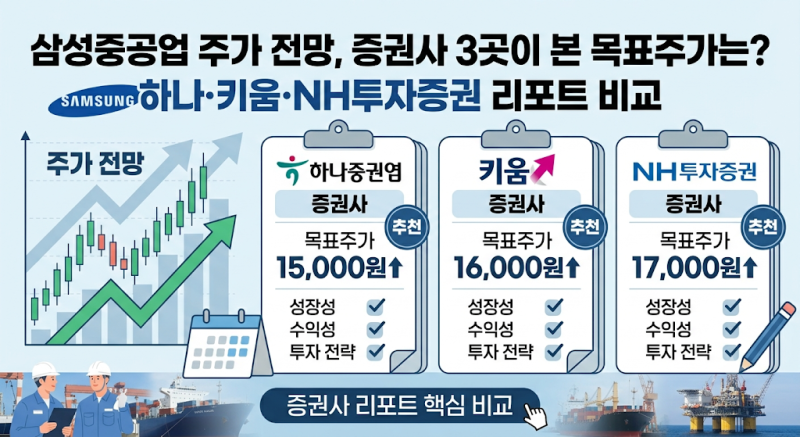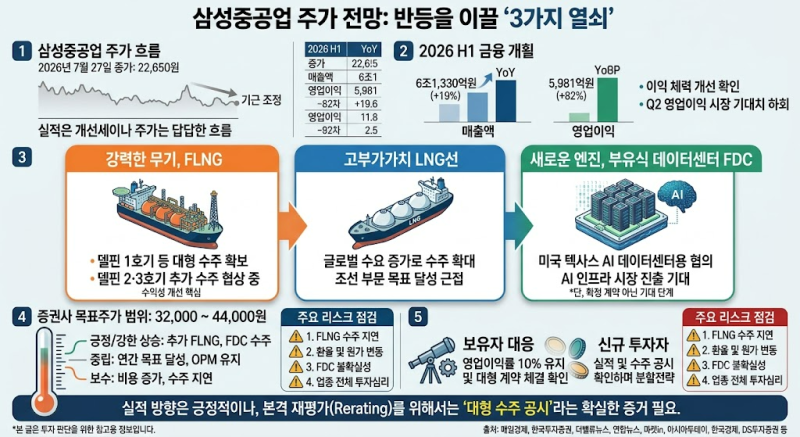
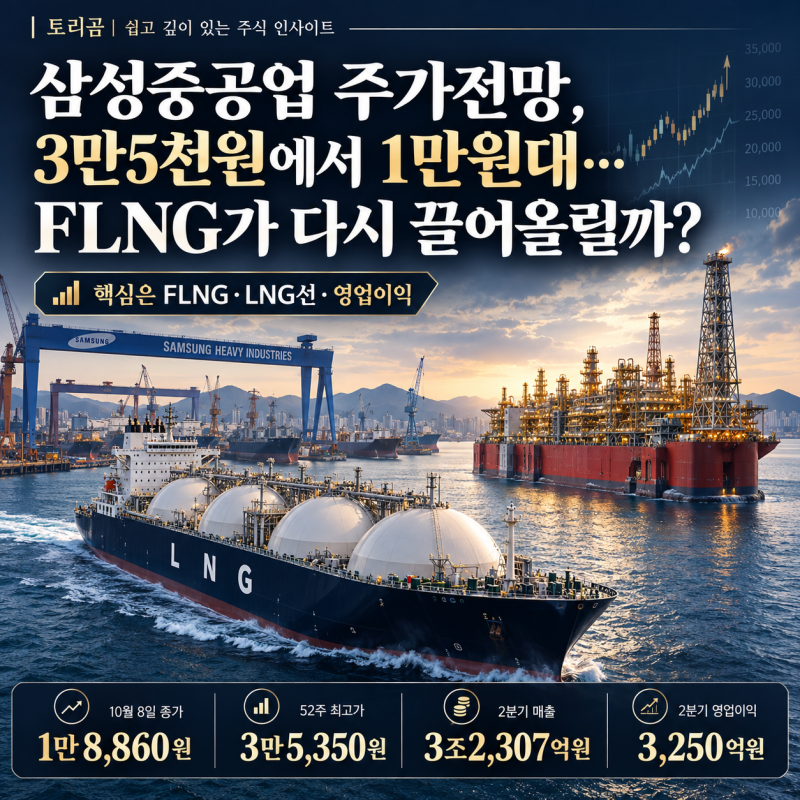
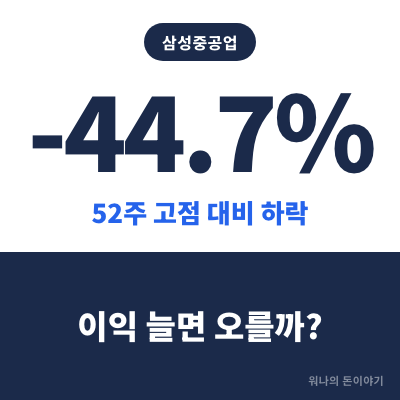
삼성중공업은 올해 124억 달러에 달하는 수주 실적을 기록했음에도 불구하고 주가는 1만원대에 머물러 투자자들의 의문을 자아내고 있습니다. 2026년 10월 8일 기준 종가는 1만8,900원 수준이며, 이는 52주 최고가인 3만5,350원과 비교하면 상당한 조정폭을 보인 것입니다. 증권사들은 여전히 3만9,000원대의 목표주가를 제시하며 긍정적인 전망을 내놓고 있으나, 시장의 반응은 기대에 미치지 못하고 있습니다.
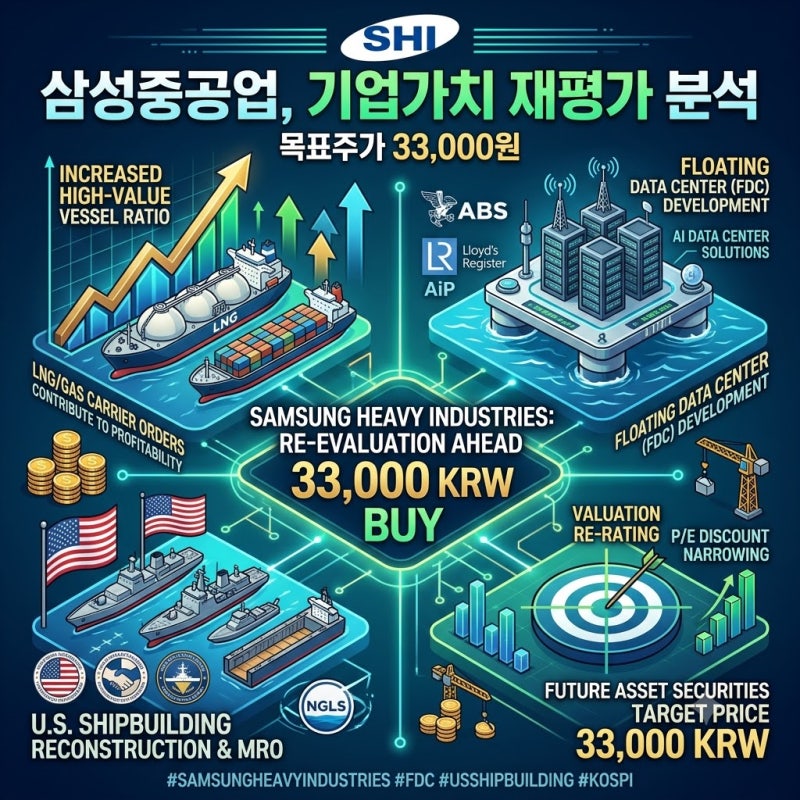
블로거들은 삼성중공업의 주가가 수주 실적에 비해 부진한 이유를 다각도로 분석하고 있습니다. 일부에서는 수주 금액 자체보다 수주가 실제 이익으로 전환되는 시점과 규모가 중요하다고 지적하며, 선박 건조에 필요한 시간과 매출 반영 방식의 차이를 강조합니다. 반면, FLNG(부유식 액화천연가스 생산설비)와 LNG 운반선 수주, 그리고 부유식 데이터센터(FDC)와 같은 신사업이 향후 주가 상승의 핵심 동력이 될 수 있다는 기대감도 나타나고 있습니다. 실적은 개선되고 있으나, 일회성 비용이나 시장의 밸류에이션 평가가 주가에 영향을 미치는 것으로 보입니다.
투자자들은 삼성중공업의 향후 주가 흐름을 판단하기 위해 3분기 실적 발표와 추가 해양플랜트 수주 여부에 주목해야 합니다. 특히 FLNG와 LNG선 발주 지속 여부, 그리고 부유식 데이터센터와 같은 신사업의 구체적인 성과가 주가 반등의 중요한 변수가 될 수 있습니다. 증권사의 목표주가 하향 조정에도 불구하고 매수 의견이 유지되는 배경과 수급 상황을 면밀히 분석하는 것이 필요합니다.