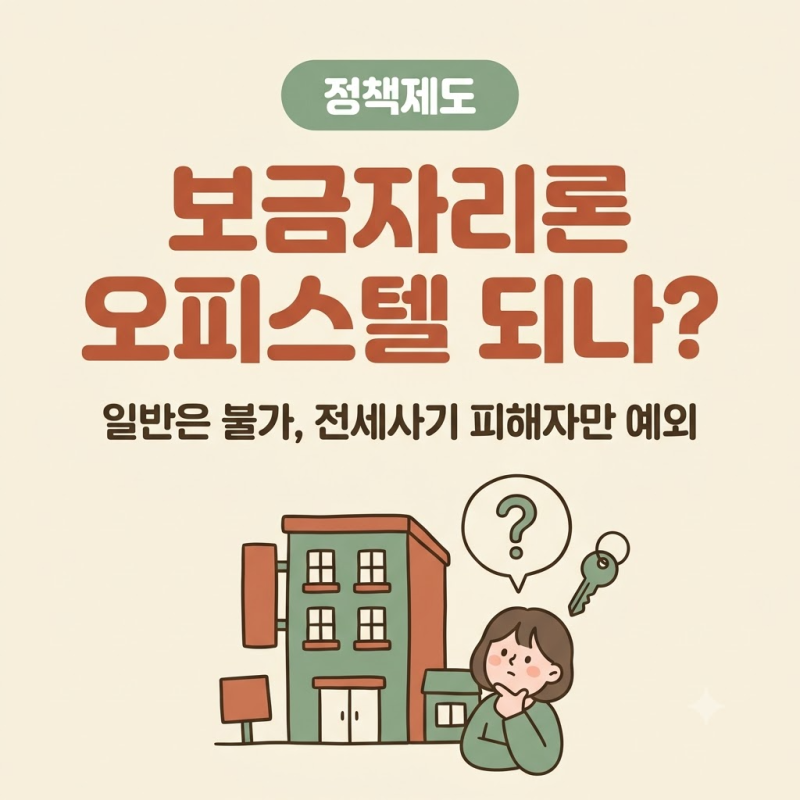
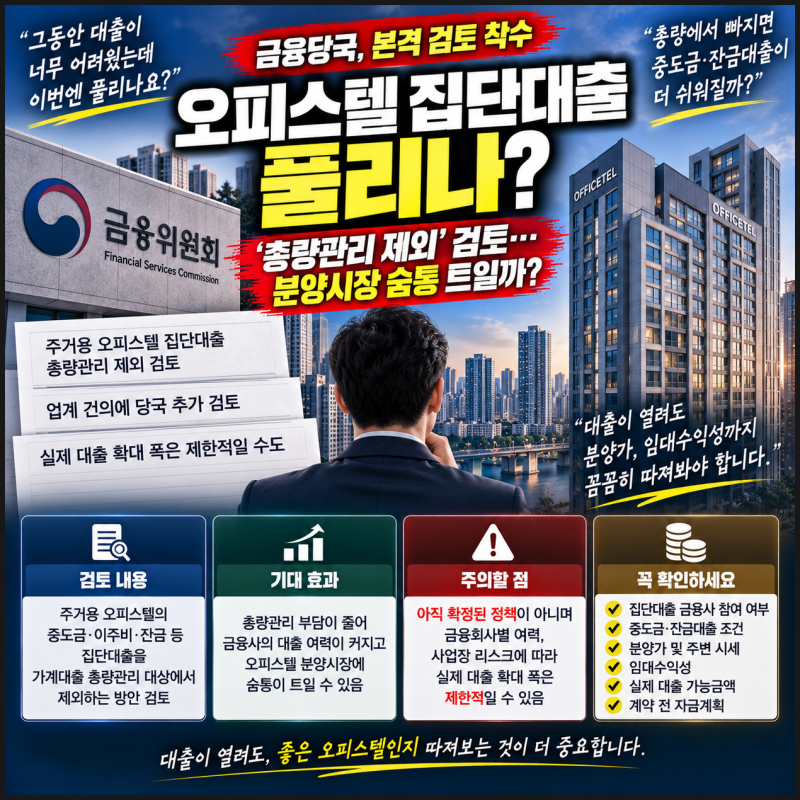
주거용 오피스텔은 실제 거주 목적으로 사용되지만, 법적으로는 주택이 아닌 업무시설로 분류되어 대출 심사 시 아파트와 다른 기준이 적용됩니다. 특히 보금자리론과 같은 정책 금융 상품에서는 원칙적으로 주거용 오피스텔을 담보로 인정하지 않아 일반 주택담보대출보다 대출 조건이 까다롭습니다. 이러한 특성 때문에 오피스텔 매매 시 대출 한도와 금리에 대한 정확한 이해가 필수적입니다.
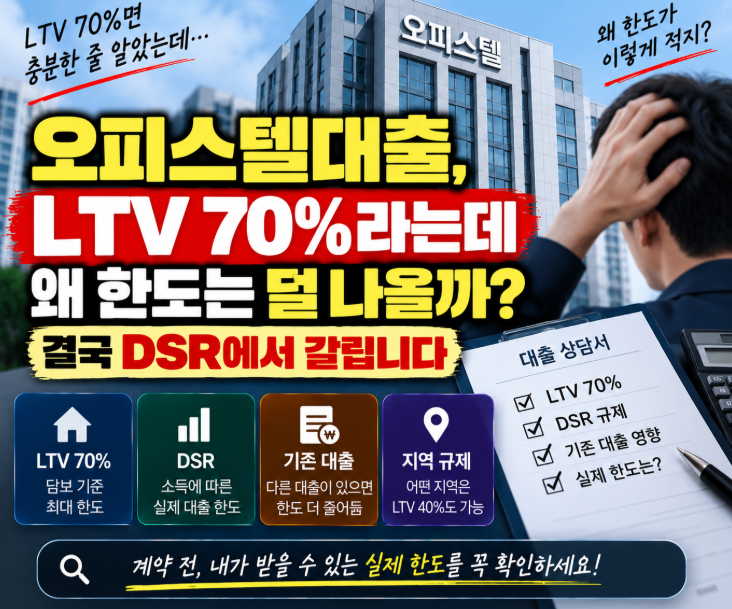
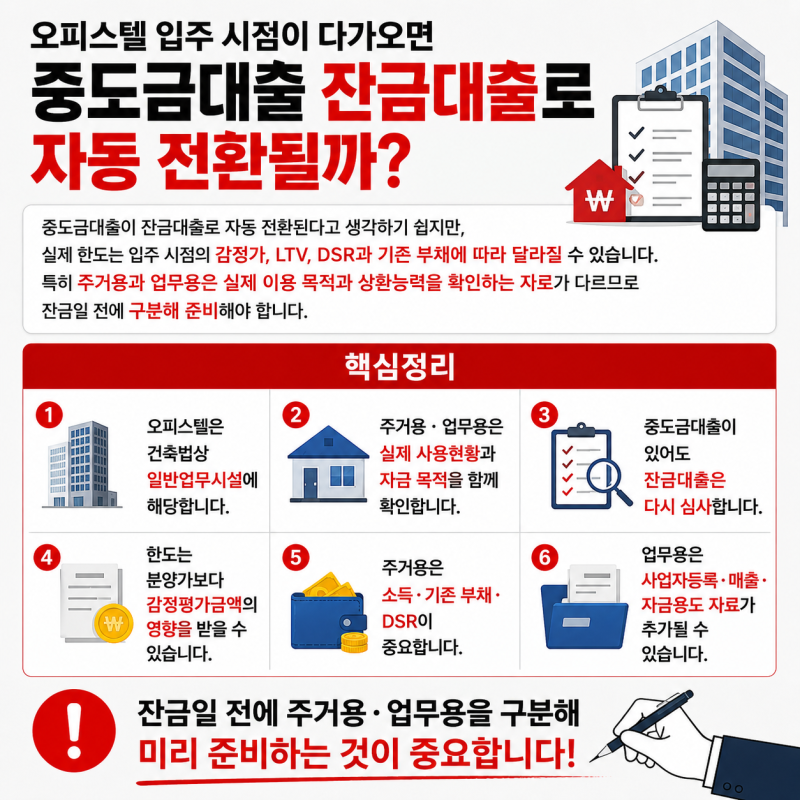
블로거들은 주거용 오피스텔 대출 시 주택 여부 판단 기준이 세법과 금융권에서 다르게 적용될 수 있음을 강조합니다. 일부 블로거는 전세사기 피해자에 한해 보금자리론 이용이 예외적으로 허용되는 사례를 언급하며, 일반적인 경우 오피스텔의 낮은 환금성 때문에 은행이 아파트 대비 높은 가산금리를 부과한다고 설명합니다. 또한, 주거용과 업무용 오피스텔의 대출 심사 기준이 소득, DSR, 사업자등록 여부 등에 따라 달라질 수 있다고 분석합니다.
오피스텔 대출 한도를 높이기 위해서는 MCI·MCG(모기지신용보험·보증) 가입 여부와 소액임차보증금 차감(방공제) 규제를 면밀히 확인해야 합니다. 시중은행별로 변동 주기, 보증 취급 기준, 적용 금리 및 취급 제한 사항이 크게 다르므로, 본인의 자금 계획에 맞춰 여러 금융기관의 조건을 꼼꼼히 비교하는 것이 중요합니다. 표면적인 금리뿐만 아니라 실제 수령 가능한 한도와 월 납입 비용에 영향을 미치는 세부 규제를 사전에 확인해야 합니다.