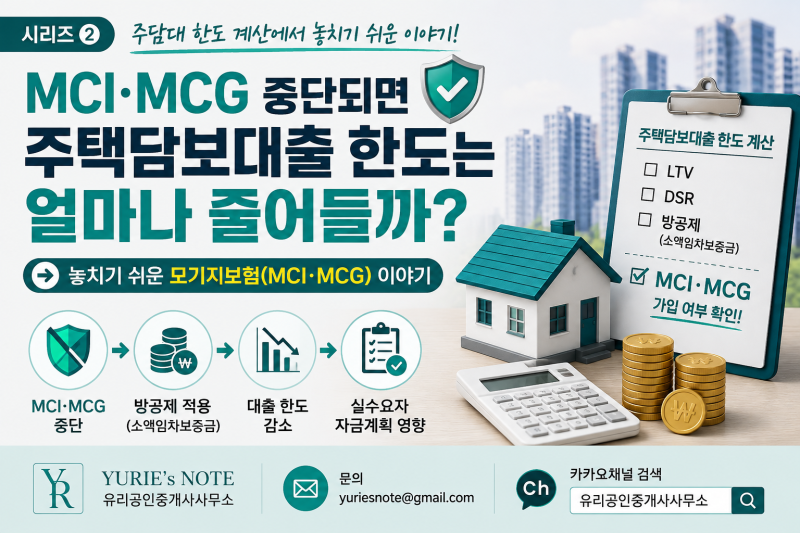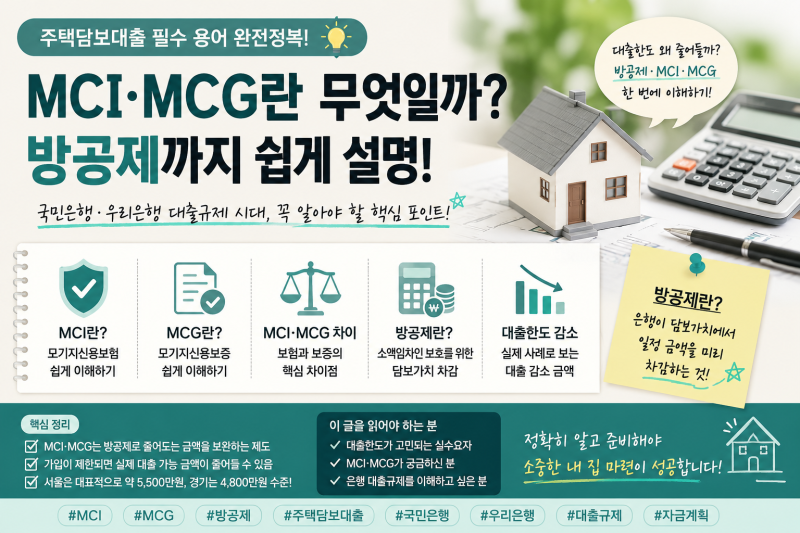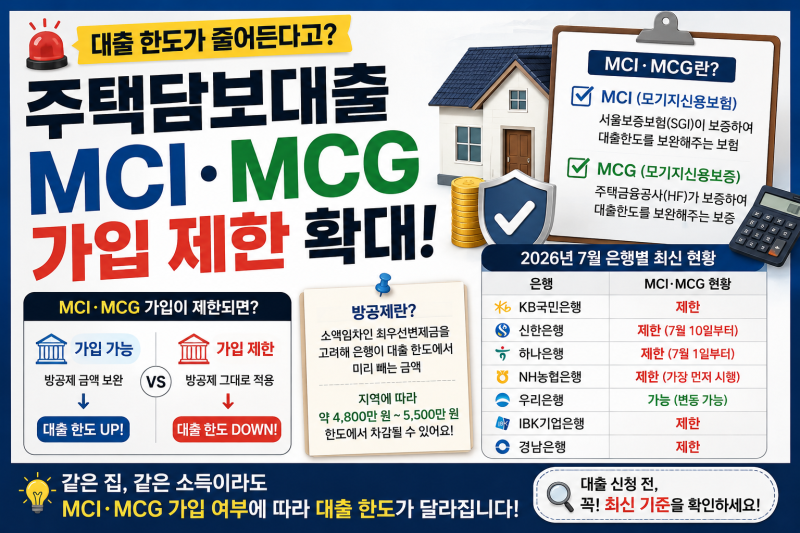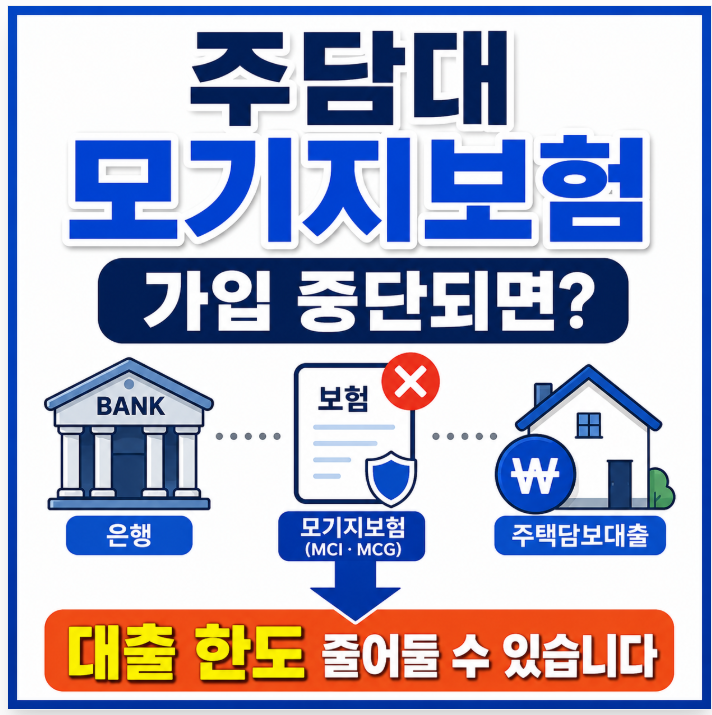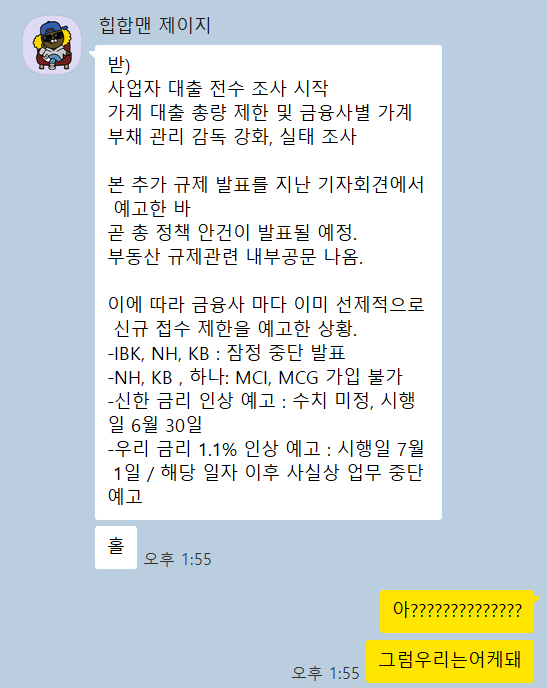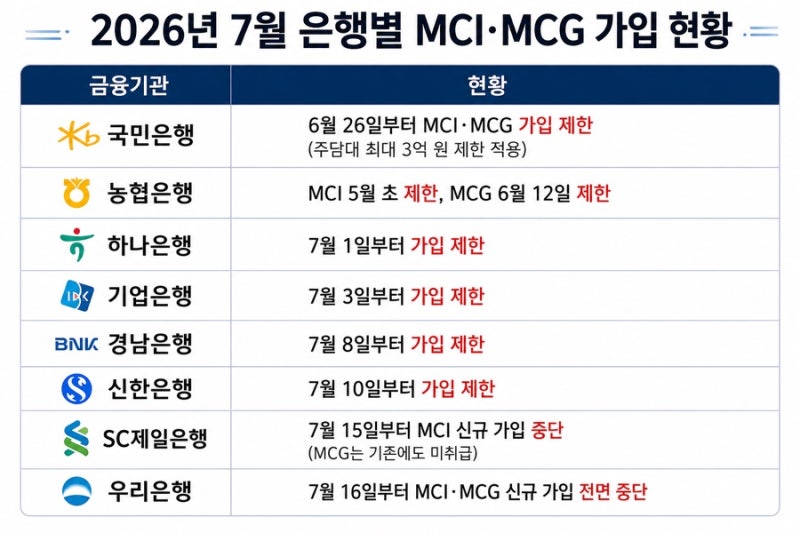
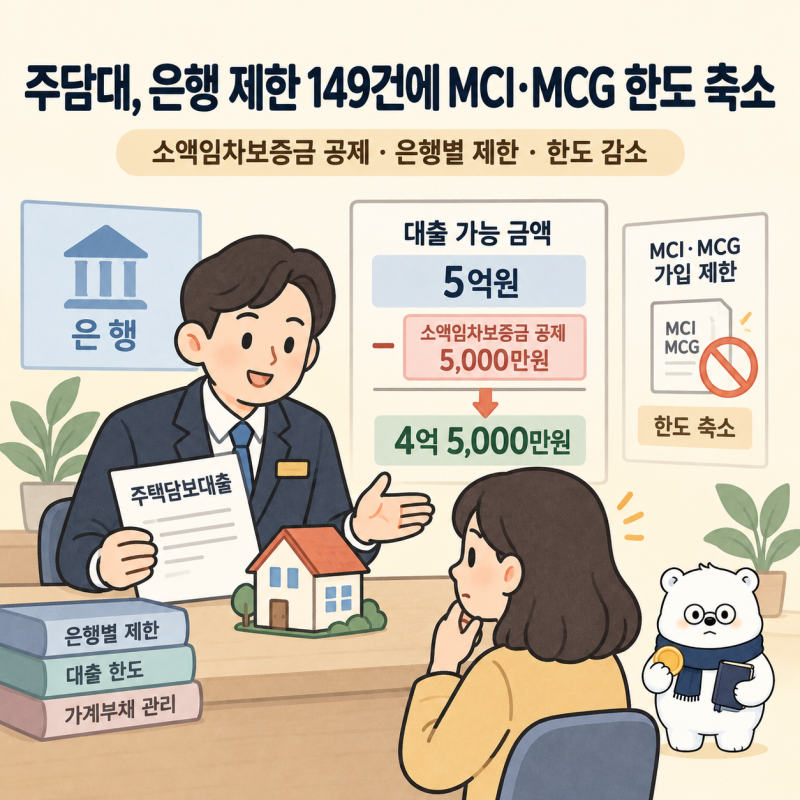

현재 , 주택담보대출(주담대) 시장에서 MCI(모기지신용보험)와 MCG(모기지신용보증) 가입 중단이 큰 이슈로 부상하고 있습니다. 이는 정부의 가계대출 관리 강화 기조와 맞물려 주요 시중은행들이 잇따라 신규 가입을 제한하면서 발생한 현상입니다. 과거에는 MCI·MCG 가입을 통해 방공제(소액임차보증금 공제)를 면제받아 대출 한도를 최대로 확보할 수 있었으나, 이제는 가입 자체가 어려워지면서 실수요자들의 자금 계획에 상당한 영향을 미치고 있습니다.
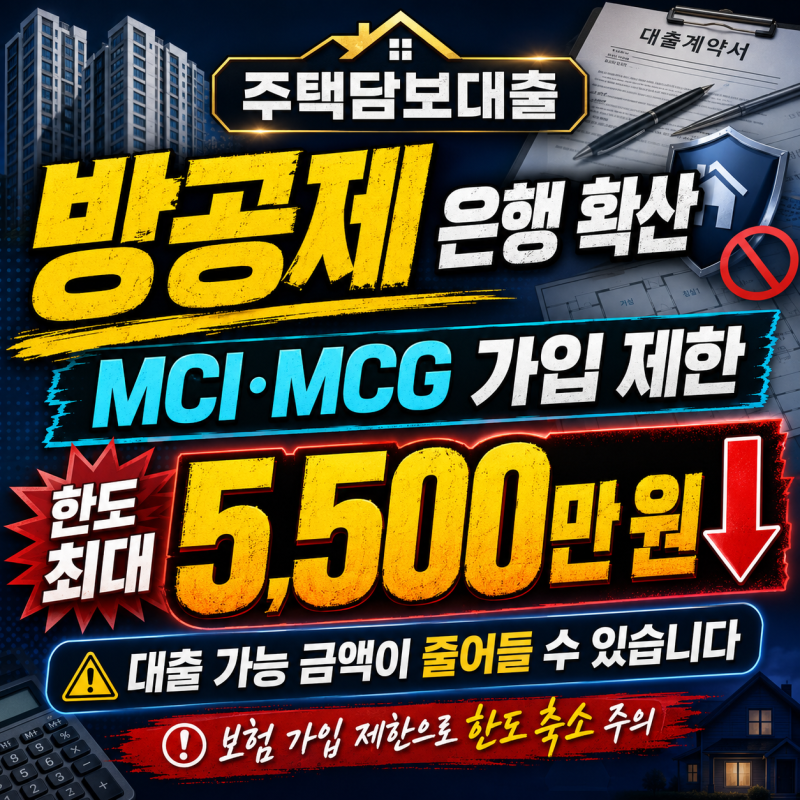
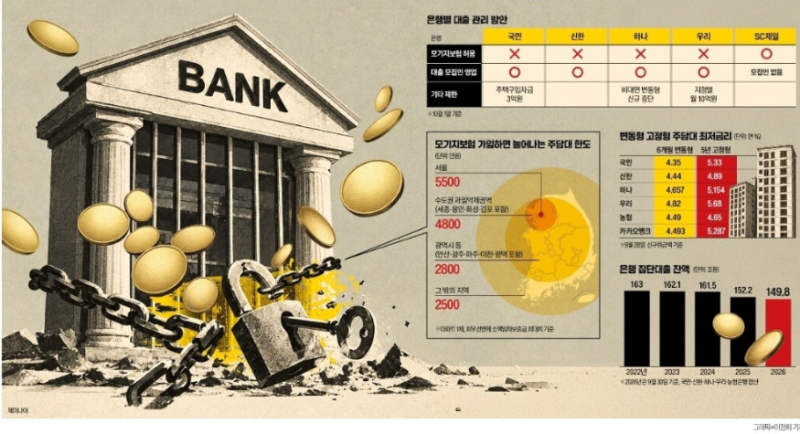
블로거들의 분석에 따르면, MCI·MCG 가입 중단으로 인해 주담대 한도가 지역별로 크게는 수천만 원까지 감소할 수 있습니다. 특히 서울 지역의 경우 최대 5,500만 원, 경기 지역은 약 4,800만 원까지 대출 가능 금액이 줄어들 수 있다는 구체적인 수치가 제시되었습니다. 일부 은행은 주담대 최대 금액을 3억 원으로 제한하는 등 더욱 강력한 규제를 시행하고 있으며, 이는 2025년도에 총량 초과로 패널티를 받은 은행들의 2026년도 마이너스 할당량과도 연관이 깊은 것으로 분석되고 있습니다.
이러한 상황에서 주택 매수를 계획하는 실수요자들은 MCI·MCG 없이 주담대 한도를 최대로 확보할 수 있는 우회 전략을 모색해야 합니다. 지역별 소액임차보증금 기준액을 정확히 파악하고, 은행별 대출 규제 현황을 면밀히 비교하는 것이 중요합니다. 또한, 금융당국의 대출 규제 기조가 장기적인 패러다임 변화임을 인지하고, 단기적인 변화가 아닌 구조적인 접근을 통해 자금 계획을 수립하는 것이 현명한 선택이 될 것입니다.