
주택도시보증공사(HUG)의 전세대출은 전세사기 위험을 줄이고 안정적인 주거를 지원하기 위해 많은 관심을 받고 있습니다. 특히 HUG 든든전세주택은 공공기관이 임대인 역할을 하여 보증금 반환 위험이 낮다는 점이 핵심입니다. 청년버팀목전세대출의 경우 최대 한도 2억 원을 이미 받은 경우 추가 증액이 어렵다는 점을 인지해야 합니다. 대출 연장 시에는 은행 고객센터보다는 대출을 실행한 지점에 직접 문의하는 것이 개인 상황에 맞는 정확한 정보를 얻는 데 유리합니다.
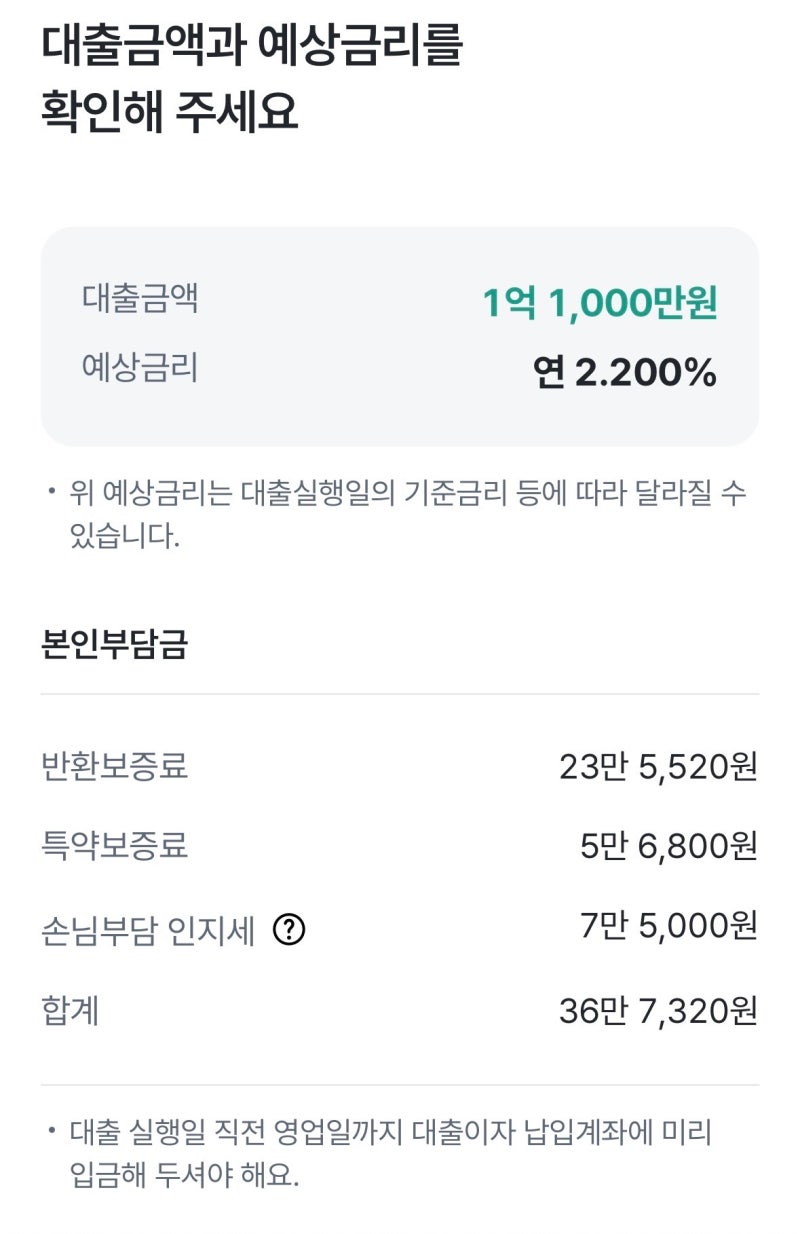
실제 사용자들은 HUG 든든전세대출 한도를 늘리는 방법으로 기존 대출의 증액이 아닌 더 높은 한도의 상품으로 갈아타는 '대환' 방식을 활용하고 있습니다. 예를 들어 보증금의 90% 상품에서 95% 상품으로 전환하여 한도를 높일 수 있습니다. 이때 신용점수가 매우 중요한 기준이 되는데, 920점 이상, 919점 이상, 840점 이상 등 신용점수 구간에 따라 이용 가능한 금융사와 금리가 달라지는 특징이 있습니다. 입주 자격과 대출 심사 기준이 별개이므로, 입주가 확정되었더라도 소득이나 신용점수에 따라 대출 한도가 달라질 수 있습니다.
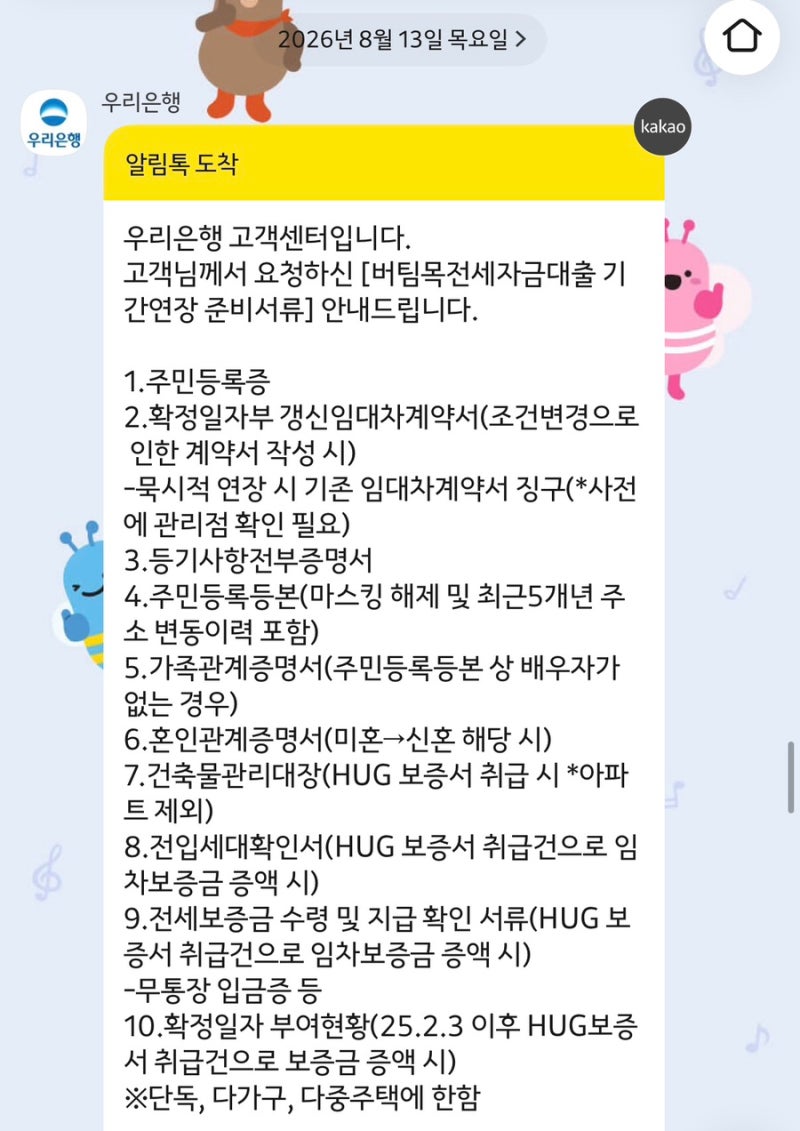
대출 신청 전에는 모집공고가 뜨는 즉시 은행 사전 한도 조회를 받아보는 것이 안전하며, 대환을 고려한다면 계약기간이 6개월 이상 남아있어야 하는 조건이 있을 수 있습니다. 또한, 소득 증빙 여부에 따라 금리 우대 혜택이 적용될 수 있으므로 관련 서류를 꼼꼼히 준비하는 것이 중요합니다. HUG 든든전세 대출은 버팀목 전세자금대출과 시중은행 일반 전세대출 두 가지 방향으로 나뉘며, 자신의 상황에 맞는 최적의 상품과 조건을 파악하는 것이 성공적인 대출의 핵심입니다.